Tweede kwartaal 2026

  • Berichtcategorie:Financiën

Eigenlijk is het ongelofelijk. Mijn veertigste (40!) terugblik op een kwartaal. Tien jaar persoonlijke financiële historie. Zomaar gratis en helemaal zelf geschreven hier op het wereldwijde internetriool. De langst lopende vaste rubriek van Geldnerd Meneer Elders. Een jubileum! Dat moet gevierd worden. Champagne! Kaviaar! Met z’n allen in de kroonluchters hangen in de balzaal!

Is daar reden toe, behalve dat ik al tien jaar lang weinig anders te doen heb dan elk kwartaal een blogje schrijven? Op deze planeet eigenlijk niet. De oorlog in het Midden-Oosten is volgens Trump elke week nog wel een keer gewonnen en voorbij totdat Israël, de VS, Hezbollah en/of Iran het toch niet kan laten om weer te beginnen met schieten. Ons eigen kabinet is ook weer niet erg succesvol in het uitvoeren van z’n regeerakkoord, of toch wel?

Zoals altijd weer diezelfde vraag. Wat deden de gebeurtenissen in deze wereld én mijn eigen persoonlijke keuzes dit kwartaal met mijn financiën? Kijk mee!

Aandelenmarkten

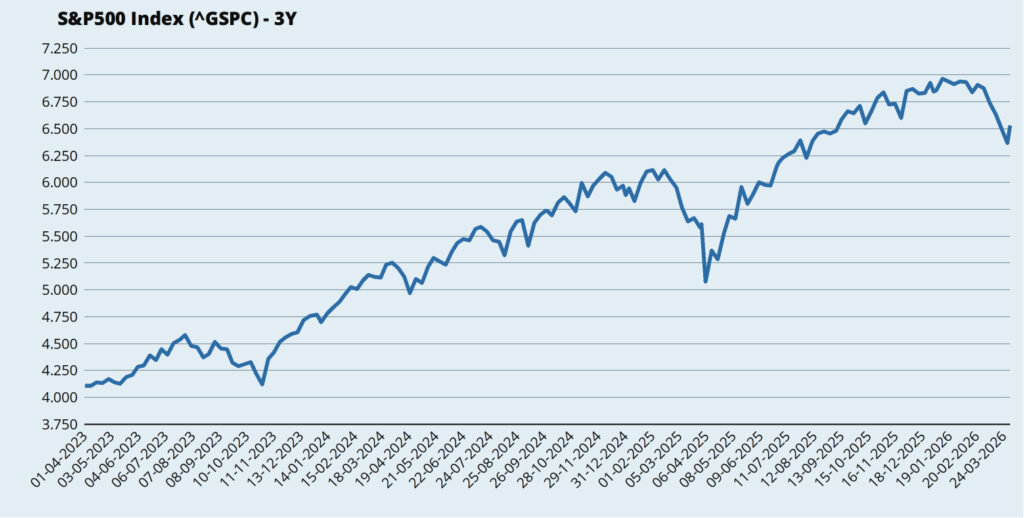
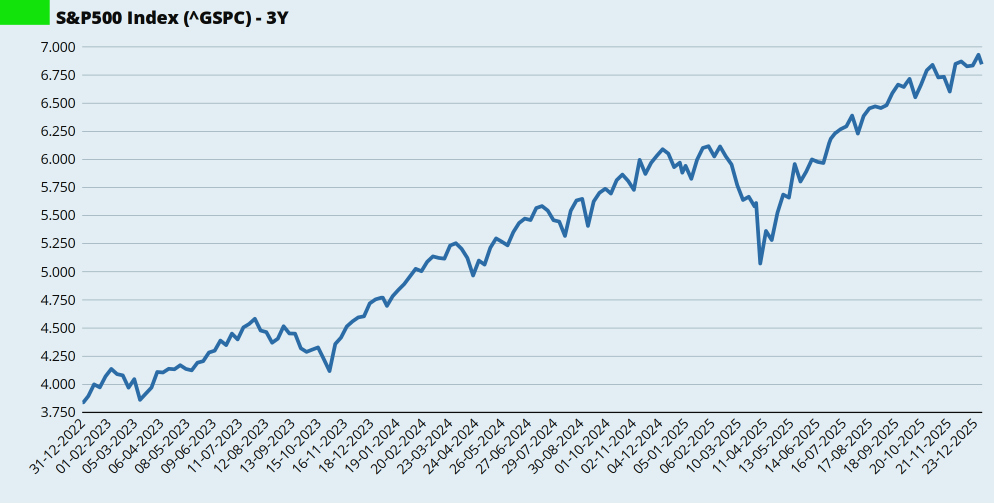
Het lijkt alsof de Amerikaanse beurs in april besloot om zich niks meer aan te trekken van Koning Wortel de Tweede en zijn vazallen in het Witte Huis. Stijgen! En elke keer als Trumpiedumpie zegt dat de oorlog voorbij is en de Straat van Hormuz weer opengaat dan stijgen we verder. Dat hielden we vol tot eind mei. Daarna kwam de klad er een beetje in. Iets met stijgende inflatie en de angst voor renteverhogingen.

Maar toen waren we inmiddels wel mooi tot nieuwe recordstanden gestegen. En die Straat van Hormuz is nog steeds niet open. Of toch wel? Of toch niet?

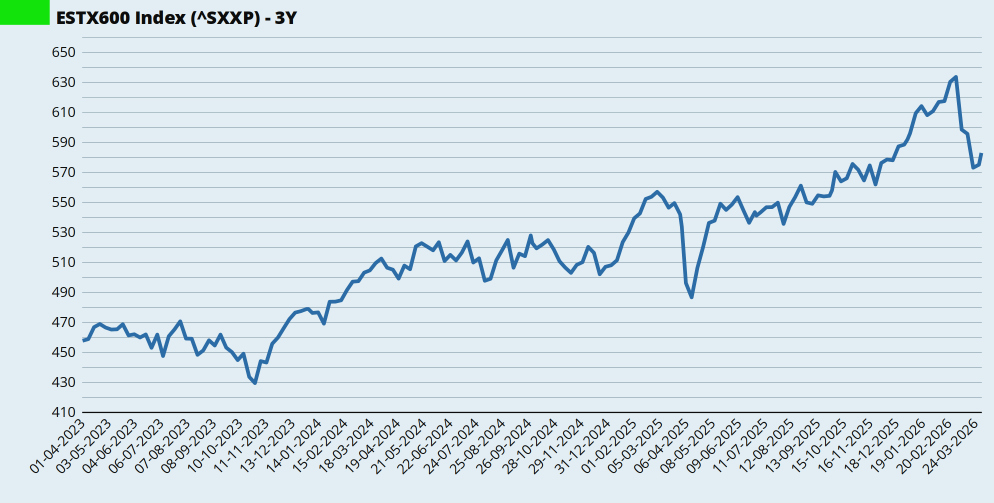
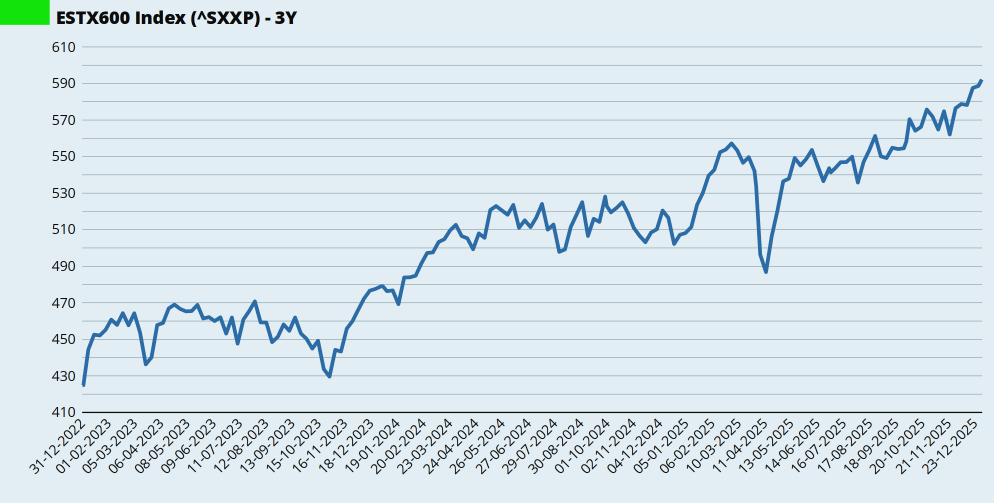
De Europese beurzen (die ik volg via de Eurostoxx 600 index) klom begin april ook uit de diepe Trog van Trump. Maar beweegt sindsdien vooral zijwaarts, Al werden er eind juni wel voorzichtig nieuwe recordstanden aangetikt. Hier wel zorgen over de langere-termijn effecten van de oorlog in het Midden-Oosten en in onze eigen achtertuin.

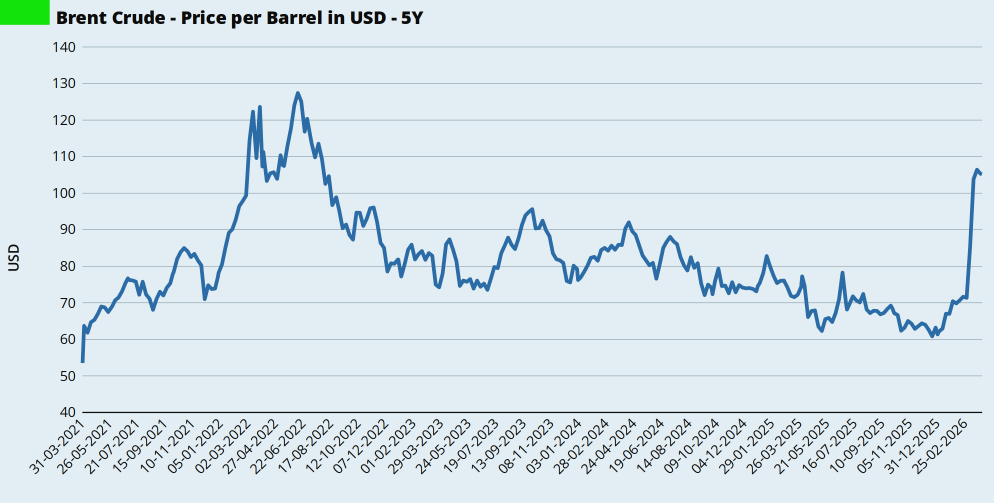
‘De Olie’ blijft beweeglijk. Inmiddels niet meer op de piekstanden van maart en april, maar ook nog niet terug in de regionen van USD 60 – 70 per vat, waar de prijs zich vorig jaar bewoog.

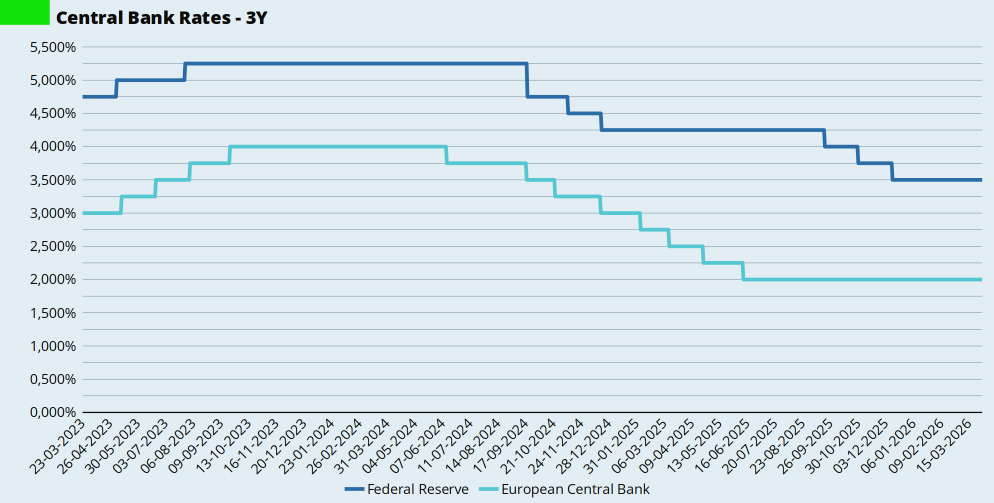
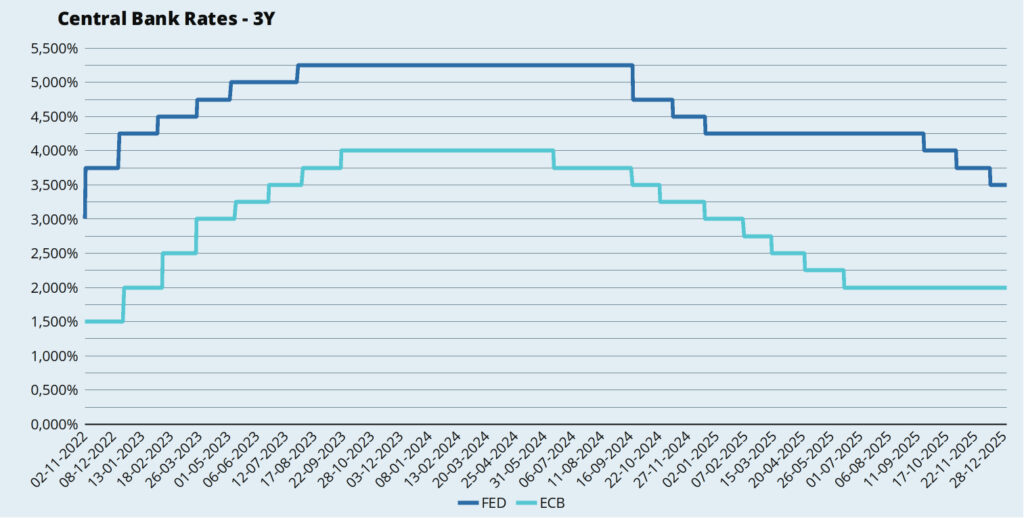
Dan de rente. Daar viel er dit kwartaal weinig te melden. De inflatie blijft hoog, dus inmiddels is de kans op renteverhogingen groter dan de kans op renteverlagingen. Medio juni verhoogde de ECB de rente met een kwart procentpunt. De door Trump gesteunde ‘koning van de rente-verlagingen’ Kevin Warsh hield in zijn eerste FED-vergadering de rente ongewijzigd.

In onderstaande grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank.

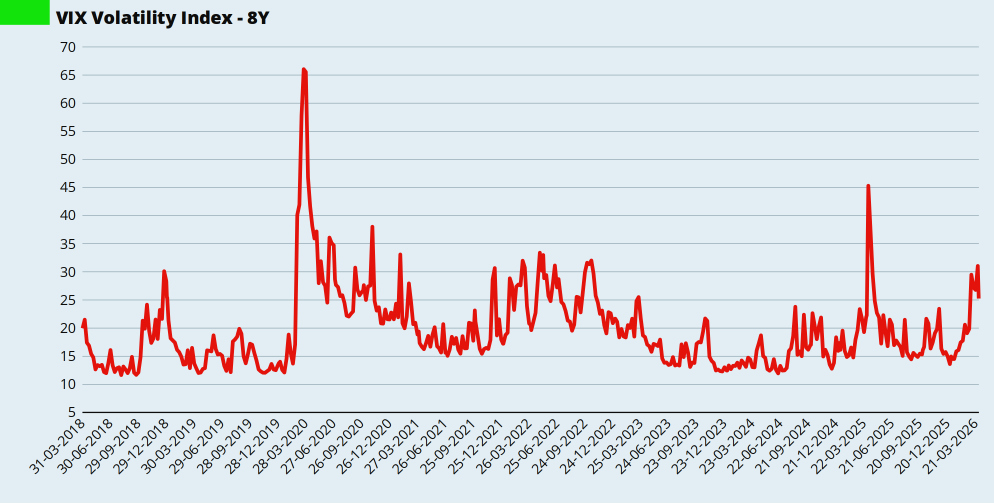
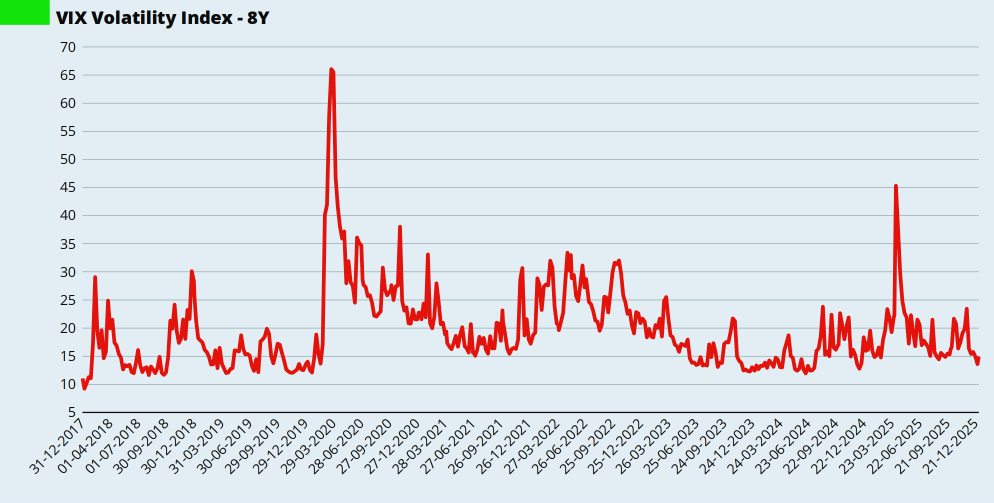
Zoals gebruikelijk ook een blik op de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de Amerikaanse markt. Die is inmiddels weer bijna terug op de oude lage niveaus. Chaos als het nieuwe normaal. Een oorlogje meer of minder, we kijken er niet meer van op. En de VIX is dus ver verwijderd van de paniek-modus.

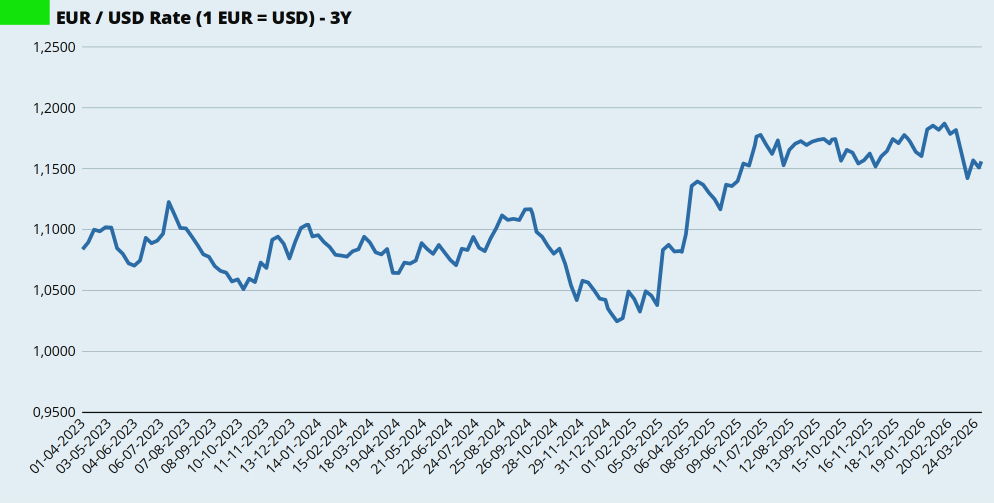
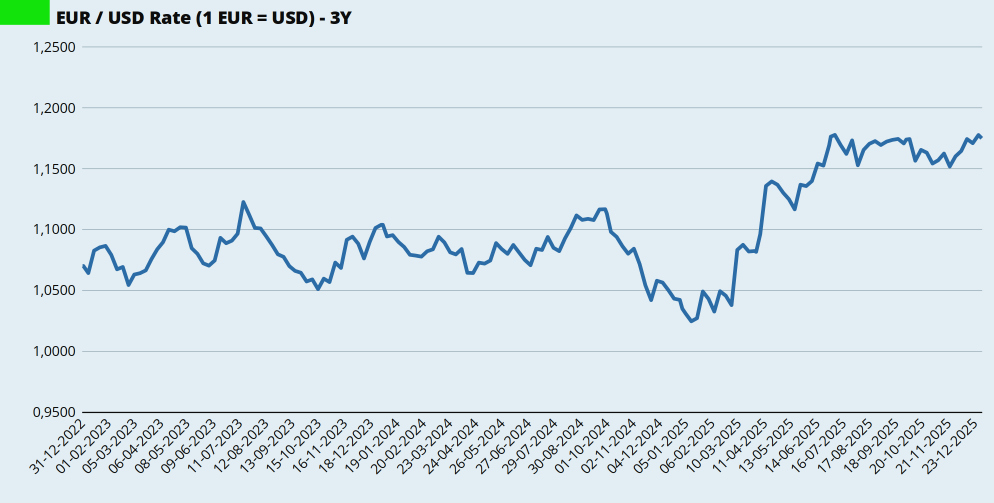
En tenslotte de dollarkoers. Aan het einde van het eerste kwartaal van 2026 kreeg je voor € 1,00 ongeveer USD 1,156. Inmiddels aan het einde van het tweede kwartaal van 2026 is dat USD 1,143. Sinds begin mei zie je de dollar traag maar gestaag iets sterker worden. Of de Euro zwakker. Want ik kan nou niet bepaald zeggen dat Amerika en de dollar sterker uit de meest recente Golf-oorlog zijn gekomen.

Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.

Mijn portefeuille

Mijn portefeuille beweegt keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. Ik koop nog steeds vooral dividend-ETFs.

Soms word mij gevraagd waarom ik nog steeds bij VWRL blijf hangen, en niet ben geswitcht naar VWCE of NT-fondsen of <vul hier de laatste beleggingshype in zolang het maar niet SpaceX is>. Ik ben ooit begonnen met VWRL voordat VWCE een ‘ding’ was en voordat de Nederlandse brokers überhaupt van NT gehoord hadden. Heb er ooit wel over gedacht om VWCE bij te gaan kopen, maar geniet nog steeds teveel van het ontvangen van dividend. Een volstrekt irrationeel argument, ik weet het. Maar het houdt saai beleggen leuk.

MaandFondsAantalKoers
ApriliShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)7036,8500
MeiVanEck Dev Markets Dividend Leaders ETF (TDIV)3553,5700
JuniVanEck Dev Markets Dividend Leaders ETF (TDIV)6051,9500

En ik volgde dus ook dit kwartaal weer mooi de bewegingen van de markt. Naar boven en naar beneden. De kopen-en-vasthouden belegger blijft rustig doorgaan.

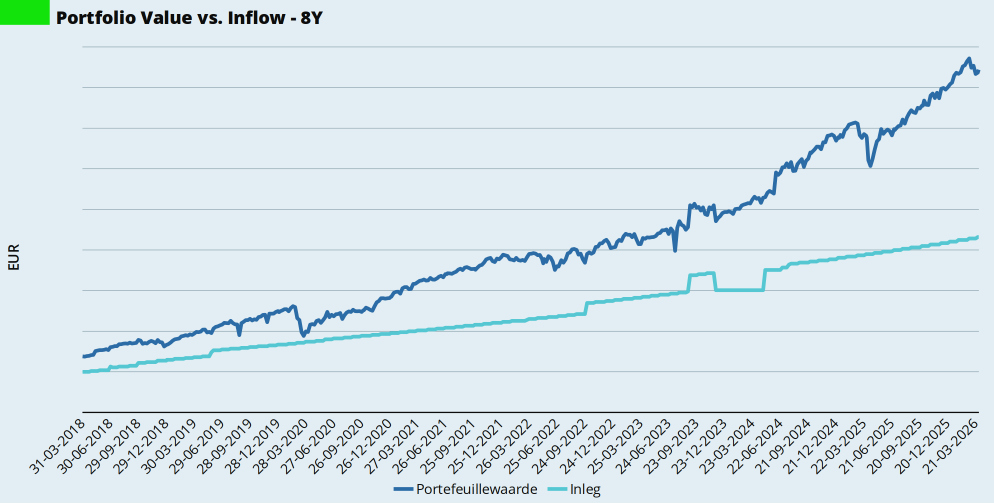
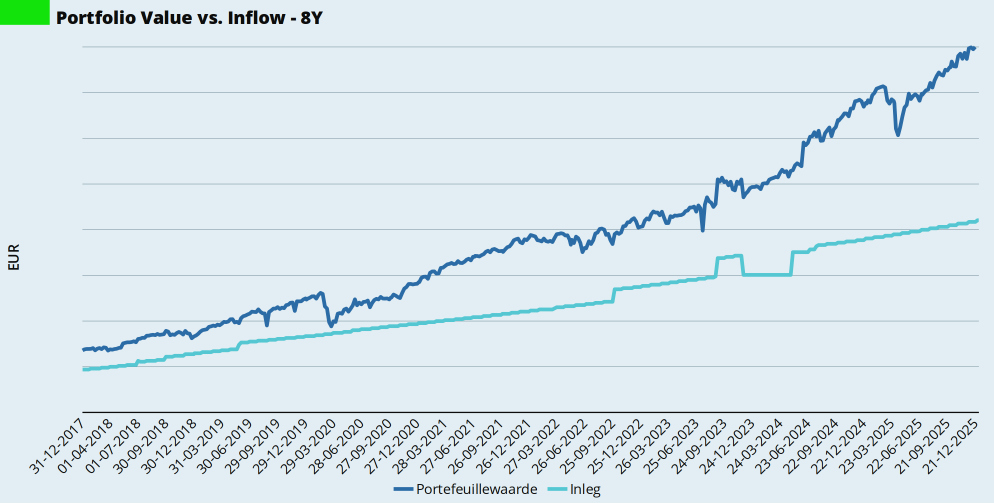
Deze grafiek toont mijn totale inleg, die nog steeds elke maand een stapje omhoog maakt, en de beweeglijke waarde van mijn beleggingsportefeuille. Zolang de waarde hoger is dan de inleg, is er niks aan de hand. En mocht de waarde ooit lager worden dan de inleg, dan is er ook nog niks aan de hand. Ik heb nog een lange beleggingshorizon.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWROR). Beide bekijk ik voor het laatste jaar plus één kwartaal.

Indicator2025Q22025Q32025Q42026Q12026Q2
% boven inleg77,8%84,4%93,1%95,5%112,0%
TTWROR (annualized)-/-0,20%31,5%22,6%10,9%45,8%

Voor het eerst sinds ik mijn vermogen bijhoud is mijn inleg meer dan verdubbeld. De waarde van mijn portefeuille is meer dan 100 procent hoger dan mijn totale inleg. Ik kan het nog nauwelijks geloven en heb wel drie keer gecontroleerd of ik geen fout gemaakt heb.

Dividend en Spaarrente

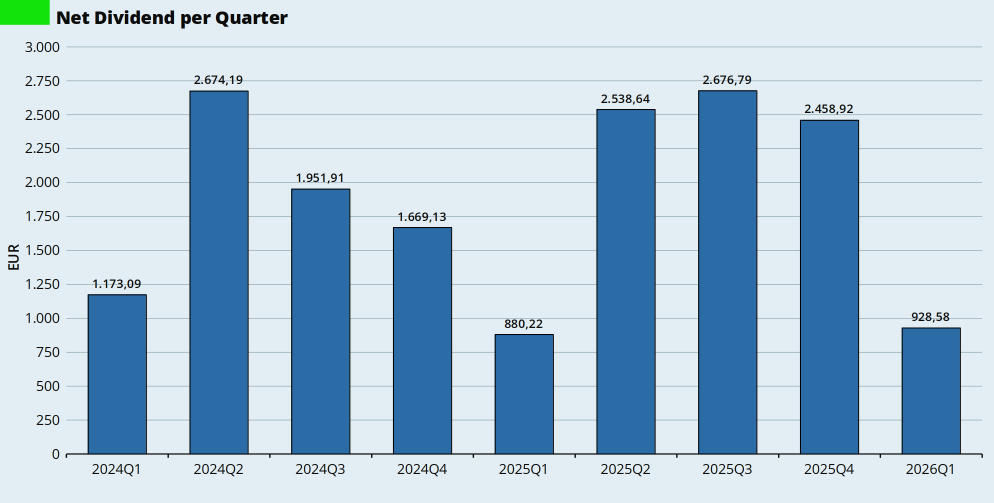
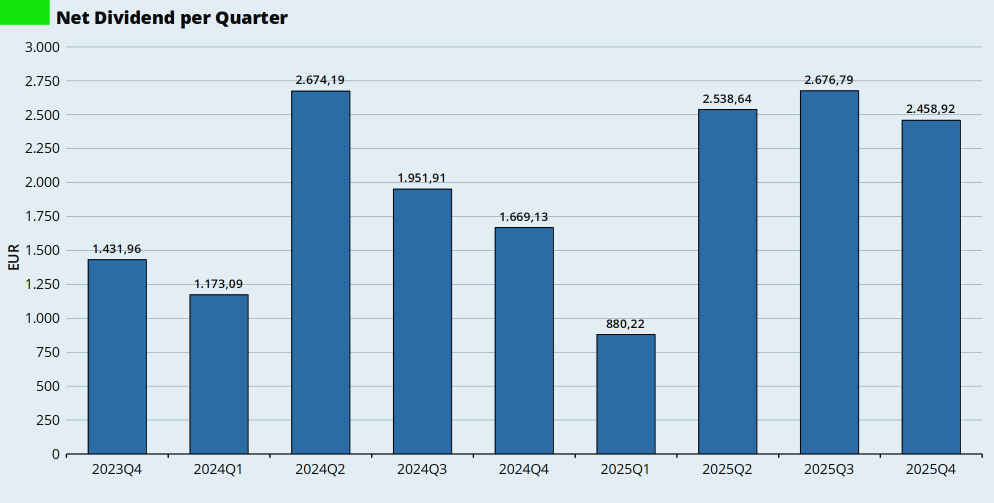
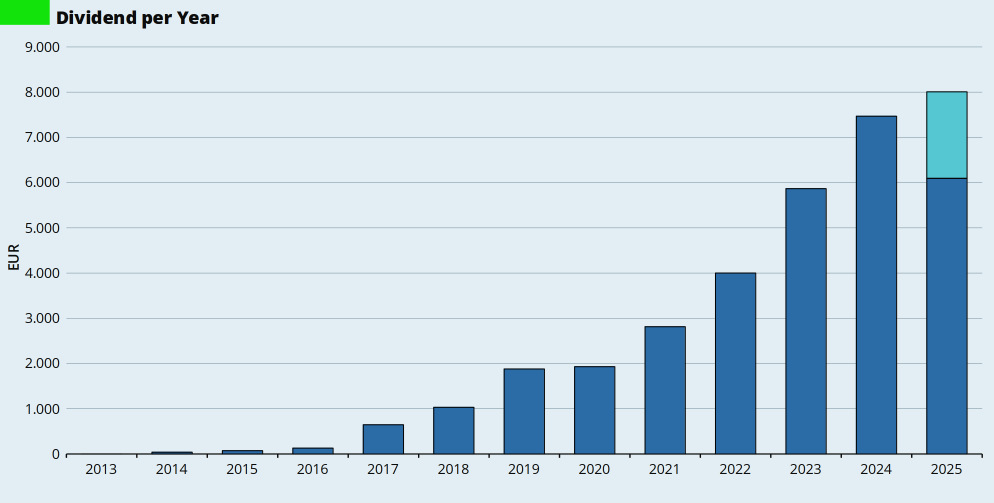
In het tweede kwartaal van 2026 ontving ik netto € 2.577,40 aan dividend op mijn rekening. In het tweede kwartaal van 2025 was dat nog € 2.538,64 en in het eerste kwartaal van 2026 ontving ik netto € 928,58.

Het dividendinkomen was 1,5 procent hoger dan in het tweede kwartaal van vorig jaar. Dat is bijna niks, gegeven dat ik vrijwel alleen dividend-ETFs bijkoop. Maar het dividend per aandeel is voor VWRL en TDIV dan ook gedaald.

In onderstaande tabel zie je het netto ontvangen dividend in Euro’s per aandeel.

2026Q22026Q12025 Q2
VWRL0,35940,4279
ISPA0,18700,25150,1786
TDIV0,68850,17850,7650

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.

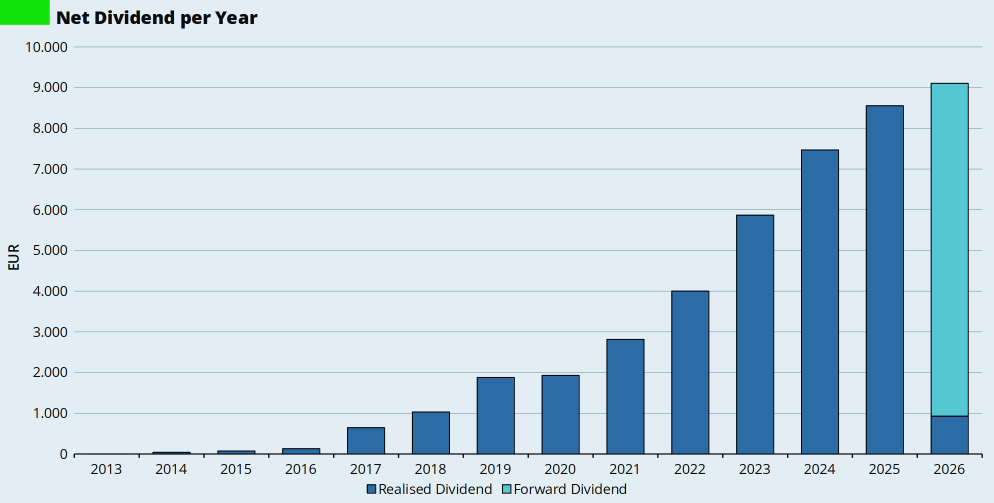
Bij mijn laatste analyse van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen.

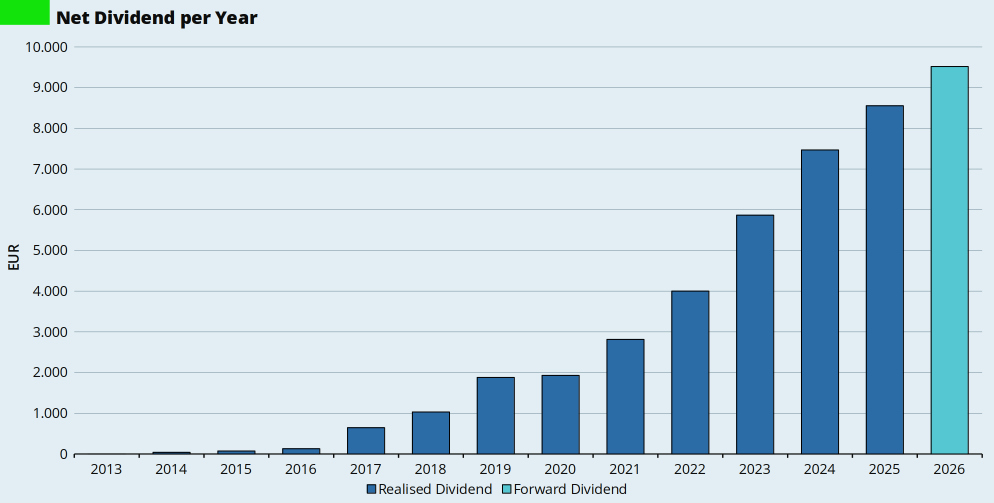
Voor 2026 verwachtte ik op basis van de afgelopen jaren ongeveer € 9.500 aan dividend. Na het eerste kwartaal van 2026 heb ik mijn dividendverwachting voor dit jaar neerwaarts bijgesteld naar € 9.100,00. En na het tweede kwartaal van 2026 heb ik dat verder moeten verlagen naar € 9.000,00. Zoals ik al had verwacht zorgt de geopolitieke onrust en de economische effecten daarvan voor lagere dividenduitkeringen.

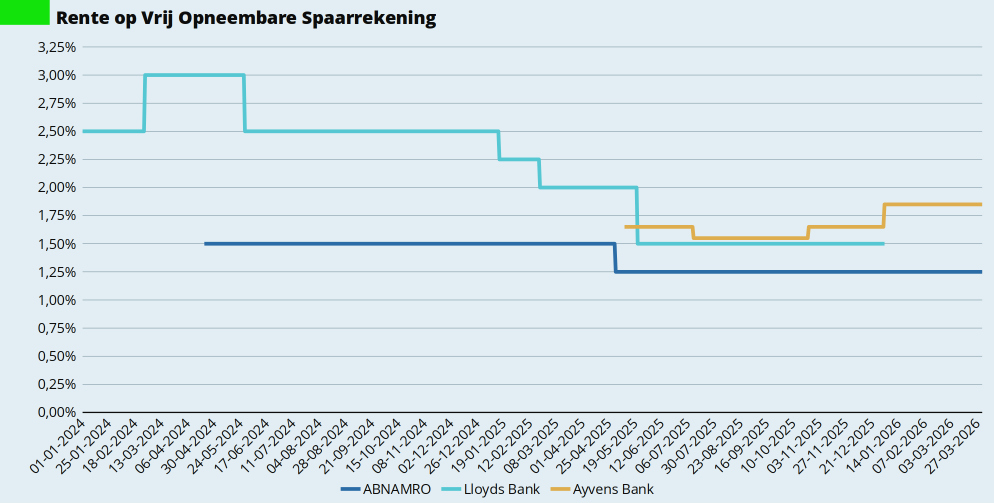
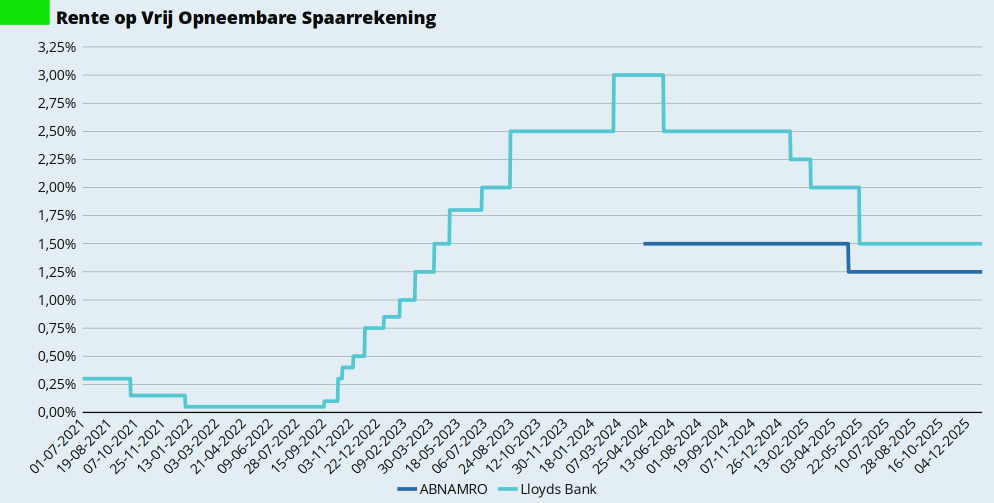
Dan de spaarrente. In januari verplaatste ik het spaargeld op mijn grote bufferrekening van Lloyds Bank naar Ayvens Bank. In totaal ontving ik in het tweede kwartaal € 211,52 aan rente. Over het eerste kwartaal van ABN AMRO, en over maart, april en mei van Ayvens Bank.

Afgelopen kwartaal zie ik opwaartse rentedruk bij de centrale banken. En een enkele bank kwam rond de betaaldata van vakantiegeld met een tijdelijk hogere rente. Ik hoop en verwacht eigenlijk wel dat de spaarrente in het komende kwartaal gaat stijgen.

Ook de rente boek ik op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto rentebedrag opneem in mijn administratie op het moment dat het op mijn spaarrekening bijgeschreven wordt.

Zo lang als ik mij kan herinneren volg ik de spaarrentes via Vanspaarbankveranderen.nl. Maar die is inmiddels overgenomen door Raisin. En laat dus alleen nog maar producten van Raisin zien. Het einde van een tijdperk. Ik volg de rentes nu via Independer.

Spaarpercentage

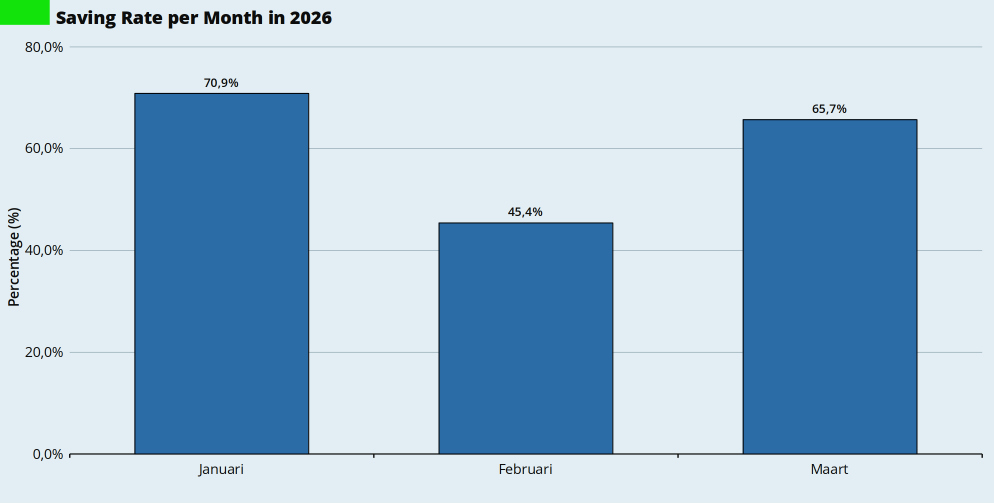
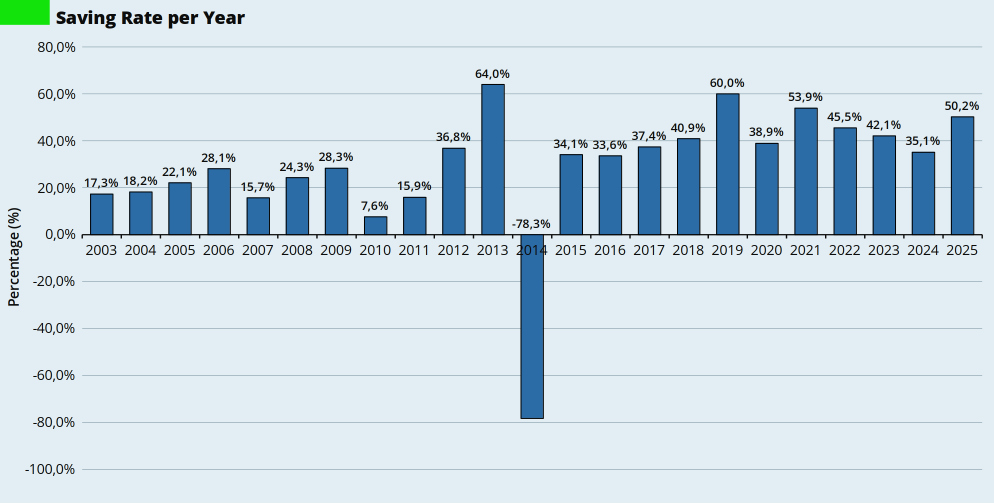
In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash.

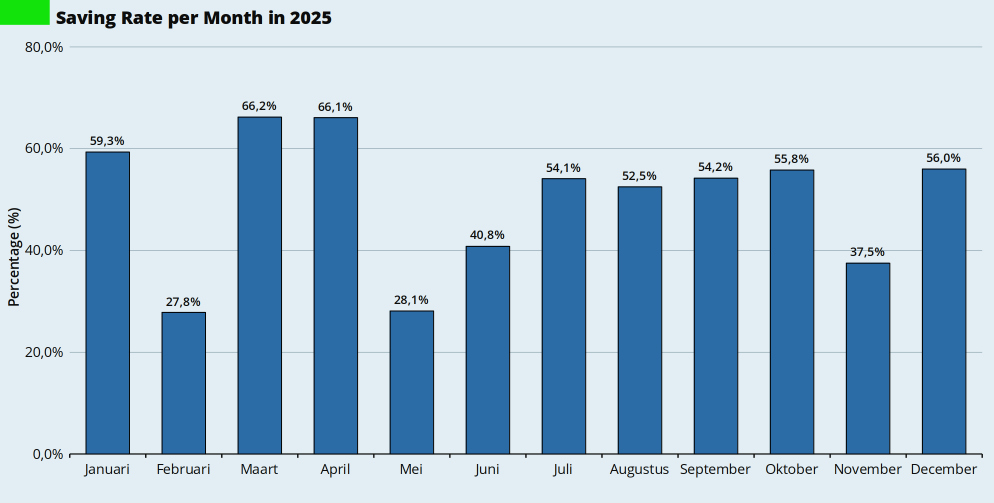
Het tweede kwartaal van 2026 was lager dan het eerste kwartaal. Juni was wel weer een hoog percentage.

Over het hele tweede kwartaal kwam ik uit op een spaarpercentage van 48,9 procent (Q1: 61,2%). Daar ben ik nog steeds meer dan tevreden mee. Voor 2026 tot nu toe staat mijn spaarpercentage op 54,6 procent.

Activa

Vrijwel al mijn bezittingen (‘activa’) zijn op waarde nul (€ 0,00) gewaardeerd. Alleen de waarde van mijn auto houd ik apart bij.

Ik heb sinds december 2023 in totaal ruim 55.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal.

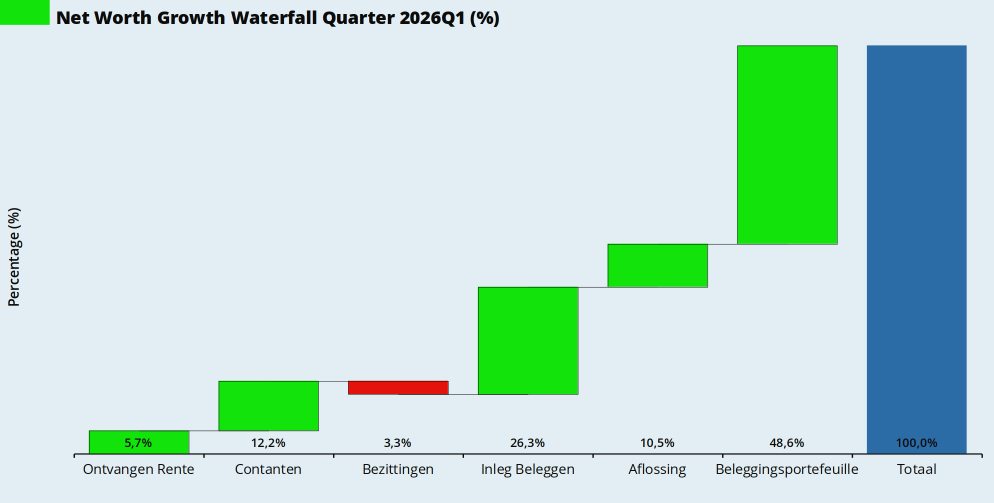
Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

Eigen Vermogen

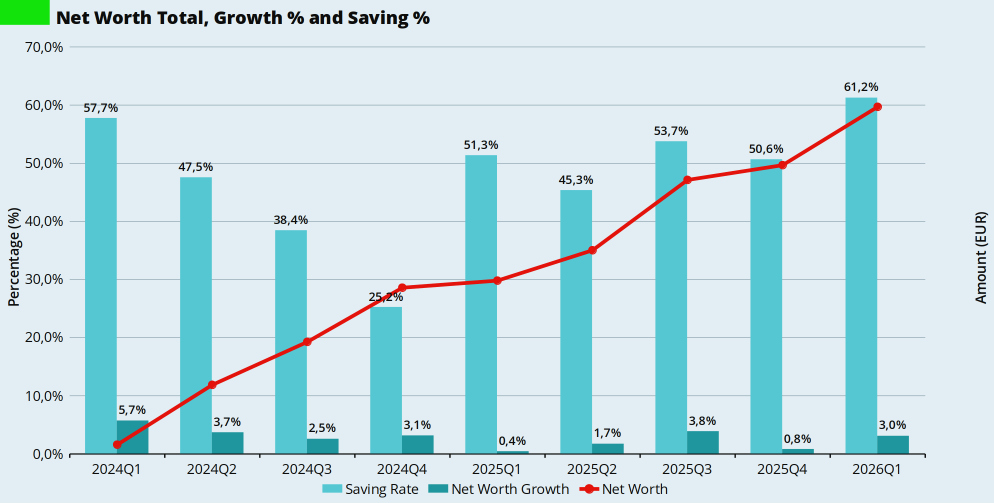
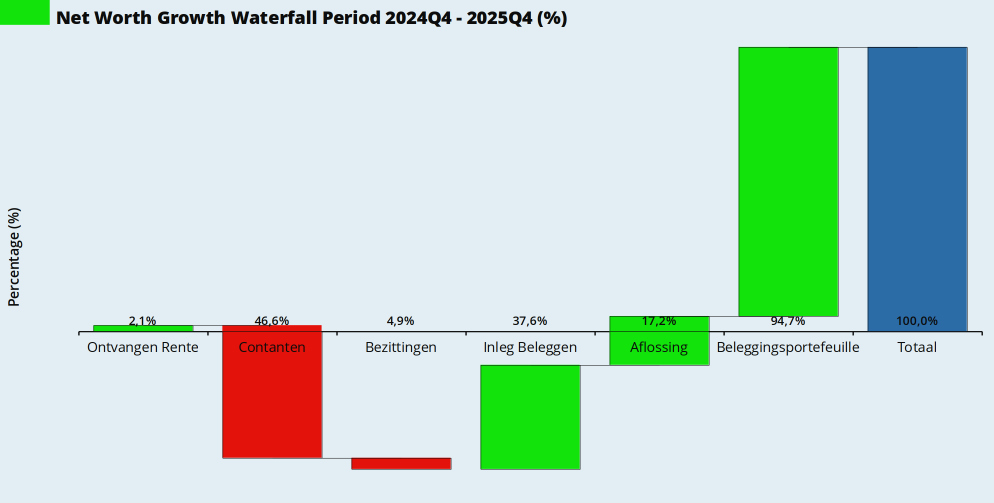
Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen, de rente-inkomsten, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen.

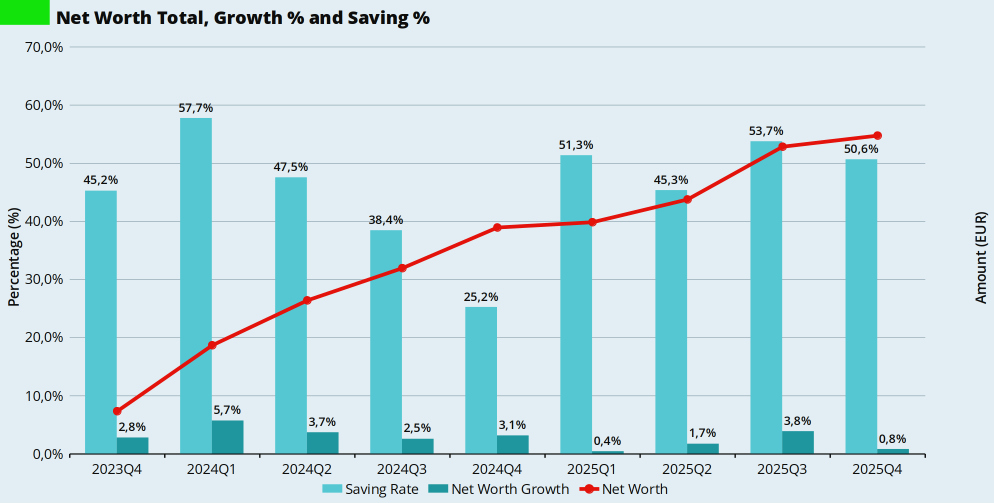
Over het afgelopen kwartaal is mijn eigen vermogen gegroeid met 6,4 procent. Sinds 2023 heb ik niet meer zo’n sterke kwartaalgroei gezien, en destijds was mijn vermogen ruim een derde lager dan het nu is. Bijna 90 procent van die groei wordt veroorzaakt door de aandelenmarkt.

En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Een prima spaarpercentage, en ook een meer dan prima vermogensgroei. Onvoorstelbaar eigenlijk, als je naar de geopolitieke ontwikkelingen kijkt.

Bijzondere Uitgave(n)

Dit kwartaal hadden we stevige medische kosten voor groot onderhoud aan het gebit van Doggy. Niet onverwacht. Gelukkig is alles goed gegaan.

En in het tweede kwartaal heeft mijn racemonster eindelijk z’n bezoekje aan de garage gebracht. Vier nieuwe banden en een nieuwe voorruit als onderdeel van de eerder genoemde dure maand. Betaald uit mijn potje voor onderhoud van de auto.

Tenslotte kochten we ook nog een nieuwe gadget, en gingen we een weekje op vakantie. Niet verwonderlijk dus dat het spaarpercentage in het tweede kwartaal iets lager was dan in het eerste kwartaal.

Hoe was jouw tweede kwartaal van 2026?

Je kunt alle oude kwartaalberichten teruglezen via mijn overzichtspagina.

Vakanties door de jaren heen

Het was weer even rustig hier. Dit keer met een goede reden, we waren een weekje op vakantie. Schoonmoeder was zo lief om even op de moestuin en de kas te letten, dus mijn plantjes leven nog. Behalve een paar komkommerplantjes die ik buiten uitgeplant had, die vonden het rond IJsheiligen nog te koud.

De vorige vakantie was alweer ruim anderhalf jaar geleden. Onze vakantie in oktober 2025 ging op het laatste moment niet door vanwege de komst van Doggy. We kozen er toen voor om dat weekje lekker thuis te blijven om aan elkaar te wennen.

Ons idee van vakantie

Ons idee van een vakantie is simpel. We huren een huisje op een zo rustig mogelijke plek ergens in Frankrijk. We gooien een koffer met kleding, een krat met nuttige dingen die op basis van vijftien jaar ervaring nog wel eens ontbreken in huisjes, een tas voor Doggy, en Doggy zelf in haar veilige-plek-slaapbench, achter in de auto en rijden naar het huisje toe.

Aldaar bekijken we dorpjes en stadjes, en bezoeken we marktjes voor stinkende worsten en stinkende kazen en gegrilde kippen en flesjes wijn. We lunchen bij bistro’s onder de platanen, of eten anderszins buiten de deur. Op het terras bij ons huisje lezen we boeken, eten we de kaasjes en worsten met stokbrood, en drinken de wijn. Is die wijn goed, dan gaat er een doosje mee naar huis.

Uiteraard vermijden we de schoolvakanties. Te druk, te lawaaiig, en vooral te duur. Je betaalt rustig drie keer zoveel voor hetzelfde huisje. Avontuurlijke reizen op andere continenten? Been there done that. Niet meer. We hebben nog een heel kort lijstje van droomreizen die we nog eens willen maken. Een cruise naar de Zuidpool in het gezelschap van een zeldzaam eng virus hoort daar niet bij.

En uiteraard gaat Doggy mee op vakantie. Net als voorheen Hondje. Doggy heeft het fantastisch gedaan. Lekker liggen tukken in haar bench, en bij elke pauze even een plasje en wat drinken. Druk lopen snuffelen op alle nieuwe plekjes. We hebben altijd de hondenrugzak bij ons die we ooit kochten toen Hondje wat slechter ter been pootjes werd. Daar kan Doggy in als ze tekenen van vermoeidheid vertoont, en lekker om zich heen kijken.

In Elders is het rustiger

Toen we nadachten over onze verhuizing naar Elders hebben we lang nagedacht over onze woonwensen. We wilden gaan wonen zoals we ook altijd onze vakantiehuisjes kozen. Rustig, afgelegen, landelijk. En dat is meer dan gelukt.

Consequentie is wel dat thuis rustiger is dan de meeste vakantie-adresjes. Dat is niet erg. Ons doel hier in Elders is om het leven te leiden waarvan je geen vakantie nodig hebt.

Het nut van vakanties

Tsja, als je een leven leidt waarvan je geen vakantie nodig hebt, waarom gaan we dan nog? Heel eerlijk, van mij hoeft het niet… Maar Vriendin wil zo graag. Ik las onlangs deze blog. Onze vakantie had zeker nut. Voor de aanvulling van onze wijnvoorraad bijvoorbeeld.

Maar even een andere omgeving leidt ook tot nieuwe inzichten. Zo hebben we ons gerealiseerd dat we thuis onszelf te weinig luie dagen gunnen. Er staan teveel klusjes op de lijst, en die zien we ook als we uit het raam kijken. Dus zijn er goede voornemens gemaakt. Ook thuis meer rust. Dat is een mooie opbrengst van deze vakantie.

Kosten door de jaren heen

Vakanties worden duurder. In het verleden slaagde Vriendin er nog wel in om prachtige plekjes te vinden voor maximaal € 100 per nacht. Tegenwoordig is het budget € 125 per nacht, en dat is al een uitdaging.

En de brandstofprijzen helpen dit jaar ook niet. Al hebben we de impact daarvan weten te beperken door zowel op heen- als de terugreis in Luxemburg te tanken, en verder de goedkopere tankstations bij de Franse supermarkten te gebruiken. Het viel ons overigens op dat veel Franse tankstations druk aan het verbouwen waren om laadstations voor elektrische auto’s te plaatsen.

Meneer Elders heeft uiteraard van alle vakanties de kosten precies in beeld. Daar is, naast mijn reguliere obsessie met een tot op de cent kloppende boekhouding, ook een goede reden voor. Vakanties vallen buiten de normale huishouding van Meneer Elders en Vriendin. Die verrekenen we dus apart, we betalen allebei de helft. Sinds we met de eigen auto op vakantie gaan gebruiken we ook een kilometertarief gebaseerd op de werkelijke kosten om die mee te rekenen.

En inmiddels geven die kostenoverzichten ook inzichten.

Zo zie je dat de gemiddelde kosten per dag stijgen. Tot en met 2023 lukte het ons om onder de € 200 per dag te blijven, alles inbegrepen. Maar dat lukt de laatste jaren niet meer. We naderen de € 250 per dag. Nog steeds heel netjes met z’n tweetjes drietjes. Maar een sterkere stijging dan de inflatie.

Vooral de kosten van verblijf en vervoer hebben impact. Vervoer hangt ook af van hoe ver we Frankrijk in rijden. Het maakt nogal wat uit of je halverwege stopt, of helemaal doorrijdt naar de Côte d’Azur of de Pyreneeën. En de kosten van verblijf die stijgen, dat schreef ik al.

Hier zie je dat beter terug, in de grafiek met de absolute kosten per categorie. In 2018 en 2022 gingen we overigens ruim twee weken weg. In de andere jaren 8 – 10 dagen. Dat vinden we lang genoeg.

In 2018 en 2022 zie je de kosten van vervoer dan ook hoger zijn. In die jaren huurden we een auto als we op vakantie gingen, en twee weken huren kost meer geld. Bovendien kregen we tot en met de corona-periode meestal onbeperkte kilometers bij huur. Maar dat extraatje was in 2022 afgeschaft. En apart afrekenen boven de 1.000 kilometer tikte aan in 2022.

We zullen echt wel op vakantie blijven gaan. Het is goed om onszelf er aan te herinneren hoe mooi ons leven in Elders is…

Wat is jouw idee van een goede vakantie?

Eerste kwartaal 2026

  • Berichtcategorie:Financiën

Het eerste kwartaal van het jaar 2026 is voorbij gevlogen. Met sneeuw en ijzel, met een nieuw kabinet waar ik ook alweer ernstige twijfels over heb, met bullebakken in de wereldpolitiek, met oorlog in het Midden-Oosten, en met uiteindelijk een voorjaar dat ook weer gewoon begonnen is.

Medio januari verscheen het jaarlijkse Global Risk Report van het World Economic Forum, door sommigen nog steeds beschouwd als de thuisbasis van de buitenaardse hagedissen die de wereld zouden regeren… Het straalde een grote somberheid uit. Rond diezelfde tijd benoemde The Economist somberheid als het belangrijkste economische probleem (paywall) op onze wereld. En somber ben ik ook wel. Het is toch wel beangstigend dat wij voor de rust, orde en vrede op deze planeet in grote mate afhankelijk zijn van een totaal onvoorspelbare president van de Verenigde Staten. We staan erbij en kijken ernaar. En oproepen om energie te besparen is betutteling, dat we het even weten.

Maar goed. Voorlopig draait de wereld nog steeds gewoon z’n rondjes om die ster die wij ‘zon’ noemen. Voor de 39e keer kijk ik terug op een kwartaal. Bijna tien jaar persoonlijke financiële historie. Wat deden de gebeurtenissen in deze wereld én mijn eigen persoonlijke keuzes dit kwartaal met mijn financiën? Kijk mee!

Aandelenmarkten

De Amerikaanse S&P500-index kwam in januari goed uit de startblokken, en mijn portefeuille steeg lekker mee. Maar dat vlakte al snel af, en het grootste deel van januari en februari was de S&P500 een vlakke lijn. Toen Israël en de Verenigde Staten eind februari Iran aanvielen werd de daling ingezet. Elke keer als je denkt dat de chaos in de wereld niet meer groter kan worden dan lukt het ze toch weer.

Want ‘chaos’, dat is op dit moment toch wel de term die de lading het meest afdekt. Als de oorlog ook echt klaar was geweest elke keer dat de Amerikaanse president zei dat ‘ie klaar was, dan zou de beste man een Nobelprijs voor de Vrede verdienen…

De Europese beurzen (die ik volg via de Eurostoxx 600 index) stegen in januari en februari lekker door. Maar ook ons continent werd meegesleept in de verwachte economische effecten van de oorlog in het Midden-Oosten. Bijna 10 procent ging er van de index af ten opzichte van de piek in februari. En we staan dus weer waar we vorig jaar november ook stonden. Het mag eigenlijk geen naam hebben.

Olie. Nog steeds de smurrie waar onze wereldeconomie voor een belangrijk deel van afhankelijk is. Ook Huize Elders. En al die elektrische-auto-rijders lijken het te vergeten, maar het plastic in hun rijende batterijbommetjes is ook gewoon gemaakt van aardolie.

Het geklooi van de Verenigde Staten en Israël in het Midden-Oosten heeft er in elk geval voor gezorgd dat de olieprijs zich weer boven de USD 100 per vat beweegt. Een niveau dat we sinds 2022 niet meer gezien hebben. Met voorlopig Rusland als lachende derde, want de Verenigde Staten versoepelen de oliesancties tegen die andere agressor om de pijn op de wereldmarkt te verzachten. Tot zover de principes en het moreel kompas.

Dan de rente. De voorzitter van de FED, Jerome Powell, kreeg dit kwartaal zelfs een dagvaarding. <cynisme aan> Die was vast en zeker niet bedoeld om de FED onder druk te zetten om de rente te verlagen, zoals een zekere bewoner van het Witte Huis met de protserige en door bange bedrijven gesponsorde balzaal wil <cynisme uit>. En Trump wees één van zijn trouwe volgelingen aan als ‘droomkandidaat’ om Jerome Powell op te volgen.

Voorlopig gebeurde er niks aan de rente. In de Verenigde Staten niet. En in Europa ook niet. Stijgende olieprijzen werken door in de inflatie. De ECB verwacht een hogere inflatie en een lagere economische groei. En bij hoge inflatie wil je de rente liever verhogen om de inflatie te drukken. Ik verwacht dus geen renteverlagingen op de korte termijn.

In onderstaande grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank.

Onlangs las ik overigens nog een aardig artikel waaruit blijkt dat de Verenigde Staten insolvent zijn. Dat is financieel jargon en betekent dat een (rechts-)persoon niet in staat is om alle schulden te voldoen en andere lopende financiële verplichtingen na te komen. Normaliter is het dan tijd voor een herstructurering of een faillissement. Iets waar Donald T. natuurlijk niet onbekend mee is.

Dan de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de Amerikaanse markt. Die ging sterk omhoog na de aanval op Iran, dat zal je niet verbazen. Anno 2026 wordt de economie nog steeds geraakt als de productie en het transport van aardolie verstoord worden. Maar de VIX zit niet in paniek-modus. Nog niet.

En zoals gebruikelijk ook een blik op de dollarkoers. Vorig jaar is de dollar behoorlijk verzwakt, van USD 1,03 per Euro naar USD 1,175 per Euro. In januari ging de daling van de dollar gewoon door. Aan het einde van het eerste kwartaal van 2026 kreeg je voor € 1,00 ongeveer USD 0,156. Dat is dan wel weer naar de zin van Oom Donald, het maakt de Amerikaanse export goedkoper. Niet dat ze daar nog veel maken dat we interessant vinden…

Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.

Mijn portefeuille

Mijn portefeuille beweegt keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs.

In januari had ik een aanval van ‘ronde-getallen-obsessie‘. Vandaar de breed gespreide set aankopen. Daarmee zorgde ik ervoor dat in mijn portefeuille-overzicht de aantallen aandelen bij elk fonds weer op een nul eindigden.

MaandFondsAantalKoers
JanuariiShares MSCI World Small Cap UCITS ETF (IUSN)1008,3060
Vanguard FTSE All-World UCITS ETF (VWRL)15144,4800
VanEck Dev Markets Dividend Leaders ETF (TDIV)548,9300
FebruariVanEck Dev Markets Dividend Leaders ETF (TDIV)3052,2700
MaartVanEck Dev Markets Dividend Leaders ETF (TDIV)4550,6600

En ik volgde dus ook mooi de bewegingen van de markt. Naar boven en naar beneden. Maar de kopen-en-vasthouden belegger blijft rustig doorgaan.

Deze grafiek toont mijn totale inleg, die nog steeds elke maand een stapje omhoog maakt, en de beweeglijke waarde van mijn beleggingsportefeuille. Zolang de waarde hoger is dan de inleg, is er niks aan de hand. En mocht de waarde ooit lager worden dan de inleg, dan is er ook nog niks aan de hand. Ik heb nog een lange beleggingshorizon.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWROR). Beide bekijk ik voor het laatste jaar plus één kwartaal.

Indicator2025Q12025Q22025Q32025Q42026Q1
% boven inleg76,9%77,8%84,4%93,1%95,5%
TTWROR (annualized)-/-5,21%-/-0,20%31,5%22,6%10,9%

Dividend en Spaarrente

In het eerste kwartaal van 2026 ontving ik netto € 928,58 aan dividend op mijn rekening. In het eerste kwartaal van 2025 was dat nog € 880,22 en in het vierde kwartaal van 2025 ontving ik netto € 2.458,92.

Het dividendinkomen was 5,5 procent hoger dan in het eerste kwartaal van vorig jaar. Dat komt vrijwel alleen door mijn voortdurende aankopen van extra dividendfondsen. Want het dividend per aandeel was voor ISPA fors lager dan vorig jaar.

In onderstaande tabel zie je het netto ontvangen dividend in Euro’s per aandeel.

2026 Q12025 Q42025 Q1
VWRL0,4652*
ISPA0,25150,41120,3703
TDIV0,17850,22950,1615

* Dit is het in kwartaal vier aangekondigde én betaalde dividend. Het in kwartaal drie aangekondigde en in kwartaal vier betaalde dividend blijft hier buiten beschouwing.

Net als in het eerste kwartaal van 2025 ontving ik geen dividendbetaling van VWRL. Dat drukt het dividendinkomen in het eerste kwartaal. Sinds begin 2025 betaalt VWRL het dividend uit op de eerste werkdag van het nieuwe kwartaal. Behalve in het laatste kwartaal. Begin oktober ontving ik de betaling over het derde kwartaal, en op 31 december de betaling over het vierde kwartaal.

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.

Bij mijn laatste analyse van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen. Voor 2026 verwachtte ik op basis van de afgelopen jaren ongeveer € 9.500 aan dividend.

Na het eerste kwartaal van 2026 is mijn dividendverwachting voor dit jaar neerwaarts bijgesteld naar € 9.100,00. Met de geopolitieke onrust en de economische effecten daarvan verwacht ik lagere dividenduitkeringen.

Dan de spaarrente. In januari verplaatste ik het spaargeld op mijn grote bufferrekening van Lloyds Bank naar Ayvens Bank. In totaal ontving ik in het eerste kwartaal € 1.214,99 aan rente. Over het hele jaar 2025 van mijn Lloyds rekening, nog een klein bedragje van Lloyds toen ik mijn rekening daar beëindigde, over het vierde kwartaal van ABN AMRO, en over januari en februari van Ayvens Bank.

Ook de rente boek ik op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto rentebedrag opneem in mijn administratie op het moment dat het op mijn spaarrekening bijgeschreven wordt.

Spaarpercentage

In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash. Het eerste kwartaal van 2026 begon ijzersterk. Dankzij de rente-inkomsten van Lloyds en de dividendinkomsten was januari een topmaand. Februari was normaal. En maart werd weer een beetje geholpen door de dividend-uitkering van TDIV.

Over het hele eerste kwartaal kwam ik uit op een spaarpercentage van 61,2 procent. Daar ben ik meer dan tevreden mee.

Activa

Vrijwel al mijn bezittingen (‘activa’) zijn op waarde nul (€ 0,00) gewaardeerd. Alleen de waarde van mijn auto houd ik apart bij.

Ik heb sinds december 2023 in totaal ruim 50.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal.

Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

Eigen Vermogen

Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen, de rente-inkomsten, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Ook de jaarlijkse aanpassing van de WOZ-waarde (al waardeer ik nog steeds op aankoopprijs, dus de mutatie is nul), en de rente-inkomsten. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen. Tsja. Al die groene balkjes. Je zou er bijna optimistisch van worden.

Over het afgelopen kwartaal is mijn eigen vermogen gegroeid met 3,0 procent. FIRE is nog wat FATTER geworden.

En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Een prima spaarpercentage, en ook een prima vermogensgroei. Onvoorstelbaar eigenlijk, als je naar de geopolitieke ontwikkelingen kijkt.

Bijzondere Uitgave(n)

Ik trakteerde mijzelf op een aantal mooie boeken over moestuinieren en ‘homesteading’. En we hadden medische kosten voor Doggy. Verder was het een rustig kwartaal. En daar houd ik van. Saai is goed. Als de politici dat nou ook eens wat meer zouden nastreven…

En dit kwartaal waren er ook bijzondere inkomsten. We vroegen subsidie voor de vervanging van onze kozijnen en ramen. Binnen een maand stond het geld op onze bankrekening.

Hoe was jouw eerste kwartaal van 2026?

Je kunt alle oude kwartaalberichten teruglezen via mijn overzichtspagina.

Jaarafsluiting 2025

  • Berichtcategorie:Financiën

Het jaar 2025 is voorbij. Ons eerste volledige jaar in Elders. Het jaar dat Hondje overleed en Doggy op haar eigen wijze (met en zonder spatie) ook veel nieuwe vreugde brengt in ons huishouden. Maar 2025 was ook het jaar waarin ik openlijk toegaf dat het FIRE-getal meer dan bereikt is, en het was mijn eerste volledige moestuinjaar hier in Elders. Persoonlijk een meer dan memorabel jaar dus. Ondanks de nog steeds deplorabele toestand van de wereld…

Voor de 38e keer kijk ik terug op een kwartaal. Voor de tiende keer sluit ik hier een financieel jaar af. Meer dan negen jaar persoonlijke financiële historie. Wat deden de gebeurtenissen in deze wereld én mijn eigen persoonlijke keuzes dit kwartaal met mijn financiën? Kijk mee!

Aandelenmarkten

Wederom begin ik met de Amerikaanse S&P500-index. Bubbel of geen bubbel, dat blijft de vraag. Ik denk ‘bubbel’, maar heb (net als ieder ander) geen enkel idee waar we in de bubbelcyclus zitten. Misschien stijgen we nog wel jaren door in dit tempo voordat we wegzinken in weer een diep en langdurig gat. Misschien begint het zinken morgen wel. Wie het weet mag het zeggen, maar wordt dan vast en zeker niet geloofd.

Ook in het vierde kwartaal was het een vrijwel onafgebroken lijn omhoog. Wel iets langzamer dan daarvoor, maar ja. Met een beginstand van 5.881,63, een dieptepunt van rond de 5.000 punten begin april, en een eindstand van 6.845,50 (totale stijging in 2025 16,4 procent) valt er weinig aan te merken op het totale rendement. Behalve die ene hardnekkige vraag: waar is het op gebaseerd? Op verwachtingen. Menselijke emoties. Meestal een wankele basis.

De Europese beurzen zijn ongemerkt het afgelopen half jaar toch wel een paar procent omhoog gekropen. Spectaculair is het allemaal niet, maar toch. De ESTX600 is 2025 begonnen op een stand van 507,62 en geëindigd op een stand van 592,19. Dat is toch een stijging van 16,7 procent. Een fractie beter dan de Amerikanen. Wat zal Trump daarvan balen…

Dan de rente. Eind oktober en medio december verlaagde de FED de rente met 0,25 procentpunt. Nog steeds veel te weinig naar de zin van Koning Wortel de Tweede, die eigenlijk een fors lagere rente nodig heeft om de effecten van zijn ‘economische beleid’ te maskeren. De ECB hield de rente ook in het laatste kwartaal ongewijzigd.

In onderstaande grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank.

Verder kijk ik ook elk kwartaal naar de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de Amerikaanse markt. Die is nog lang niet in crisis-stand. In de financiële crisis van 2008 – 2009 haalde de index standen boven de 80. Aan het begin van de coronapandemie stond er een stand net iets boven de 65 op de borden. Afgelopen jaar lag de piek net iets boven de 45 toen oom Donald zijn importtarieven aankondigde. De huidige standen zijn dan ‘normaal’ te noemen.

En zoals gebruikelijk ook een blik op de dollarkoers. Sinds begin dit jaar is de dollar behoorlijk verzwakt, maar net als in het derde kwartaal kwam de dollar ook in het vierde kwartaal nauwelijks in beweging. Aan het einde van het vierde kwartaal van 2024 kreeg je voor € 1,00 ongeveer US$ 1,03. Aan het einde van het derde kwartaal van 2025 was dat US$ 1,17. En eind 2025 kreeg je voor € 1,00 precies US$ 1,175.

Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.

Mijn portefeuille

Mijn portefeuille beweegt keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. Dit kwartaal ben ik doorgegaan met het kopen van dividend-ETFs. Gewoon omdat ik meer dividend wil ontvangen.

MaandFondsAantalKoers
OktoberiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)9532,3000
NovemberVanEck Dev Markets Dividend Leaders ETF (TDIV)3546,0950
DecemberVanEck Dev Markets Dividend Leaders ETF (TDIV)5047,7900

En ik volgde dus ook mooi de bewegingen van de markt. Die steeds nerveuzer wordt. Mensen praten en schrijven over uitstappen. Maar de kopen-en-vasthouden belegger blijft rustig doorgaan. Want je kunt immers alleen achteraf bepalen of je op het goede moment in- en uitgestapt bent. Tenzij je een kristallen bol hebt. En die heb ik niet.

Deze grafiek toont mijn totale inleg, die nog steeds elke maand een stapje omhoog maakt, en de beweeglijke waarde van mijn beleggingsportefeuille. Zolang de waarde hoger is dan de inleg, is er niks aan de hand. En mocht de waarde ooit lager worden dan de inleg, dan is er ook nog niks aan de hand. Ik heb nog een lange beleggingshorizon.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWOR). Beide bekijk ik voor het laatste jaar plus één kwartaal.

Indicator2024Q42025Q12025Q22025Q32025Q4
% boven inleg81,2%76,9%77,8%84,4%93,1%
TTWOR (annualized)18,8%-/-5,21%-/-0,20%31,5%22,6%

Dividend en Spaarrente

In het vierde kwartaal van 2025 ontving ik netto € 2.458,92 aan dividend op mijn rekening. In het vierde kwartaal van 2024 was dat nog € 1.669,13 en in het derde kwartaal van 2025 ontving ik netto € 2.676,79.

Bijzonder aan dit kwartaal was dat ik twee dividendbetalingen van VWRL registreerde. Begin oktober ontving ik de betaling over het derde kwartaal, en op 31 december de betaling over het vierde kwartaal. Zo kwam VWRL dit jaar toch aan vier dividendbetalingen.

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.

Bij mijn laatste analyse van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen. Voor 2025 verwachtte ik op basis van de afgelopen jaren ongeveer € 7.900 aan dividend.

In werkelijkheid heb ik in 2025 netto € 8.554,57 aan dividend ontvangen. Dankzij het bijkopen van dividend-ETFs, maar ook omdat het dividend per aandeel voor al mijn ETFs een paar procent gegroeid is.

Mijn Forward Dividend verwachting voor 2026 is minstens € 9.500. Het bijkopen van dividend-ETFs werpt nog steeds z’n vruchten af.

Dan de spaarrente. Nadat Lloyds de rente in mei van 2,00 procent naar 1,50 procent verlaagde is er hier niks meer gebeurd. Mijn kleine bufferspaarrekening bij ABN AMRO geeft ook nog steeds 1,25 procent rente. Rust bij de ECB, dus ook rust op de spaarmarkt.

Spaarpercentage

In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash. Het vierde kwartaal van 2025 was normaal te noemen.

Over mijn spaarpercentage over het hele jaar 2025 ben ik meer dan tevreden. Ik had voor dit jaar geen specifieke doelstelling voor mijn spaarpercentage vastgesteld. Over het hele jaar verwachtte ik tussen de 35 en 40 procent uit te komen, in lijn met mijn langjarig gemiddelde. Volgens GnuCash zit ik aan het einde van het vierde kwartaal op 50,2 procent voor dit jaar.

Mijn spaarpercentage houd ik al bij sinds 2003. Meerjarig doe ik het met deze score nog helemaal niet zo slecht. Hopelijk lukt dit in 2026 ook weer.

Activa

Vrijwel al mijn bezittingen (‘activa’) zijn op waarde nul (€ 0,00) gewaardeerd. Alleen de waarde van mijn auto houd ik apart bij.

Ik heb sinds december 2023 in totaal ruim 46.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal.

Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

Eigen Vermogen

Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Ook een beetje rente, ABN AMRO keert dat elk kwartaal uit. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen.

Mijn contanten (het geld op de lopende rekening en de spaarrekening) namen stevig af. Dat komt natuurlijk door het betalen van de rekening voor de nieuwe kozijnen. De inleg op de beleggingsrekening en de aflossing van de hypotheek waren ‘normaal’. De stijgende lijn van de aandelenbeurs maakte dat ik per saldo in het laatste kwartaal ook weer in de plus uitkwam. Groei.

Over het hele jaar 2025 is mijn eigen vermogen gegroeid met 6,8 procent. Alle factoren behalve het spaarsaldo leverden een positieve bijdrage, maar de belangrijkste was de wispelturige maar uiteindelijk toch zeer goede aandelenmarkt in 2025.

En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Een normaal spaarpercentage, en ook weer groei.

Bijzondere Uitgave(n)

Ook in het vierde kwartaal verwenden we onszelf en Doggy met extra ‘benodigdheden’ voor Doggy. Daarnaast heb ik begin oktober mijn jaarlijkse voorraadje whisky laten bezorgen. Er zijn al enkele avonden doorgebracht in mijn stoel voor de haard met Doggy op schoot, en met een boek (op de e-reader) en een glaasje whisky onder handbereik. Klein geluk.

Hoe was jouw laatste kwartaal van 2025?

Je kunt alle oude kwartaalberichten teruglezen via mijn overzichtspagina.

Herhaling: Les in budgetteren

  • Berichtcategorie:Financiën

Budgetteren. Of een begroting maken. ‘Misschien wijd ik er nog wel eens een blogpost aan’, schreef ik ooit. Hier is een herhaling van mijn bericht uit 2023, in de aanloop naar de komende FIRE-meetup.

Budgetteren is één van de pijlers onder mijn Financiële Systeem. Nog steeds. Overigens gebruik ik de term budget en begroting door elkaar heen. Een gruwel voor financiële puristen, maar het maakt weinig verschil voor mijn persoonlijke financiën. Maar wat heb ik dan nog toe te voegen aan de gratis cursus van Aaf?

In één van mijn bijdragen aan die cursus ben ik uitgebreid ingegaan op de psychologie van budgetteren. Het moeilijkste deel, wat mij betreft. Budgetteren is niet hetzelfde als bezuinigen. Ook leuke dingen mogen begroot worden, graag zelfs. En toch denk ik dat ik nog wat toe te voegen heb. Namelijk een ‘hoe doe je dat nu?’. Gewoon, jullie heel concreet meenemen in hoe ik mijn begroting maak en hoe mijn spreadsheet er uit ziet. Gewoon als voorbeeld.

Wat heb je nodig?

Budgetteren werkt eigenlijk het beste als je al een beetje zicht hebt op je inkomsten en uitgaven. Je kunt wel roepen ‘mijn budget voor boodschappen is € 50 per week’, maar als je niet weet wat je de afgelopen periode werkelijk uitgegeven hebt, en jezelf daar ook bij durft af te vragen of het anders kan, dan heeft het weinig zin. Als je een weekbudget van € 50 instelt terwijl je in werkelijkheid de afgelopen periode € 100 per week uitgaf, dan organiseer je alleen maar je eigen teleurstelling. En zul je het budgetteren al heel snel weer loslaten.

Er zijn natuurlijk wel trucjes. Zo vind je op de website van het NIBUD legio voorbeelden van wat een ‘gemiddeld Nederlands huishouden’ uitgeeft. Niemand is een gemiddelde, maar als je geen zicht hebt op je uitgaven en inkomsten, en geen tijd of zin hebt om daar eerst inzicht in te krijgen, dan is het beter dan niets. Het is in elk geval een begin.

Zelf gebruik ik twee stukjes gereedschap voor het maken van mijn begroting. Dat zijn mijn spreadsheets en mijn administraties in GnuCash. En in die administraties zitten zitten al mijn persoonlijke uitgaven en al onze gezamenlijke huishouduitgaven sinds 1 januari 2013. Bij gebrek aan kristallen bol is het verleden immers de beste voorspeller van de (nabije) toekomst.

Uitgangspunten

Een paar simpele uitgangspunten. Mijn administraties werken op basis van kalenderjaren, en daarbinnen begroot ik per kalendermaand. Sommige mensen laten hun financiële maand beginnen als het salaris binnenkomt, maar dat doe ik niet. Dat zou maar ingewikkeld zijn met overzichtjes en berekeningen. Ik houd de dingen graag simpel.

Financiële kalenderjaren en maanden als budgetperiode zijn dus ook de standaardinstellingen die ik gebruik in GnuCash. En voor elk kalenderjaar maak ik een nieuwe begrotingsspreadsheet. Vertrekpunt daarbij is uiteraard de actuele begrotingsspreadsheet van het voorgaande jaar. Ik ontwikkel door, ik begin niet steeds opnieuw.

Ik probeer zoveel mogelijk op maandbasis te begroten. Maar er zijn posten die zo onregelmatig over het jaar verspreid zijn dat ik daarmee mijzelf voor de gek houd. In dat geval begroot ik een jaarbedrag.

Uiteindelijk voer ik op basis van de begrotingsspreadsheet een Jaarbudget in GnuCash in. Daar heb ik een uitgebreide blogpost over geschreven. In de praktijk betekent dit ook hier: kopiëren van het budget van afgelopen jaar, en aanpassen waar nodig. Het leven verandert gelukkig niet elk jaar heel drastisch.

Soorten uitgaven

Het onderscheid tussen vaste en variabele lasten heb ik in mijn bijdrage bij Aaf uitgebreid toegelicht. Vaste lasten zijn uitgaven die je elke maand, elk kwartaal of elk jaar doet, of die in elk geval regelmatig terugkomen. Het zijn terugkerende uitgaven die je moet betalen omdat je een juridische overeenkomst bent aangegaan met een leverancier, provider of dienstverlener, of vanuit een wettelijke verplichting. En variabele lasten, dat is dus ‘de rest’. Al jouw uitgaven die niet tot de vaste lasten gerekend worden. Dingen die je niet op een vast tijdstip betaalt. Uitgaven waar je zelf enige controle hebt over het moment waarop je de uitgave doet.

Mijn begrotingsspreadsheet

Tijd om jullie mee te nemen in mijn begrotingsspreadsheet. Die bevat eigenlijk twee begrotingen. Eentje voor de gezamenlijke huishouding, en eentje voor mijn persoonlijke inkomsten en uitgaven. Die hebben allebei een eigen werkblad. De opzet is heel simpel. Elke regel correspondeert met een van de grootboekrekeningen uit mijn administratie. Er is een kolom voor totalen. En een kolom per maand.

Welke stapjes zet ik dan?

De kern van mijn begrotingsproces is dat ik deze werkbladen regel voor regel doorloop. En mij bij elke regel afvraag ‘wat moet ik hiermee?’. Daar zitten een aantal stapjes in. Heb ik er de afgelopen jaren iets op begroot? Wat heb ik uitgegeven? Wat verwacht ik dat er het komende jaar gaat gebeuren. Deels feiten die ik uit mijn oude begroting en (vooral) mijn administratie kan halen. Maar deels ook gevoel, goede of slechte voornemens, en plannen.

Sommige dingen zijn tot op de cent te plannen. Mijn hypotheekspreadsheet vertelt mij tot op de cent nauwkeurig wat we elke maand aan aflossing en rente gaan betalen (onder voorbehoud dat we onze huidige strategie blijven volgen). Ik weet wat ons ZIGGO-abonnement elke maand kost, en ik weet ook dat ze dat elk jaar per juli verhogen. Dat kan ik inschatten op basis van de inflatie die ik bij het CBS haal.

Sommige (met name variabele) uitgaven zijn moeilijker in te schatten. Daar helpt GnuCash mij. Eerder schreef ik al over de Estimate-functie. Met die functie worden de werkelijke uitgaven in mijn administratie als basis gebruikt om een budget voor de komende periode te schatten.

Potjes in de begroting

Voor de grote uitgaven die periodiek terugkomen heb ik natuurlijk mijn potjes. Die hebben een bijzonder plekje in mijn begroting. De meeste potjes hebben een eigen werkblad, dat kon je in de afbeelding hierboven al zien. Maar het is heel verschillend hoe ik er mee omga.

Bijvoorbeeld mijn bril. Ik heb met mijzelf afgesproken dat ik minimaal elke drie jaar een afspraak maak bij mijn opticien om mijn ogen te laten controleren. Als ik het gevoel heb dat mijn bril niet meer optimaal is kan ik dat natuurlijk vaker doen, maar na drie jaar moet ik echt van mijzelf. Mijn ogen worden uitgebreid opgemeten, en ik zoek een nieuwe bril uit. Op basis van de rekening van de bril bepaal ik wat ik dan de komende drie jaar elke maand moet reserveren om over drie jaar weer ongeveer genoeg geld in het potje te hebben zitten voor de volgende bril. Mijn laatste bril kocht ik in 2021 en die kostte ongeveer € 1.800 (een dure, ik weet het). Ik reserveer nu maandelijks ( 1.800 / ( 3 jaar * 12 maanden ) = ) € 50 per maand. Er zit op dit moment € 1.500 in het potje, begin 2024 zit er voldoende geld in het potje voor de volgende bril.

Een ander potje is de vakantie. Ik krijg geen vakantiegeld meer, maar heb een individueel keuzebudget dat ik maandelijks laat uitbetalen. Maar ik stort maandelijks € 100 in het potje. Daar betaal ik mijn aandeel in onze vakanties van.

Bij het maken van de begroting loop ik alle potjes even langs. Wat heb ik afgelopen jaar bijgestort? Wat heb ik uitgegeven? Wat verwacht ik komend jaar? Op basis daarvan bepaal ik wat ik komend jaar maandelijks in mijn potjes wil storten. De afgelopen jaren heb ik er steeds een blogpost aan gewijd.

Nog wat voorbeelden

Nog wat voorbeelden van hoe ik mijn begroting maak. Mocht je vragen hebben over hoe ik met andere specifieke uitgaven om ga, laat dan even een reactie achter. Dan vul ik het overzicht aan.

Ik zal niet ontkennen dat Meneer Elders (net als vroeger Geldnerd) met sommige posten een beetje overgestructureerd omgaat. Aard van het beestje. Ik ga dan ook tegen niemand zeggen ‘doe het zo, het is de enige juiste manier’. Het is de manier die werkt voor mij. Als je zelf aan de slag gaat, zul je na verloop van tijd ook jouw eigen manier vinden.

Mijn Kledingbudget. Twee keer per jaar ga ik nog steeds door mijn kledingkast heen. Ik heb tien overhemden, allemaal hetzelfde merk. Idem mijn t-shirts. Kostuums draag ik niet meer, maar mijn schoenen allemaal van hetzelfde merk. Zo ook mijn sokken en truien en poloshirts. Allemaal mede gekocht op duurzaamheid. ik weet ongeveer hoe lang ze ongeveer meegaan. Ik heb dus een begroting die een tandje dieper gaat dan ‘wat gaf ik afgelopen jaar ongeveer uit’.

Voor Doggy zijn we de kosten nog aan het ontdekken. We weten wat haar voer en snackjes kosten. Hoeveel zij daarvan nodig heeft. We weten wat haar medicijnen kosten. Een post ‘overige’ voor speeltjes. En binnenkort moet ze voor de eerste keer naar de trimsalon, die grootboekrekening had ik nog niet…

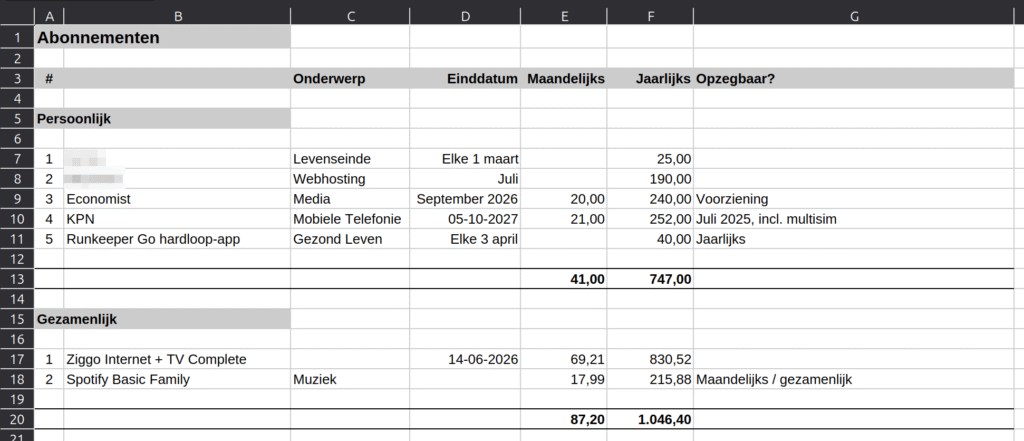
In mijn begroting zit ook de lijst met abonnementen. Met per abonnement wat het per maand en per jaar kost, en wat de opzegdatum / vervaldatum is. Allemaal handig bij elkaar. Die opzegdata staan uiteraard ook in mijn agenda. Hier geen abonnementen die per ongeluk nog weer een jaar doorlopen omdat we zijn vergeten om ze tijdig op te zeggen.

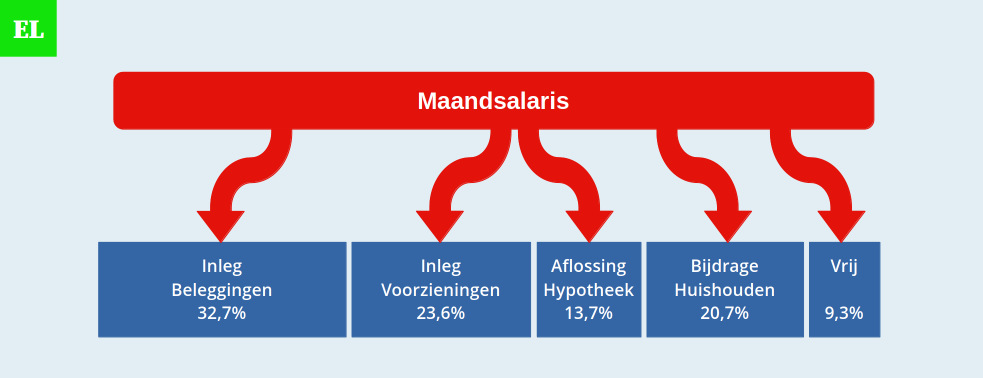
In mijn begrotingsspreadsheet maak ik ook alvast een verdeling van mijn salaris. Wat stort ik in de voorzieningen? Leg ik in in mijn beleggingen. Wat draag ik bij aan de aflossing van onze hypotheek en aan onze gezamenlijke huishoudrekening? En wat blijft er over als zakgeld?

Bijdrage aan de Gezamenlijke Huishouding

In de begrotingsspreadsheet zit ook een werkblad voor de berekening van onze beider bijdrage aan de gezamenlijke huishoudrekening. In het samenlevingscontract hebben Meneer Elders en Vriendin een aantal afspraken gemaakt:

  • Aflossing van een eigen woning betalen we 50/50, we zijn beide voor de helft eigenaar.
  • Reguliere huishouduitgaven (inclusief hypotheekrente) gaan naar draagkracht, en dat is gebaseerd op ons beider netto maandsalaris.
  • Bijzondere uitgaven zoals vakanties en de aanschaf van inboedel betalen we ook 50/50. Die begroten we dan ook niet, maar verrekenen we achteraf.

Op basis van de gezamenlijke begroting heb ik zicht op de maandelijkse uitgaven. Van onze salarisbrief haal ik de maandelijkse netto inkomsten. Uit mijn hypotheekspreadsheet komt de verwachte maandelijkse aflossing. De formule voor de bijdrage is dan simpel:

Bijdrage = ( ( eigen inkomen / ( eigen inkomen + inkomen partner ) ) * maandelijkse uitgaven ) + 50% van de gemiddelde maandelijkse aflossing

We hebben allebei een automatische overboeking ingesteld. Daags na binnenkomst van ons salaris wordt ons aandeel overgemaakt naar de gezamenlijke huishoudrekening. En als er gedurende het jaar grote veranderingen zijn dan passen we die overboeking aan.

Voortgang bewaken

Gedurende het jaar kijk ik af en toe hoe het gaat met onze werkelijke uitgaven ten opzichte van de begroting. In elk geval aan het einde van elk kwartaal. En verder heb ik door de jaren heen een paar handigheidjes gevonden, een soort ‘alarmbelletjes’ die maken dat ik tussentijds ook nog wel eens kijk hoe het met de begroting gaat.

Voor mijn persoonlijke administratie let ik op het Spaarpercentage ( = ( inkomsten -/- uitgaven ) / inkomsten ). Op basis van mijn begroting weet ik waar dat ongeveer zou moeten zitten. Ik heb er geen specifiek doel meer voor, maar het blijft een belangrijk getal. Het rendement op mijn vermogen kan ik niet beïnvloeden, maarde inleg wel.

Voor de gezamenlijke huishoudrekening kan ik ook heel eenvoudig in de gaten houden of we afwijken van budget. Als we aan het einde van de kalendermaand geld tekort komen is er iets aan de hand. Idem dito als er ruimschoots geld overblijft. Het kan eens een keertje gebeuren, maar twee maanden op rij is voor mij altijd een signaal om even in de administratie te duiken en te kijken wat er aan de hand is. En waar nodig de begroting aan te passen.

Tijdsbesteding

Als je dit allemaal zo leest, dan denk je misschien dat het heel veel tijd kost. Maar dat valt best mee. Natuurlijk, het heeft best veel tijd gekost om mijn systemen op te zetten. Die tijd kun je jezelf besparen, door bijvoorbeeld mijn rekeningschema te downloaden en te gebruiken. Nu het systeem draait, is de tijdsbesteding best beperkt. Het maken van de begroting voor een nieuw jaar kost me minder dan een halve dag. En elk kwartaal besteed ik een ochtend aan het bijwerken van mijn dashboard, het kijken naar de begroting, én het schrijven van mijn kwartaalrapportage. En dan zo nog wat momenten tussendoor. Krijg ik een mailtje over een tariefswijziging, dan wordt dat tijdens mijn wekelijkse finance-moment verwerkt in de begroting. Ik vind dat goed bestede tijd, gegeven de financiële rust die ik er voor terug krijg.

Maak jij een begroting? Hoe doe je dat?

In de herhaling: Budgetteren

  • Berichtcategorie:Financiën

De komende dagen ga ik iets doen wat ik in mijn meer dan tienjarige bloghistorie nog nooit gedaan heb. Ik ga oude berichten van stal halen. Waar nodig zijn ze bijgewerkt naar nieuwe inzichten, dat wel. Maar toch. Een blogger die in herhaling vervalt. Zo diep wil je niet zinken…

Ik heb er wel een goede aanleiding voor. Komend weekend is er een FIRE Meet-up. Ver weg in vijandelijk gebied. In Utrecht. Maar ik zal er zijn. En met Chris die ooit weer gaat bloggen en elke aanwezige die daar behoefte aan heeft in gesprek gaan over het nut van budgetteren.

Als opwarmertje een herhaling van twee stukken die ik erover schreef. De eerste was een gastbijdrage aan de gratis cursus budgetteren van ZuinigAan. Die lees je vandaag. Later deze week herhaal ik een oude blogpost van Geldnerd (wie?) over hoe ik zelf budgetteer.

Zie ik je in Utrecht?

De psychologie van budgetteren

Voor veel mensen bestaat Budgetteren alleen uit cijferwerk. Uit grasduinen door je uitgaven van het afgelopen jaar, en op basis daarvan bepalen wat je het komende jaar elke maand uit moet of kunt geven. Uit het aanpassen van je maandbudget als je een mailtje krijgt dat jouw internetabonnement € 5 per maand duurder wordt. Maar dat is het eenvoudige deel van budgetteren. Tot 10 tellen kan immers vrijwel iedereen.

Budgetteren kan psychologisch heel zwaar aanvoelen. Het is namelijk ook een confrontatie met jezelf. Met jouw eigen sterke en zwakke punten, en jouw wensen en verlangens. Bij de blogpost waarin ZuinigAan deze cursus aankondigde en vroeg om ideeën, verwoordde Titia het heel treffend als volgt: “Hoe houd je het vol? Ik begrijp niet hoe je bezuinigen leuk kunt vinden, na een maand word ik depri en wil ik boeken kopen of plantjes of stofjes op de markt. Of duur eten, wat ik anders nooit doe. Ik word gewoon rebels, grr!”.

Omdenken: budgetteren is leuk!

Om als eerste een misverstand uit de wereld te helpen: Budgetteren is niet automatisch hetzelfde als bezuinigen. Budgetteren is bedoeld om je te helpen. Te helpen om zeker te weten dat je uit gaat komen met je inkomen. Zeker te weten dat je alles kunt betalen dat je moet betalen. Hopelijk ook om te weten welke ruimte je hebt voor leuke dingen. Budgetteren zou dus rust moeten brengen. Je hebt minder geldstress. Hoe fijn is dat? Als je merkt dat budgetteren rust geeft, dan wordt het makkelijker om het vol te houden.

Bouw ruimte voor leuke dingen in

Als je de neiging krijgt om uit de band te springen, dan is jouw budget misschien wel te streng? Het is echt niet verboden om ruimte voor jezelf in te bouwen. Vind jij het belangrijk om af en toe een mooie bos bloemen voor jezelf te kopen? Dan budgetteer je dat toch gewoon? Vind jij het belangrijk om af en toe een mooi boek te kopen? Niemand die jou verbiedt om een boekenbudget aan te houden (of een abonnement op de bibliotheek natuurlijk). Heb jij een leuke hobby aan knutselen of je eigen kleding maken? Ook daar kun je jezelf gewoon een budget voor geven.

Sociale druk

Ken je dat? Je spreekt af met een paar vrienden of vriendinnen, en er moet natuurlijk weer net naar die ene hippe dure kroeg gegaan worden. Of je wilt gezellig uit eten, maar je gezelschap kiest net dat ene duurdere restaurant uit. Je weet eigenlijk dat het deze maand even niet uitkomt. Of dat het echt helemaal niet uitkomt. Maar zeg je er iets van, of doe je toch maar mee? En houd je dan aan het eind van je geld een stukje maand over?

Er is geen makkelijke oplossing voor. Bij veel mensen is praten over geld nog steeds een taboe. Toch is dat de enige manier die werkt. Het bespreekbaar maken. Of je kunt natuurlijk ook niet meegaan en thuis op de bank gaan zitten sippen. Probeer rustig uit te leggen dat je heel graag deelneemt, maar waarom je je deze uitgave niet kunt of wilt veroorloven. Stel een alternatief voor, nodig bijvoorbeeld mensen bij je thuis uit waarbij iedereen een hapje of een drankje meeneemt. De eerste keer zal dit erg spannend zijn, maar je hebt best kans dat blijkt dat je niet de enige bent. En hoeveel dieper wordt de band in de groep als je ook vrijuit over geld en financiële problemen kunt praten?

Vind je het wel belangrijk en kun je het je wel veroorloven? Neem dan in jouw budget een aparte post op voor uitjes met vrienden. Dan hoef je je niet schuldig te voelen als je daags na een leuk (maar niet goedkoop) uitstapje jouw kasboekje bijwerkt…

Budgetteren als bittere noodzaak

Er is natuurlijk een grote groep mensen die echt geen ruimte heeft voor leuke dingen. Die elke maand moeite heeft om de eindjes aan elkaar te knopen. Juist voor die groep is goed budgetteren belangrijk, denk ik. Jouw situatie wordt er niet leuker van. Maar een goed budget kan wel helpen om de geldstress te verminderen. En dat is toch fijn als je al zorgen genoeg hebt.

Lukt het je niet om dit zelf te doen? Vraag dan hulp. Is er iemand in je omgeving die je vertrouwt? Veel gemeenten hebben ook programma’s om mensen met financiële zorgen te helpen. In mijn gemeente loopt bijvoorbeeld een programma waarbij je een ‘budgetmaatje’ kunt krijgen. Gewoon een andere inwoner van mijn gemeente, die zich hiervoor heeft aangemeld, en je helpt om zicht te krijgen en te houden op je geld. Je hoeft het niet alleen te doen.

Heb jij een budget?

Derde kwartaal 2025

  • Berichtcategorie:Financiën

Het derde kwartaal van 2025 is voorbij, het najaar is begonnen. Stilletjes begin ik na te denken over het opzetten van de kerstboom, al is er van vrede op aarde nog steeds weinig te merken.

Een beetje later dan normaal (want er was belangrijker nieuws) kijk ik, voor de 37e keer, terug op een kwartaal. Meer dan negen jaar persoonlijke financiële historie. Wat deden de gebeurtenissen in deze wereld én mijn eigen persoonlijke keuzes dit kwartaal met mijn financiën? Kijk mee! De eerste kwartaalrapportage met mijn grafieken in de nieuwe huisstijl.

Aandelenmarkten

Ook dit keer begin ik met de Amerikaanse S&P500-index. Aan het einde van het tweede kwartaal tikte de S&P500 weer recordstanden aan. Zelfs waanzin kan normaal worden, schreef ik toen. En ook in het derde kwartaal was het een vrijwel onafgebroken lijn omhoog. Het adagium ‘verkoop in mei en kom in september terug’ was dit jaar niet van toepassing. Ik kijk ernaar en vind er verder weinig van. Eerst maar eens afwachten wanneer en met hoeveel lawaai de AI-bubbel barst. Dan gaan we daarna de scherven wel weer oprapen.

De Europese beurzen bewegen zich, na het herstel van april / mei, vooral horizontaal. Geen sterke stijgingen, maar ook geen dalingen. Met al het nieuws is dat op zich al wonderbaarlijk te noemen.

Bij de centrale banken was het een rustig kwartaal. Ook de FED en de ECB houden zomervakantie…

In september verlaagde de Amerikaanse FED de rente met 0,25 procentpunt. Veel te weinig naar de zin van Koning Wortel de Tweede, maar gezien alle onzekerheden snap ik dat wel. De ECB hield de rente ongewijzigd.

In onderstaande grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank.

Verder kijk ik ook elk kwartaal naar de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de markt. Geen bewegingen dit kwartaal. Er zijn natuurlijk ook nog geen nieuwe rampen op ons pad gekomen. Alleen de bestaande rampen, en die accepteren we blijkbaar.

En zoals gebruikelijk ook een blik op de dollarkoers. Sinds begin dit jaar is de dollar behoorlijk verzwakt, maar in het derde kwartaal kwam de dollar nauwelijks in beweging. Aan het einde van het vierde kwartaal van 2024 kreeg je voor € 1,00 ongeveer US$ 1,03. Aan het einde van het tweede kwartaal van 2025 was dat US$ 1,18. En inmiddels krijg je voor € 1,00 ongeveer US$ 1,17.

Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.

Mijn portefeuille

Mijn portefeuille beweegt zoals altijd keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. Dit kwartaal ben ik gewoon doorgegaan met het kopen van dividend-ETFs. Gewoon omdat ik meer dividend wil ontvangen.

MaandFondsAantalKoers
JuliiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)12031,2000
AugustusiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)5032,1700
SeptemberiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)7531,9793

In het derde kwartaal volgde ik ook mooi de bewegingen van de markt. De waarde van mijn portefeuille blijft op een all-time high. De kopen-en-vasthouden belegger blijft gewoon rustig doorgaan.

Deze grafiek komt niet meer uit Portfolio Performance. Want dan zou het de enige grafiek zijn die niet bij de huisstijl past, dat kon mijn obsessieve brein niet aan. Het is ook niet meer de ingewikkelde grafiek van voorheen. Maar gewoon mijn totale inleg, die keurig elke maand een stapje omhoog maakt, en de beweeglijke waarde van mijn beleggingsportefeuille.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWOR). Beide bekijk ik voor het laatste jaar plus één kwartaal. Het was een wild kwartaal…

Indicator2024 Q32024 Q42025 Q12025 Q22025
Q3
% boven inleg75,5%81,2%76,9%77,8%84,4%
TTWOR (annualized)14,7%18,8%-/-5,21%-/-0,20%31,5%

Dividend en Spaarrente

In het derde kwartaal van 2025 ontving ik netto € 2.676,79 aan dividend op mijn rekening. In het derde kwartaal van 2024 was dat nog € 1.951,91 en in het tweede kwartaal van 2025 ontving ik netto € 2.538,64. Het is op het nippertje een nieuw record, € 2,60 hoger dan het vorige record in het tweede kwartaal van 2024.

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.

Bij mijn laatste analyse van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen. Voor 2025 verwachtte ik op basis van de afgelopen jaren een vrij vlakke ontwikkeling van het dividend.

In het derde kwartaal heb ik mijn Forward Dividend verwachting neerwaarts bijgesteld van € 8.425 naar € 8.007. Het bijkopen van dividend-ETFs werpt nog steeds z’n vruchten af, maar doordat VWRL z’n dividendbetalingen over de kwartaalgrens heen getild heeft ontvang ik dit jaar naar verwachting voor dit fonds maar drie dividendbetalingen in plaats van vier.

Dan de spaarrente. Nadat Lloyds de rente in mei van 2,00 procent naar 1,50 procent verlaagde is er hier in het derde kwartaal niks meer gebeurd. Mijn kleine bufferspaarrekening bij ABN AMRO geeft momenteel 1,25 procent rente, iets lager dan de 1,50 procent uit het eerste kwartaal.

Spaarpercentage

In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash.

Het beeld van mijn spaarpercentage in het derde kwartaal valt me niet tegen, ik zat elke maand boven de 50 procent. Ik heb voor 2025 geen specifieke doelstelling voor mijn spaarpercentage vastgesteld. Over het hele jaar verwacht ik tussen de 35 en 40 procent uit te komen, in lijn met mijn langjarig gemiddelde. Volgens GnuCash zit ik aan het einde van het derde kwartaal op 50,1 procent voor dit jaar.

Eigen Vermogen

Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Ook een beetje rente, ABN AMRO keert dat elk kwartaal uit. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen. Dit kwartaal zit het merendeel van de groei in de bewegingen van de aandelenportefeuille.

Ik heb sinds december 2023 in totaal ruim 41.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal. Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

Mijn contanten (het geld op de lopende rekening en de spaarrekening) namen stevig af. Dat komt door mijn bijzondere uitgaven, meer daarover zoals gebruikelijk aan het eind van deze blogpost.

En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Ook dit kwartaal weer groei! In het derde kwartaal van 2025 is mijn eigen vermogen gegroeid met 3,8 procent.

Bijzondere Uitgave(n)

De meest bijzondere uitgaven van dit kwartaal waren uiteraard de spulletjes die we kochten voor Doggy. Na het overlijden van Hondje hebben we de meeste spullen weggegeven, en Doggy is ook nog een maatje kleiner dan Hondje was. Het is heerlijk om weer een beestje te mogen verwennen

En verder was er een heel erg groot bedrag dat we hebben uitgegeven aan nieuwe kozijnen, ramen, en buitendeuren. We laten alles in één keer vervangen. Een deel hebben we in september betaald, en de rest betalen we in het vierde kwartaal. En ook daarvoor heb ik mijn voorzieningen. Waarbij ik dit meer zie als een investering dan als een uitgave.

Hoe was jouw derde kwartaal van 2025?

Je kunt alle oude kwartaalberichten teruglezen via mijn overzichtspagina.

Begroting 2026

  • Berichtcategorie:Financiën

Uiteraard ben ik alweer een tijdje bezig met mijn begroting voor het komende jaar. Veel mensen zullen denken ‘wat vroeg!’, maar ik vind het zelf helemaal niet vroeg. Als rijksambtenaar was ik gewend dat de begroting voor het volgende jaar aan het begin van de zomer al klaar was. Na terugkomst van de vakantie deed de ministerraad dan nog een ritueel dansje rond de laatste tienden van procenten aan koopkracht, en dan was het alweer Prinsjesdag en werd de begroting ceremonieel in een koffertje naar het parlement gebracht.

Is begroten voor mij dringend noodzakelijk? Neen. De financiën zijn op orde en verrassingen zijn er zelden in Huize Elders! Maar in 2002 was het doornemen van mijn inkomsten en uitgaven, en het maken van een budget, het begin van mijn reis naar financiële onafhankelijkheid. En als eerbetoon aan dat bescheiden begin, en ook een beetje vanwege beroepsdeformatie als financial, en omdat ik een beetje OCD ben en moeite heb om gewoontes los te laten, maak ik ook nu weer een begroting voor het komende jaar. Het juiste moment om alle inkomsten en uitgaven nog weer eens een keertje door te lopen. Wat valt er mee, wat valt er tegen? Wat mag er geschrapt worden, en wat komt er juist bij? Het is een kwestie van bijhouden, net als mijn hele financiële systeem.

En dit jaar ben ik ook iets nieuwsgieriger dan in andere jaren. Het jaar 2025 was ons eerste volledig jaar in Elders. Ik heb dus meer informatie dan een jaar geleden. In deze blogpost een overzicht van de belangrijkste bewegingen.

Over onze financiën

Meneer Elders en Vriendin hebben grotendeels gescheiden financiën. We hebben een gezamenlijke bankrekening waar we maandelijks geld op storten voor de gezamenlijke huishouding. En we zijn allebei voor 50 procent eigenaar van Huize Elders. Aflossing van de hypotheek en groot onderhoud van de woning betalen we elk voor de helft. De overige kosten van de gezamenlijke huishouding worden verdeeld naar rato van ons netto maandinkomen. Die verschillen overigens niet zo heel veel, de verhouding daar is ook al jaren bijna 50 / 50.

Onze salarissen en andere inkomsten ontvangen we op onze eigen bankrekeningen, waarvandaan we maandelijks automatisch onze bijdrage aan de gezamenlijke huishouding overmaken. De rest is vrij voor eigen besteding. In de praktijk gaat bij ons allebei het merendeel naar de spaar- en beleggingsrekeningen, al volgen we daar wel verschillende strategieën.

De begroting is ook bedoeld om onze beider maandelijkse bijdrage aan de gezamenlijke huishouding te bepalen. Die bereken ik altijd nadat de salarisbrieven van januari binnengekomen zijn. Dan weten we immers het effect van al het gedraai aan de koopkrachtknopjes, belastingwijzigingen, en de nieuwe pensioenpremies, bij elkaar.

Jezelf eerst betalen!

Wat al heel lang een hoeksteen is van mijn persoonlijke financiën: mijzelf eerst betalen. Zodra mijn salaris is binnengekomen vinden er een aantal overboekingen plaats. Er gaat een bedrag naar mijn beleggingsrekening, voor mijn maandelijkse aankoop. Er gaat een bijdrage naar mijn spaarrekening, voor het vullen van de potjes. En er gaat geld naar de gezamenlijke rekening voor de aflossing van de hypotheek en voor onze gezamenlijke huishouding. Van wat er overblijft betaal ik mijn persoonlijke uitgaven. Mijn auto, mijn telefoonabonnement, dat soort dingen.

De maandelijkse inleg op mijn beleggingsrekening is ooit begonnen met € 1.000 per maand. Mijn doel was om te indexeren met de inflatie. Maar inmiddels maak ik maandelijks € 1.600 over naar mijn beleggingsrekening. Daarmee is de stijging van mijn inleg ongeveer het dubbele van de inflatie. Gewoon, omdat het kan.

Een andere hoeksteen van mijn financiën is het Potjessysteem. Het maakt dat ik automatisch spaar voor grote uitgaven, en altijd geld klaar heb staan voor grote uitgaven.

Inkomsten

Naar verwachting gaat er niet veel veranderen aan de inkomstenkant. Op 1 januari 2026 krijg ik er 35 euro nominaal bij, en op 1 juli 2026 nog eens een loonstijging van 1,25%. Het houdt de inflatie niet bij, zullen we maar zeggen.

Verder verwacht ik komend jaar € 750 aan rente-inkomsten. Dat is lager dan dit jaar. Deels komt dit door de lagere rentestanden, ik verwacht op dit moment niet dat de rente komend jaar gaat stijgen. Dalen hopelijk ook niet meer. Maar ik verwacht ook dat ik in 2026 minder spaargeld aanhoud. Het potje dat we afgelopen jaar hebben aangehouden na de aankoop van Huize Elders is de afgelopen periode besteed aan nieuwe kozijnen en ramen, en schilderwerk.

Ook reken ik volgend jaar op € 9.250 aan dividend-inkomen. Het dividend-inkomen wordt zoals gebruikelijk herbelegd. In afwachting van andere tijden.

Aan de inkomstenkant ziet alles er hiermee redelijk overzichtelijk uit.

Uitgaven

Veel dingetjes blijven zoals ze zijn. Internet en mobiele telefonie bijvoorbeeld. Dat zijn dingen waar we vaste contracten voor hebben, en die ik herzie tegen de tijd dat die contracten aflopen. Maar die kan ik nu eenvoudig begroten, rekening houdend met een inflatiecorrectie ergens in het jaar. Ons tweejarig internetabonnement loopt medio 2026 af, dan ga ik weer eens rondkijken. Inmiddels weet ik dat er hier in de straat wel een glasvezelkabel ligt, maar dat Huize Elders daar nog niet op aangesloten is.

Wat er weggevallen is

Mijn begroting voor 2026 mist een hele grote kostenpost die er een jaar geleden nog wel was. De maandelijkse uitgaven voor ons dierbare Hondje. Dieetvoer, uitlaatservice, medische kosten, de laatste jaren kostte hij ons gemiddeld ongeveer € 650 per maand. Ik had het met liefde nog jaren aan hem uitgegeven, maar het mocht niet zo zijn.

Op enig moment zal er een nieuw Hondje op ons pad komen. Maar wanneer, dat weten we nog niet. In mijn begroting voor 2026 dus even geen post ‘Huisdieren’. 😢

Woonlasten

De woonlasten zijn met afstand de grootste uitgave in onze begroting, met bijna tweederde van ons gezamenlijke maandelijkse budget. Alhoewel…. Deels is het natuurlijk geen uitgave, maar vermogensopbouw. De maandelijkse aflossing van onze hypotheek maakt dat de stapel stenen die tezamen Huize Elders vormen steeds meer van ons wordt. De totale maandelijkse hypotheeklast is al jaren constant, die hebben we ‘vastgeklikt’ op het bedrag van de eerste betaling uit 2016. Onze hypotheekstrategie kun je volgen in onze halfjaarlijkse hypotheekupdates.

Aan de gemeentebelastingen en waterschapslasten kunnen we niet zo heel veel doen. Ik houd rekening met een stijging van een procent of 6, twee keer de inflatie. Idem voor de drinkwaterrekening, daar valt ook niks in te kiezen.

Onze woonverzekeringen (opstal en inboedel) en ons energiecontract houd ik jaarlijks tegen het licht. Met name op het gebied van energie en verwarming hebben we nog wel een aantal keuzes te maken. Maar voor komend jaar ben ik vooral benieuwd van de effecten van onze nieuwe kozijnen en ramen op onze energierekening.

Boodschappen

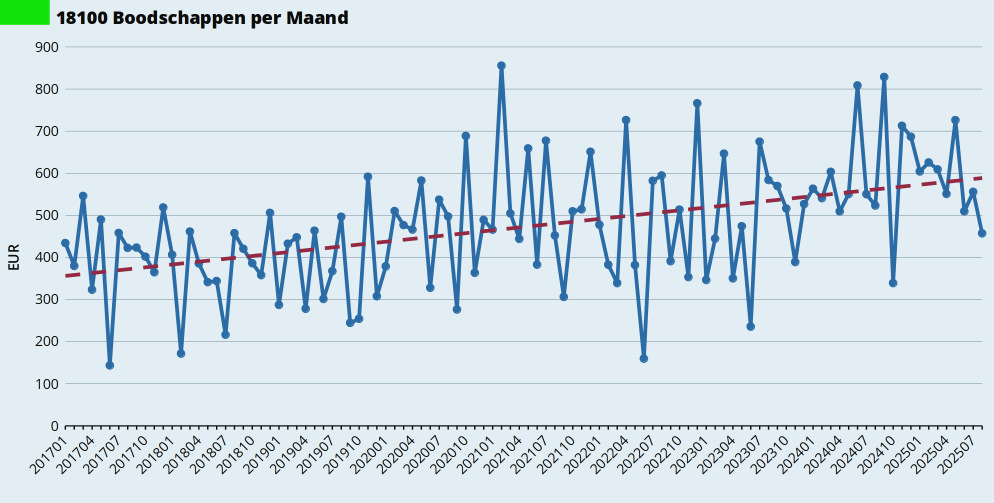
Alles wordt duurder, hoor en lees je overal. En dat is vrijwel altijd ook zo. Als je de ontwikkeling van onze maandelijkse boodschappen bekijkt dan slaat de schrik je om het hart. In 2017 hadden we gemiddeld ongeveer € 410 per maand nodig voor de boodschappen. In de eerste acht maanden van 2025 was het gemiddeld € 580. Een stijging van bijna 41,5 procent. Ik heb deze analyse gemaakt toen september nog niet helemaal voorbij was, vandaar dat ik de informatie tot en met augustus gebruik.

En eigenlijk valt me dat nog best wel mee. In de periode januari 2017 tot en met augustus 2025 bedroeg de inflatie conform Europese Consumenten Prijs Index ook ruim 36 procent. Dat verklaart al een heel belangrijk deel van de stijging.

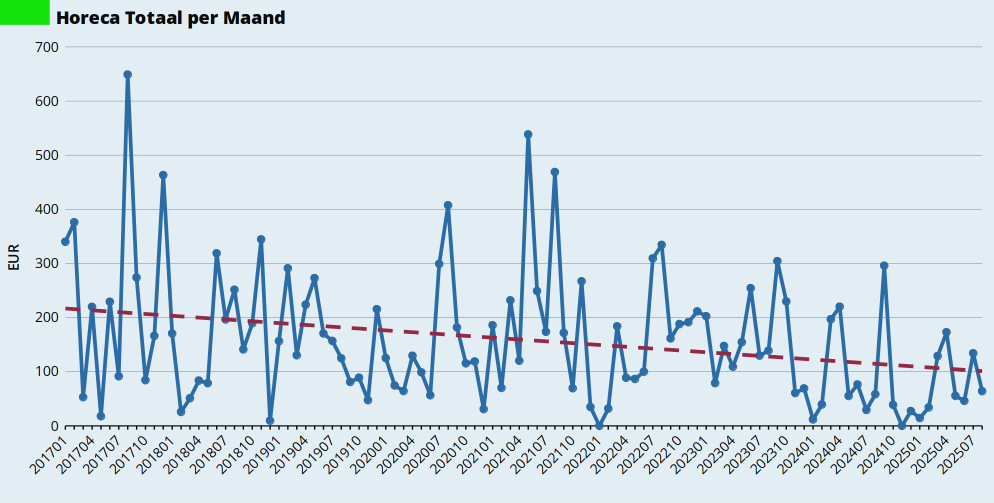
Ons leven is in die periode sterk veranderd. Tot en met 2023 kwam het merendeel van onze boodschappen van de Albert Heijn, die de markt in Geldnerd City stevig in handen heeft. Die blauwe boodschappenschuiver is niet de goedkoopste van het land, dat is algemeen bekend. We maakten ook gretig gebruik van de speciaalzaken voor bijzonder brood, bijzondere kaasjes, wijn, en andere lekkernijen. En combineerden dat met frequent bezoek aan de lokale horeca en een minstens even frequente bestelling via een van de lokale Thuisbezorgers.

Hoe anders is het nu. Van Albert Heijn zijn we overgestapt naar de discounters. Halen ook regelmatig dingetjes over de landsgrens. Maar we zijn veel minder te vinden in de speciaalzaken. En minder in de horeca. Vooral veel minder horeca. De Thuisbezorgd-app is al meer dan een jaar van mijn telefoon af, al krijg ik steeds wanhopiger mailtjes met steeds hogere kortingbeloftes, als ik maar zou bestellen. Maar ja, er valt hier niks thuis te bezorgen. Heerlijk rustig eigenlijk wel. En ook de speciaalzaken moet je hier met een vergrootglas zoeken.

In 2017 besteedden we maandelijks gemiddeld € 250 in de horeca (inclusief bestellingen). In de eerste acht maanden van 2025 was dat gemiddeld € 80. De laatste twee jaar zie ik onze totale huishoudelijke lasten (supermarkt en speciaalzaken) min of meer constant zijn. Dat is vooral volledig de verdienste van de immer koopjesjagende en creatief kokende Vriendin!

Toch ga ik voor volgend jaar uit van de inflatie, die is momenteel ongeveer 3,0 procent. Want je kunt jezelf ook té rijk rekenen. Stilletjes en hoopvol kijk ik ook naar de dalende boodschappenlijn in 2025. Ik hoop dat daar ook een beetje het eten-uit-eigen-tuin effect bij zit…

ICT en privacy

Ah. Software. Wat mij betreft is er een speciaal plekje in de diepste krochten van de hel gereserveerd voor de grote softwarebedrijven. Ons lokken met mooie praatjes, ons vastzetten in een ommuurde tuin, ons een abonnement aansmeren waar we nooit meer vanaf komen, en er dan ook nog met onze gegevens vandoor gaan.

Gelukkig heb ik hier eind 2024 definitief afscheid van genomen. Maar dat betekent niet dat ik geen geld meer reserveer voor het gebruik van software. In het verleden spendeerde ik jaarlijks ongeveer € 40 aan Microsoft Office 365 OneDrive CoPilot AI-whatever-ze-die-shit-inmiddels-noemen. Ook had ik een inmiddels niet meer bestaand abonnement op de notitie-app Evernote, dat een aantal jaren geleden ten prooi viel aan de aasgieren van Bending Spoons. Dat abonnement kostte € 30 per jaar. Ook kocht ik ongeveer eens in de vijf jaar een nieuwe laptop met een Windows-licentie. Een losse Windows 11 Home licentie kost momenteel € 129 bij Microsoft. In totaal ongeveer € 100 per jaar.

Inmiddels beschouw ik dat bedrag als mijn budget voor donaties aan open-source softwareprojecten. De afgelopen jaren heb ik gedoneerd aan Mozilla Thunderbird, FreeFileSync, en GnuCash. Komend jaar is in elk geval Linux Mint aan de beurt.

En stilletjes betaal ik inmiddels weer voor software. Of eigenlijk: voor veiligheid en privacy. Ik heb een betaald abonnement genomen op Proton. Ik overweeg dat uit te breiden naar Proton Unlimited voor € 120 per jaar. Privacy heeft een prijs, en die betaal ik graag. Met euro’s. Niet met mijn persoonlijke gegevens. Er is nog één hoepeltje dat Proton door moet gaan springen voordat ik mijn abonnement uitbreid. De langverwachte Linux-client voor Proton Drive. Zodat ik mijn Proton Drive vanaf mijn laptop rechtstreeks kan benaderen.

Overige uitgaven

Onlangs zei ik ook tegen Vriendin dat we eigenlijk niet zo heel veel geld meer uitgeven. We doen wat we leuk vinden en waar we zin in hebben, en voor ons gevoel ontzeggen we onszelf niets. Tegenwoordig is een bezoekje aan een tuincentrum voor ons al een grote uitspatting. Al gaan we daar vooral heen om inspiratie op te doen. Het is een sport om plantjes zelf op te kweken, en niet de veel-te-duur-en-kant-en-klaar-opgeblazen-kasversies van het tuincentrum te kopen.

En er is één andere uitgave die we graag zouden doen. Een schoonmaakster. Maar ondanks herhaalde pogingen is het ons nog niet gelukt om hier in Elders een goede en betrouwbare schoonmaakster (m/v) te vinden. Dat begroot ik dus ook maar even niet.

Beleggen

Ik ben van plan om mijn maandelijkse inleg op de beleggingsrekening te verhogen van € 1.600 naar € 1.800. Elke euro extra die ik aan het werk kan zetten telt. Ik handhaaf mijn strategie om alleen nog dividend-ETFs te kopen. Waarom? Hierom!

Pottenkijkers

Zoals gebruikelijk kijk ik pas eind van het jaar gedetailleerd naar de potjes. Sowieso wacht ik op het jaarlijkse bericht van de zorgverzekeraars en hun nieuwe plannen voor het leegroven van mijn bankrekening. Maar op basis van het afgelopen jaar heb ik al wel een kleine doorkijk gemaakt.

Een aantal potjes zal niet veranderen. Ik blijf mijn maandelijkse inleg doen voor het verlengen van het abonnement op The Economist en het opzij leggen van geld voor een nieuwe bril. Ik verwacht mijn maandelijkse reservering voor de jaarpremie zorgverzekering wederom met een paar tientjes te moeten verhogen. Dat verwacht ik ook voor mijn maandelijkse reserveringen voor de belastingen.

Ik ben van plan om mijn maandelijkse reservering voor kleding te verlagen. Mijn leven is na het vertrek bij de Rijksoverheid wat dat betreft een stuk simpeler geworden, een kostuum is niet alleen onnodig maar zelfs ongewenst. En nu de termijn tot de eindstreep overzichtelijk is, hoef ik ook geen grote aanvullingen meer te doen. Als totaal verwacht ik mijn maandelijkse inleg op de spaarrekening voor mijn potjes iets te kunnen verlagen. Meer geld voor de beleggingsrekening dus.

Zoals ik al schreef verwacht ik dat ik in 2026 minder spaargeld aanhoud. Het grootste verschil zit in het potje voor onderhoud aan het huis, dat we vorig jaar aan zijn gaan houden na de aankoop van huize Elders. inmiddels krijgen we wat beter zicht op wat er wanneer nodig gaat zijn, en durf ik me te veroorloven om dat niet meteen paraat op de bankrekening te hebben staan.

Tenslotte

De komende maanden zullen er nog wel wat kleinere verschuivingen plaatsvinden in mijn begroting. Verschuivingen zijn niet erg. Ook gedurende het jaar pas ik de begroting voor de resterende maanden aan, bijvoorbeeld als werkelijke indexeringen van contracten bekend zijn (en tegenvallen).

Het is altijd weer een fijn moment als mijn begroting er is. Het geeft rust. En dat is toch wel het belangrijkste in een mensenleven.

Ben jij al bezig met je begroting voor volgende jaar?

Tweede kwartaal 2025

  • Berichtcategorie:Financiën

Het tweede kwartaal van 2025 is voorbij, de zomer is ruimschoots begonnen. Die andere financiële goeroe ging met pensioen. Zelf wil ik overigens iets eerder stoppen dan op mijn 94e…. 😉 En de wereld? Ach ja nee… Rusland. Israël. Iran. De Verenigde Staten. Den Haag. Er gebeurt weinig om vrolijk van te worden. Wel volkerenmoord. Geen volkerenmoord. Of toch wel? Wel een vredesakkoord? Toch geen vredesakkoord? Wel tarieven. Geen tarieven. Toch wel. Hoger. Lager. Uitstel. Toch hoger. Laten we eerst nog eens wat bommen gooien. En nog wat extra ministers van Asiel benoemen. En verkiezingen gaan houden. Het leidt allemaal tot onzekerheid, het lost niks op, en daar houden ‘de markten’ niet van…

Voor de 36e keer kijk ik terug op een kwartaal. Negen jaar persoonlijke financiële historie. Het was een dynamisch kwartaal, dus we gaan snel aan de slag.

Aandelenmarkten

Ook dit keer begin ik met de Amerikaanse S&P500-index. Aan het einde van het eerste kwartaal denderden de beurzen naar beneden, met dank aan het economisch beleid van prins Wortel de Tweede in de Verenigde Staten. Maar aan het begin van het tweede kwartaal bewezen de aandelenmarkten wederom dat de bewegingen weinig met ratio te maken hebben. Ze klommen keurig weer omhoog. En inmiddels tikt de S&P500 weer recordstanden aan. Zelfs waanzin kan normaal worden…

Nog geen recordstanden op de Europese beurzen. Maar ook daar een sterke stijging. Als we nou onze ogen dicht doen, onze vingers in onze oren stoppen, en heel hard de Europese Hymne zingen, kunnen we dan net doen alsof alles normaal is? We kunnen het in elk geval proberen…

Het was dus wederom de geopolitiek die de aandelenbeurzen voorwaarts dreef in het afgelopen kwartaal. Bij de centrale banken was het beeld wederom gemengd.

In april verlaagde de Europese Centrale Bank (ECB) de rente voor de zevende keer in een jaar tijd. De door Trump en zijn handlangers veroorzaakte onzekerheid was hier een belangrijk argument voor. Dat blijft niet heel gunstig voor Nederland, met onze hardnekkig hoge inflatie en het door onze problemen vooruitschuivende aanstaande voormalige regering vakkundig om zeep geholpen consumentenvertrouwen. In de Verenigde Staten hield de FED zich nog steeds gedeisd. Geen aanpassingen van de rente.

Sinds eind 2024 gebruik ik een nieuwe grafiek. In deze grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank. Dus niet meer de dagkoers van de Amerikaanse 10-jaars Treasury Bonds, maar de officiële rentestanden van de centrale banken.

Verder kijk ik ook elk kwartaal naar de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de markt. Daar zagen we aan het begin van het kwartaal een enorme piek toen Trump z’n handelstarieven aankondigde. Maar al snel bleek dat de soep niet zo heet gegeten werd en gingen we terug naar een stabiel niveau. Maar wel een niveau dat een paar tikjes hoger ligt dan twee jaar geleden.

En zoals gebruikelijk ook een blik op de dollarkoers. Na de zomer van 2024 werd de dollar sterker. Maar sinds begin dit jaar is de dollar behoorlijk verzwakt. Aan het einde van het vierde kwartaal van 2024 kreeg je voor € 1,00 ongeveer US$ 1,03. Aan het einde van het eerste kwartaal van 2025 was dat US$ 1,08. En inmiddels krijg je voor € 1,00 ongeveer US$ 1,18.

Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022. Maar toch heb ik hier last van in mijn portefeuille. Want van US$ 1,03 naar US$ 1,18 in zes maanden tijd is wel erg veel…

Mijn portefeuille

Mijn portefeuille beweegt zoals altijd keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. Dit jaar ben ik weer begonnen met het kopen van dividend-ETFs. Gewoon omdat ik meer dividend wil ontvangen. En ik heb één aandeeltje VWRL bijgekocht, gewoon omdat ik op ronde aantallen uit wil komen in de aandelenposities in mijn portefeuille.

MaandFondsAantalKoers
AprilVanEck Developed Markets Dividend Leaders ETF (TDIV)5441,2050
MeiiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)5030,6150
Vanguard FTSE All-World UCITS ETF (VWRL)1126,8500
JuniiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)11030,5150

In het tweede kwartaal volgde ik ook mooi de bewegingen van de markt. Het blijft voorlopig wel kwakkelen in 2025. De wereldwijde indexes zijn wel weer hersteld.

Maar de waarde van mijn portefeuille is nog niet terug op een all-time high. Een valuta-effect. Want veel aandelen die onderdeel zijn van mijn Euro-genoteerde ETFs zijn op de beurs genoteerd in Amerikaanse dollars. En voor 1 Euro kreeg je begin dit jaar 1,03 Amerikaanse dollar. Aan het einde van het tweede kwartaal kreeg je voor 1 Euro 1,18 Amerikaanse dollar. Een verschil van 14,5 procent. Maar op de langere termijn is het effect nog steeds niet heel erg groot te noemen. De kopen-en-vasthouden belegger blijft gewoon rustig doorgaan.

Deze grafiek komt ook weer uit Portfolio Performance. De groene lijn laat de waarde van mijn portefeuille zien. De grijze lijn mijn totale inleg.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWOR). Beide bekijk ik voor het laatste jaar plus één kwartaal. Na het negatieve getalletje van vorig kwartaal staat er nu weer een iets minder negatief getalletje.

Indicator2024 Q22024 Q32024 Q42025 Q12025 Q2
% boven inleg69,2%75,5%81,2%76,9%77,8%
TTWOR (annualized)8,7%14,7%18,8%-5,21%-0,20%

Dividend en Spaarrente

In het tweede kwartaal van 2025 ontving ik netto € 2.538,64 aan dividend op mijn rekening. In het tweede kwartaal van 2024 was dat nog € 2.674,19 en in het eerste kwartaal van 2025 ontving ik netto € 880,22.

Het lijkt erop dat Vanguard de betaaldatum van het VWRL-kwartaaldividend structureel een weekje heeft opgeschoven. Het in maart aangekondigde kwartaaldividend werd betaald op 2 april, en het in juni aangekondigde dividend heeft een betaaldatum van 2 juli. Ik heb gezocht, maar hier geen actieve communicatie over gevonden. Daardoor is de totale dividendontvangst van het tweede kwartaal nét geen record, 2024 was net iets hoger. Maar goed, dit derde kwartaal is wel goed begonnen met de ontvangst van het dividend van VWRL…

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Daarom moet ik de VWRL-dividenden van mijzelf een kwartaaltje later boeken, de betaaldatum telt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.

Bij mijn laatste analyse van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen. Voor 2025 verwachtte ik op basis van de afgelopen jaren een vrij vlakke ontwikkeling van het dividend.

In het tweede kwartaal verbeterde mijn Forward Dividend verwachting van € 8.086 (en een paar cent) naar € 8.425. Het bijkopen van dividend-ETFs werpt z’n vruchten af.

Dan de spaarrente. In navolging van de ECB verlaagde Lloyds de rente in mei van 2,00 procent naar 1,50 procent. Daarmee doen ze niet echt meer mee als prijsvechter in de ranglijstjes van spaarrekeningen zonder beperkende voorwaarden. Misschien moet ik komend kwartaal weer eens verder gaan kijken, al is het verschil nauwelijks de moeite waard omdat ik maar beperkt spaargeld aanhoud. Het merendeel zit in de beleggingen. Mijn kleine bufferspaarrekening bij ABN AMRO geeft momenteel 1,25 procent rente, iets lager dan de 1,50 procent uit het eerste kwartaal.

Spaarpercentage

In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash.

Het beeld van mijn spaarpercentage in het tweede kwartaal valt me niet tegen, ik deed wat grote uitgaven. Ik heb voor 2025 geen specifieke doelstelling voor mijn spaarpercentage vastgesteld. Over het hele jaar verwacht ik tussen de 35 en 40 procent uit te komen, in lijn met mijn langjarig gemiddelde. Volgens GnuCash zit ik aan het einde van het tweede kwartaal op 48,9 procent. Daar ben ik dus meer dan tevreden over.

Eigen Vermogen

Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Ook een beetje rente, ABN AMRO keert dat elk kwartaal uit. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen. En ook de aandelenmarkt leverde een bijdrage. Een negatieve dit keer, maar uiteindelijk valt dat effect me mee.

Ik heb sinds december 2023 in totaal ruim 35.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal. Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

Mijn contanten (het geld op de lopende rekening en de spaarrekening) namen iets af. Dat komt door mijn bijzondere uitgaven, meer daarover zoals gebruikelijk aan het eind van deze blogpost.

En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Ook dit kwartaal weer een bescheiden groei! In het tweede kwartaal van 2025 is mijn eigen vermogen gegroeid met 1,7 procent. De eerste helft van dit jaar was geen klapper, zullen we maar zeggen. Ik moet het van mijn eigen spaarpercentage hebben. Maar ook dat hoort erbij.

Bijzondere Uitgave(n)

De meest bijzondere uitgave van dit kwartaal was een cadeautje aan mijzelf. Ik kocht een verrekijker. Met een fijne korting dankzij Vriendin. Zij heeft al jaren een goede kijker, en het werd tijd dat ik er ook eentje kocht. Zodat we samen tegelijkertijd naar alle vogels en andere dieren hier in Elders kunnen kijken. En de andere grote uitgave was een nieuwe server. Het is weer een QNAP geworden.

Beide uitgaven zijn betaald uit het potje voor Gadgets en Tech. Dat is hiermee behoorlijk geplunderd. Maar daarvoor heb ik mijn voorzieningen juist. Om ze uiteindelijk uit te geven…

Hoe was jouw tweede kwartaal van 2025?

Je kunt oude kwartaalberichten teruglezen via mijn overzichtspagina. Die tegenwoordig ook hier op Elders Leven staat.
Eerste kwartaal 2025

  • Berichtcategorie:Financiën

Het eerste kwartaal van 2025 is alweer even voorbij. Een koude en sombere winter, niet alleen vanwege de weersomstandigheden, maar ook vanwege alle geopolitieke ontwikkelingen. En vooral ook vanwege het overlijden van Hondje.

Als de wereldpolitiek overheerst wordt door uit de hand gelopen schoolpleinpestkoppen dan valt er weinig goeds te verwachten. En dat blijkt momenteel elke dag. Ik voel me machteloos en vraag me alleen nog maar af hoe diep we als mensheid gaan zinken voordat het weer eens beter wordt.

En ja, ondertussen blog ik vandaag ook alweer een jaar op Elders Leven. Op 7 april 2024 verscheen tegelijkertijd de laatste blog van Geldnerd en de eerste blog op mijn nieuwe plekje op het internet.

Ik kijk hier voor de vijfendertigste keer terug op een kwartaal. Vijfendertig keer. De langstlopende vaste rubriek op mijn blog. Lees hier mee met de ontwikkelingen van mijn persoonlijke financiën in deze nog steeds ingewikkelder wordende wereld…

Aandelenmarkten

Ook dit keer begin ik niet met de centrale banken en de rente, maar met de Amerikaanse S&P500-index. “Zelf verwacht ik overigens dat alle positieve verwachtingen weer veel te optimistisch blijken te zijn. Het zal allemaal wel tegenvallen. Dus dat dondert nog wel weer naar beneden”. Deze woorden schreef ik begin dit jaar. En dat bleek ook zo te zijn.

De ‘Trump Bump’ van januari en februari (een wederom op geen enkel rationeel feit gebaseerde stijging van de koersen) werd in maart een ‘Trump Slump´. Ik verloor een jaarinkomen in minder dan twee weken. Fictief dan. Want zolang ik niet verkoop is het allemaal fictief geld, behalve het geld dat ik ingelegd heb. Per saldo hadden de Amerikaanse beurzen hun slechtste kwartaal sinds 2022. En dat, weten alle beleggers, was geen best beursjaar. En inmiddels weten we dat het tweede kwartaal van 2025 ook niet zo best begonnen is…

Op de Europese beurzen gebeurde dan weer iets heel anders. Voor het eerst in mijn herinnering, in elk geval zolang als ik kwartaalupdates schrijf, deden de beurzen in Europa het beter minder slecht dan de Amerikaanse markt.

Het was dus wederom de geopolitiek die de aandelenbeurzen voorwaarts dreef in het afgelopen kwartaal. Bij de centrale banken was het beeld gemengd. In Europa daalde de rente verder. De ECB verlaagde de rente eind januari en in maart. Niet meteen gunstig voor Nederland, want de inflatie in ons instabiele kikkerlandje blijft hardnekkig hoog. In de Verenigde Staten hield de FED zich even gedeisd. Geen aanpassingen van de rente. Het zou me niet verbazen als daar de komende periode juist renteverhogingen nodig gaan zijn. Want de ‘zeer experimentele’ economische politiek van president Wortel en zijn hulpje meneer X met de vervelende rechterarm zal naar verwachting de inflatie in de Verenigde Staten behoorlijk aanwakkeren. Eigen schuld…

Sinds eind 2024 gebruik ik een nieuwe grafiek. In deze grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank. Dus niet meer de dagkoers van de Amerikaanse 10-jaars Treasury Bonds, maar de officiële rentestanden van de centrale banken.

Verder kijk ik ook elk kwartaal naar de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de markt. Die zie ik oplopen. Dat de wereld in brand staat is blijkbaar geen reden om bang te zijn, maar handelsoorlogen en tarieven zijn dat wel. Wederom een bewijs dat het de markten gaat om geld, niet om mensen. Mensen zijn interessant als ze consumeren, anders niet.

En zoals gebruikelijk ook een blik op de dollarkoers. In het laatste kwartaal van 2024 is de dollar eigenlijk alleen maar sterker geworden. Aan het einde van het vierde kwartaal kreeg je voor € 1,00 ongeveer US$ 1,03. Inmiddels is de dollar enigszins verzwakt en krijg je voor € 1,00 ongeveer US$ 1,08. Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.

Mijn portefeuille

Mijn portefeuille beweegt zoals altijd keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. Dit jaar ben ik weer begonnen met het kopen van dividend-ETFs. Gewoon omdat ik meer dividend wil ontvangen.

MaandFondsAantalKoers
JanuariVanEck Developed Markets Dividend Leaders ETF (TDIV)5941,6700
FebruariiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)5030,4800
MaartiShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)6030,6450

In het eerste kwartaal volgde ik ook mooi de bewegingen van de markt. Vooraf hield ik mijn hart al vast. Ik verwachtte dat Trump en de zijnen voor chaos en onzekerheid zouden zorgen. En daar houden financiële markten niet van. En dat bleek te kloppen. Begin maart begon Trump te strooien met importtarieven. En doken de markten naar beneden. Alle koersstijgingen van januari en februari werden in een paar dagen teniet gedaan. Maar ach, op de langere termijn is het effect vooralsnog niet heel erg groot te noemen. De kopen-en-vasthouden belegger blijft gewoon rustig doorgaan.

Deze grafiek komt ook weer uit Portfolio Performance. De groene lijn laat de waarde van mijn portefeuille zien. De grijze lijn mijn totale inleg.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWOR). Beide bekijk ik voor het laatste jaar plus één kwartaal. Een negatief getalletje, dat was alweer eventjes geleden…

Indicator2024 Q12024 Q22024 Q32024 Q42025 Q1
% boven inleg77,8%69,2%75,5%81,2%76,9%
TTWOR (annualized)36,3%8,7%14,7%18,8%-5,21%

Dividend en Spaarrente

In het eerste kwartaal van 2025 ontving ik netto € 880,22 aan dividend op mijn rekening. In het eerste kwartaal van 2024 was dat nog € 1.173,09 en in het vierde kwartaal van 2024 ontving ik netto € 1.669,13. Traditioneel zijn het vierde kwartaal en het eerste kwartaal de slechtste dividendkwartalen in mijn portefeuille. Dit eerste kwartaal is helemaal bijzonder, om één of andere reden die ik niet heb kunnen achterhalen is het kwartaaldividend van VWRL pas betaald op 2 april. In het tweede kwartaal dus.

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.

Bij mijn laatste analyse van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen. Voor 2025 verwachtte ik op basis van de afgelopen jaren een vrij vlakke ontwikkeling van het dividend. De ontwikkeling in het eerste kwartaal laat een lichte verbetering zien ten opzichte van een kwartaal geleden. Deels door een hoger kwartaaldividend van ISPA, maar vooral omdat ik weer dividend-ETFs ben gaan bijkopen. Niet zo vreemd dus

Dan de spaarrente. Die kwam neerwaarts in beweging. Lloyds verlaagde de rente medio januari naar 2,25 procent, en ging in de tweede helft van februari omlaag naar 2,00 procent.

Vanaf 1 januari 2025 kent Lloyds twee klassen op de spaarrekening. Een saldoklasse tot € 500.000, en een saldoklasse van € 500.000 en meer. Dat opent de weg om het rentepercentage te gaan diversificeren. Maar ik kan me niet voorstellen dat ik nog een keer meer dan € 500.000 op een spaarrekening heb staan.

Zelf stapte ik in maart voor mijn betalingsverkeer over van Rabobank naar ABN AMRO. En dat betekent dat mijn kleine bufferspaarrekening nu ook bij ABN AMRO zit, gekoppeld aan mijn betaalrekening daar. Daar staat zelden meer dan een paar honderd euro op, maar voor de volledigheid neem ik wel het rentepercentage mee in mijn rapportages. Dat is 1,50 procent, iets lager dan de 1,70 procent die ik bij Rabobank kreeg. Het rentepercentage bij de Rabobank zal uit mijn toekomstige kwartaalrapportages verdwijnen.

NB: actuele weergegeven spaarrente Rabobank is voor saldo tot en met € 20.000.

Spaarpercentage

In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash. Ik denk dat, door het dubbel boekhoudsysteem in GnuCash, deze nieuwe methode een betrouwbaarder beeld geeft dan de oude methode in mijn administratie in de spreadsheet, die op kasbasis werkte.

Het beeld van mijn spaarpercentage in het eerste kwartaal vind ik ‘normaal’. In februari kocht ik wat kleding, verder geen grote uitgaven. Ik heb voor 2025 geen specifieke doelstelling voor mijn spaarpercentage vastgesteld. Over het hele jaar verwacht ik tussen de 35 en 40 procent uit te komen, in lijn met mijn langjarig gemiddelde. Volgens GnuCash zit ik aan het einde van het eerste kwartaal op 50,8 procent. Daar ben ik dus meer dan tevreden over.

Eigen Vermogen

Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Verder ook de jaarlijkse aanpassing van de WOZ-waarde (al waardeer ik nog steeds op aankoopprijs, dus mutatie is nul), en de jaarlijkse rente-inkomsten. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen. En ook de aandelenmarkt leverde een bijdrage. Een negatieve dit keer, maar uiteindelijk valt dat effect me mee.

In totaal ontving ik € 1.252,07 aan rente op mijn spaarrekeningen. Het is alweer heel wat jaartjes geleden dat ik zo’n mooi bedrag bij mocht schrijven.

Ik heb sinds december 2023 in totaal ruim 28.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal. Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Groei! Dat had ik niet verwacht. Bescheiden groei weliswaar, maar groei is groei. In het eerste kwartaal van 2025 is mijn eigen vermogen gegroeid met 0,4 procent. De laagste groei sinds het tweede kwartaal van 2022, toen ik voor de laatste keer de min indook. En inmiddels sta ik in het tweede kwartaal al behoorlijk in de min, zoals vrijwel alle beleggers…

Bijzondere Uitgave(n)

We deden we wat kleinere uitgaven voor de start van het moestuinseizoen. Maar de meest bijzondere uitgaven van dit kwartaal waren voor mij persoonlijk ook de meest verdrietige. De kosten voor het laten inslapen en het laten cremeren van Hondje… Ik mis hem enorm, al weet ik dat dit ook voor hem de beste keuze was. 😢🐶

Hoe was jouw eerste kwartaal van 2025?

Je kunt oude kwartaalberichten teruglezen via mijn overzichtspagina.