Derde kwartaal 2026
De pepernoten liggen alweer een aantal maanden in de winkel, en het najaar is begonnen. Met dank aan de nazomer wacht de verwarming nog even op de eerste draaiuren in Huize Elders. Alweer is er een kwartaal voorbij, en voor de 41e keer kijk ik terug. Heel gewoontjes na het spektakel van de vorige (en veertigste) terugblik. We ploegen gewoon door.
Zoals altijd weer diezelfde vraag. Wat deden de gebeurtenissen in deze wereld én mijn eigen persoonlijke keuzes dit kwartaal met mijn financiën? Kijk mee! Want het was een dynamisch kwartaal.
Aandelenmarkten
Sell in May and go away. But remember to come back in September. Het is een oude beurswijsheid die zelfs een eigen Wikipedia-pagina heeft. En die ook dit jaar weer niet waar was. Als je deze wijsheid gevolgd zou hebben dan was je weer een mooie bijdrage aan je rendement misgelopen. Sukkel! Gewoon kopen en vasthouden!
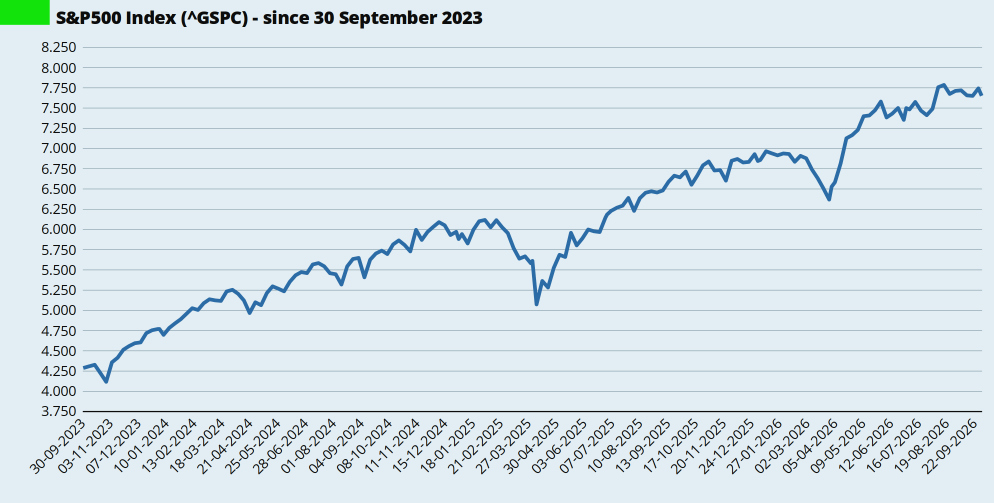
Verder zijn we inmiddels de tel kwijtgeraakt in het aantal keren dat de Straat van Hormuz open zou zijn gegaan, en Iran op de knieën zou zijn gedwongen danwel totaal vernietigd zou zijn. Gelukkig zat mijn bewondering voor Donald Trump al onder het vriespunt, anders zou hij nog dieper gezakt zijn… Ik ben benieuwd naar de tussentijdse verkiezingen in de Verenigde Staten in november.
En de aandelenmarkt trekt zich daar ondertussen weinig van aan. Alhoewel… Sinds medio augustus zit de klad er een beetje in en beweegt de index vooral zijwaarts. Niet echt stevig naar beneden, maar zeker ook niet meer naar boven. Het is ook wel veel natuurlijk: gedoe in het Midden-Oosten, stuiterende olieprijzen, hoge inflatie, stijgende rente.
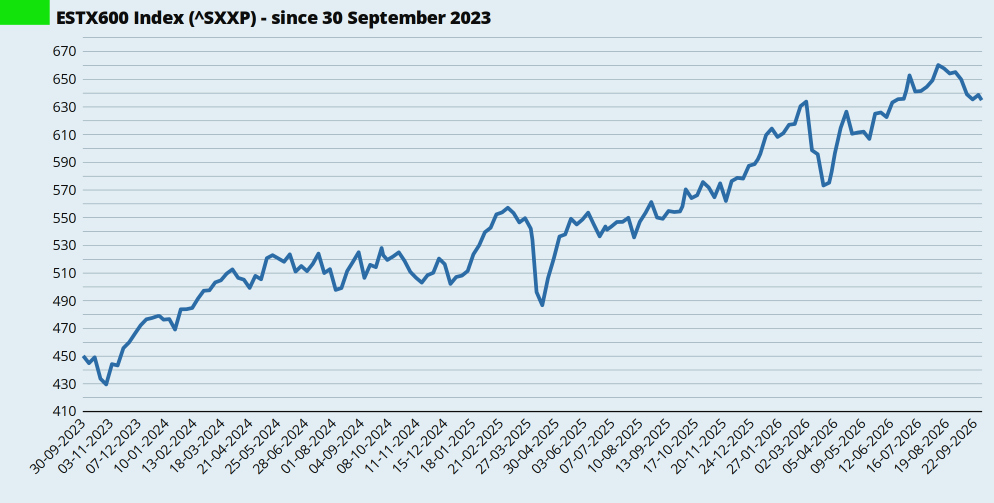
De Europese beurzen (die ik volg via de Eurostoxx 600 index) onttrekken zich niet aan datzelfde patroon. Wij hebben natuurlijk geen gekke president zoals de Amerikanen, maar wel onze eigen totaal disfunctionele regering. En ook in Europa blijft de inflatie hoog, we hebben onder andere last van die hoge olieprijzen. En dan is er natuurlijk nog die oorlog iets ten oosten van ons, je zou het bijna vergeten.
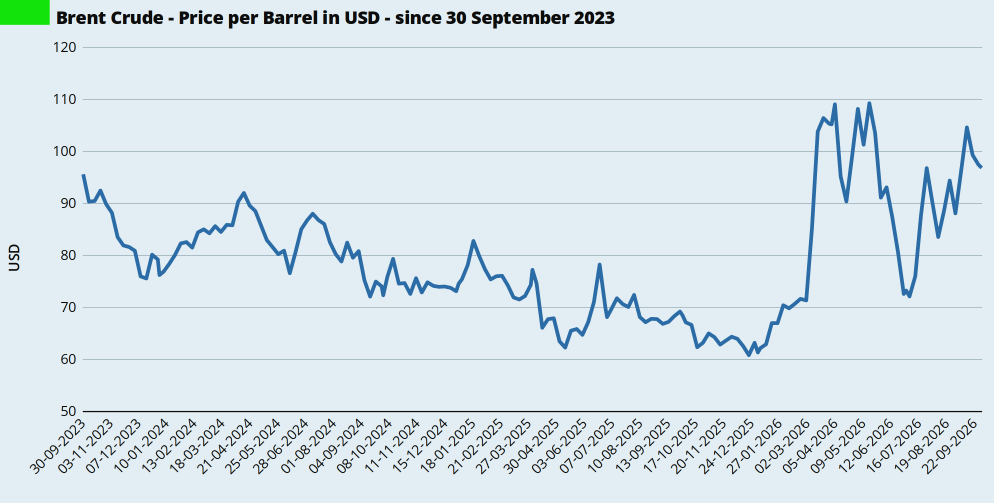
‘De Olie’ blijft beweeglijk. De afgelopen periode ging de prijs van Brent Crude stuiterend omhoog. Keizer Donald mag dan beweren dat de Straat van Hormuz weer open dicht open dicht open dicht open en toch weer dicht is, voorlopig lijkt ‘ie vooral dicht. Of in elk geval onduidelijk, en dat is misschien wel erger.
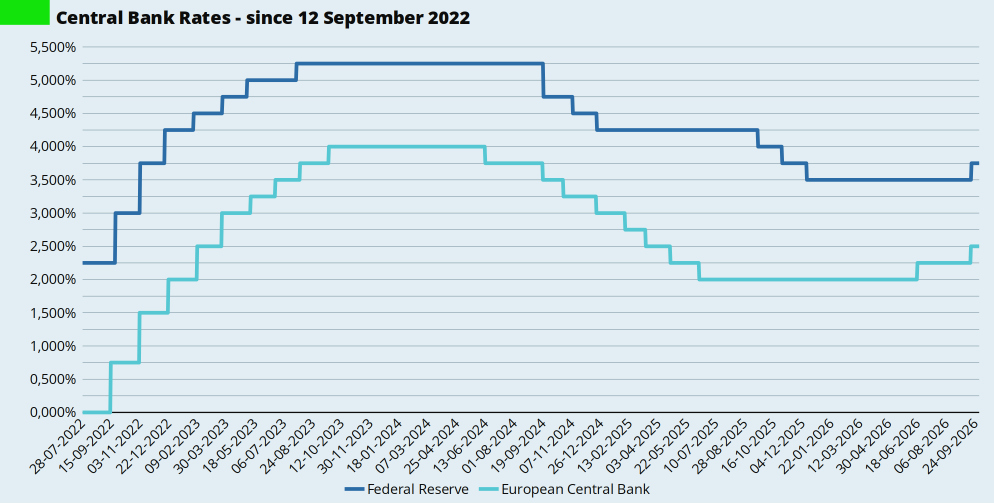
Dan de rente. De inflatie blijft hoog, dus inmiddels is de kans op renteverhogingen groter dan de kans op renteverlagingen. Maar ook centrale banken houden een zomerstop, dus er kwam pas in september enige beweging.
In de laatste maand van het kwartaal verhoogde de Europese Centrale Bank (ECB) daarom de rente met 0,25 procentpunt. De Amerikaanse FED volgde een dag later met ook 0,25 procentpunt verhoging, tot chagrijn van zonnekoning Donald.
In onderstaande grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank.
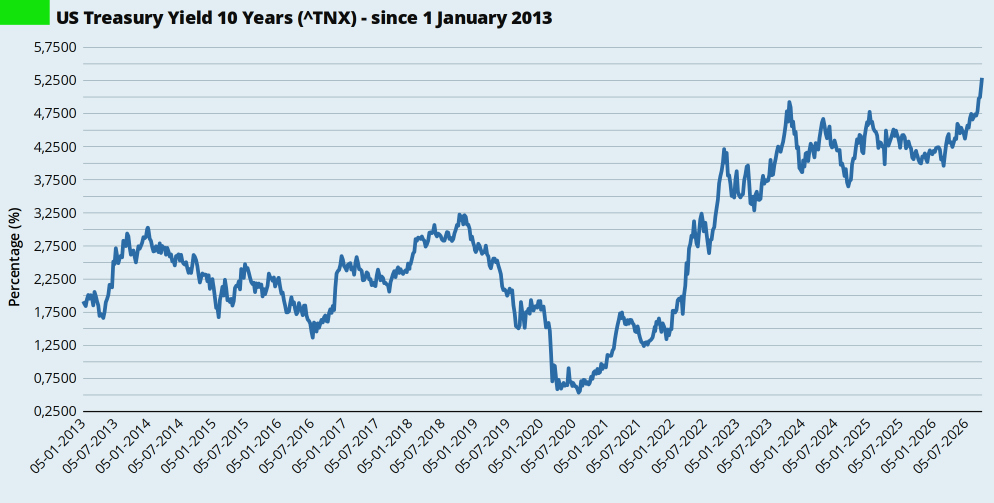
De rente op de Amerikaanse 10-jaars staatsobligaties klom de afgelopen maanden gestaag omhoog. En klom zelfs tot boven de 5,0 procent, een stand die we de afgelopen 20 jaar niet gezien hebben. Tot zover de ‘gouden tijden’ in de Amerikaanse economie, die blijkbaar alleen zichtbaar zijn voor Trump en zijn vriendjes. Je zal maar Amerikaan zijn en een nieuwe hypotheek nodig hebben, de gemiddelde rente voor een 30-jaars hypotheek is daar nu 7,0 procent… Ook in Nederland zijn de hypotheekrentes behoorlijk gestegen.
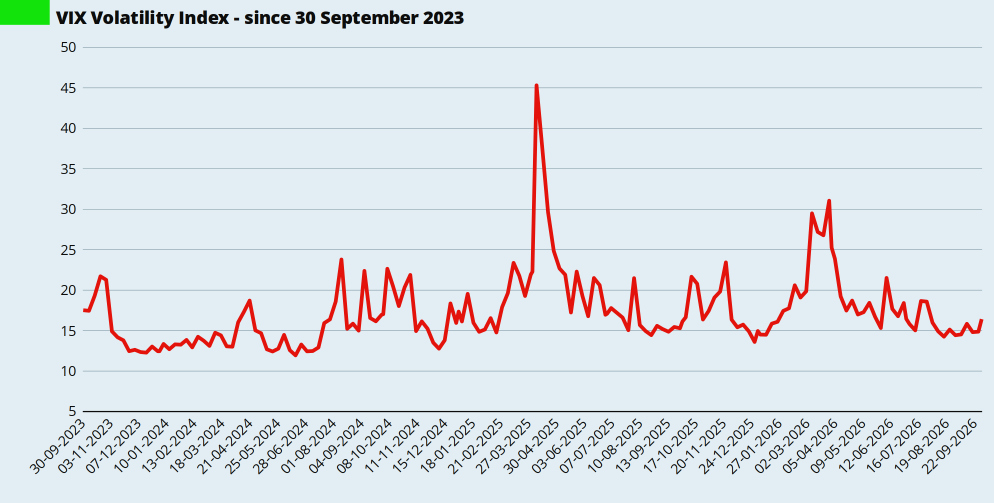
Zoals gebruikelijk ook een blik op de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de Amerikaanse markt. Chaos blijft het nieuwe normaal. Ik vraag me af of dit nog wel een bruikbare maatstaf is voor de volatiliteit in de wereld. Maar ik heb nog geen betere minder slechte gevonden.
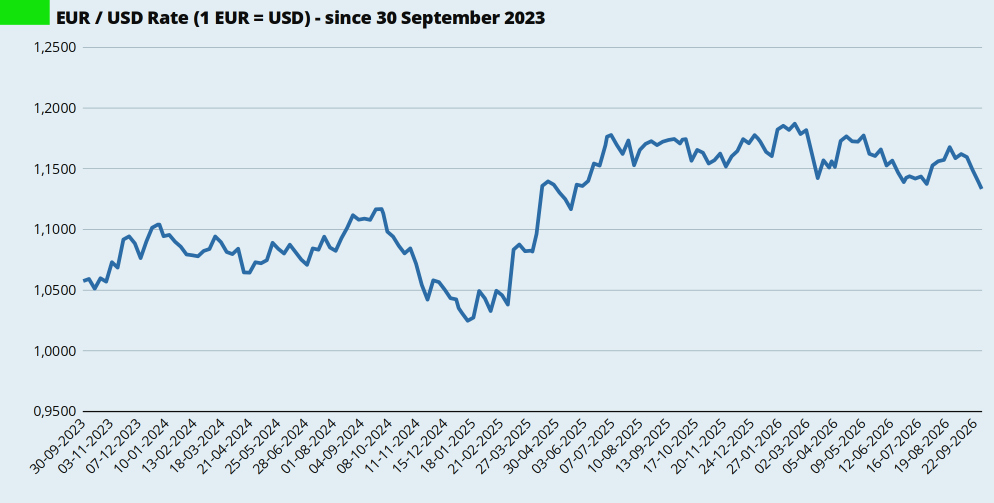
En tenslotte de dollarkoers. Aan het einde van het tweede kwartaal van 2026 kreeg je voor € 1,00 ongeveer USD 1,143. Inmiddels aan het einde van het derde kwartaal van 2026 is dat USD 1,133.
Sinds begin mei zie je de dollar traag maar gestaag iets sterker worden. Of de Euro zwakker. Want ik kan nou niet bepaald zeggen dat Amerika en de dollar sterker uit de meest recente Golf-oorlog zijn gekomen. In eerste instantie werd de dollar afgelopen kwartaal iets zwakker, maar in augustus keerde het tij en werd ‘ie weer sterker. We eindigen ongeveer waar we begonnen zijn.
Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.
Mijn portefeuille
Mijn portefeuille beweegt keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. In juli heb ik een extra inleg gedaan, bovenop mijn reguliere maandelijkse inleg, met dank aan de inkomsten uit mijn nevenfunctie. In september was er extra inleg dankzij de Belastingdienst.
Bij SAXO betaal ik geen transactiekosten. De maandelijkse beheerfee krijg ik namelijk als gratis transactietegoed voor de daarop volgende maand. En dat krijg ik met mijn beleggingsstrategie nooit op. Ook niet met één of meerdere extra transacties.
| Maand | Fonds | Aantal | Koers |
| Juli | Vanguard FTSE All-World UCITS ETF (VWRL) | 10 | 160,3600 |
| iShares MSCI World Small Cap (IUSN) | 580 | 9,0431 | |
| Augustus | iShares MSCI World Small Cap (IUSN) | 190 | 9,1710 |
| Vanguard FTSE Global All-Cap UCITS ETF Acc (VALL) | 5 | 4,3175 | |
| September | Vanguard FTSE Global All-Cap UCITS ETF Acc (VALL) | 1.035 | 4,3506 |
Meerdere aanpassingen in mijn aankoopstrategie in de afgelopen maanden. Voor een betere spreiding probeer ik het percentage ‘small caps’ aandelen in mijn portefeuille rond de 10,0 procent te houden. Maar behoudens een kleine aankoop begin 2026 (in een ronde-getallen-obsessie) had ik geen small-caps meer bijgekocht sinds begin 2022, en het aandeel in de portefeuille was het gedaald naar 7,5 procent. De afgelopen maanden heb ik dus IUSN bijgekocht. Inmiddels zit het aandeel in de portefeuille op 8,6 procent. Dat schiet niet echt op…
Maar in de bovenstaande tabel zie je nog een nieuwe binnenkomer. De Vanguard FTSE Global All-Cap UCITS ETF Acc (VALL), een nieuwe wereldwijde ETF van Vanguard. Ik las er medio augustus over. FinancieelOnafhankelijkBlog heeft er inmiddels een uitgebreid artikel aan gewijd. Brede spreiding (wereldwijd inclusief small caps) en lage kosten. Precies zoals het bedoeld was.
Op het moment van mijn reguliere inleg in augustus kon ik er bij SAXO nog niet in handelen. Een weekje later wel. Toen heb ik met het restantje vrije ruimte op mijn beleggingsrekening een eerste aankoop gedaan. Ik overweeg die verder uit te bouwen.
Ik volgde ook dit kwartaal weer mooi de bewegingen van de markt. Naar boven en naar beneden. De kopen-en-vasthouden belegger blijft rustig doorgaan.
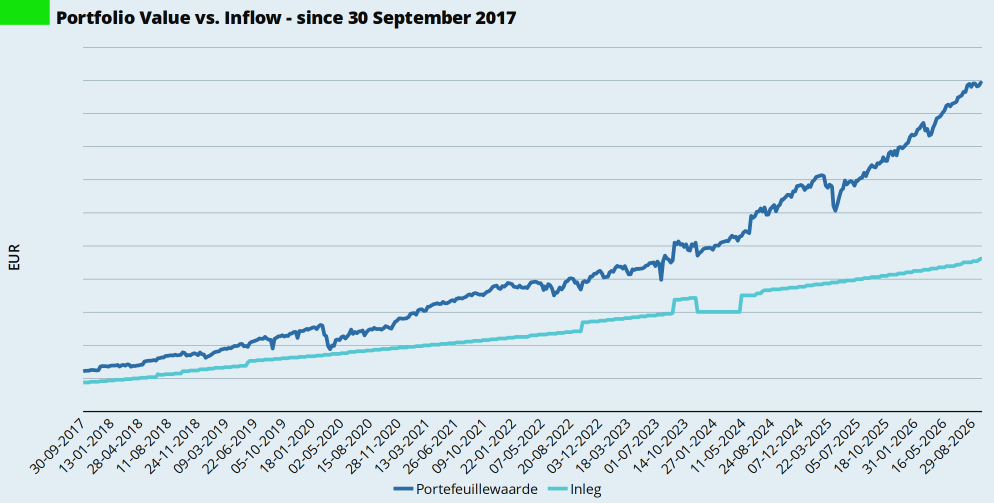
Deze grafiek toont mijn totale inleg, die nog steeds elke maand een stapje omhoog maakt, en de beweeglijke waarde van mijn beleggingsportefeuille. Zolang de waarde hoger is dan de inleg, is er niks aan de hand. En mocht de waarde ooit lager worden dan de inleg, dan is er ook nog niks aan de hand. Ik heb nog een lange beleggingshorizon.
In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWROR). Beide bekijk ik voor het laatste jaar plus één kwartaal.
| Indicator | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 | 2026Q3 |
| % boven inleg | 84,4% | 93,1% | 95,5% | 112,0% | 114,8% |
| TTWROR (annualized) | 31,5% | 22,6% | 10,9% | 45,8% | 15,1% |
Ook dit kwartaal zit de waarde van mijn portefeuille meer dan 100 procent boven mijn inleg. Mijn inleg is meer dan verdubbeld. De kracht van de kopen-en-blijven-kopen-en-vasthouden-strategie.
Dividend en Spaarrente
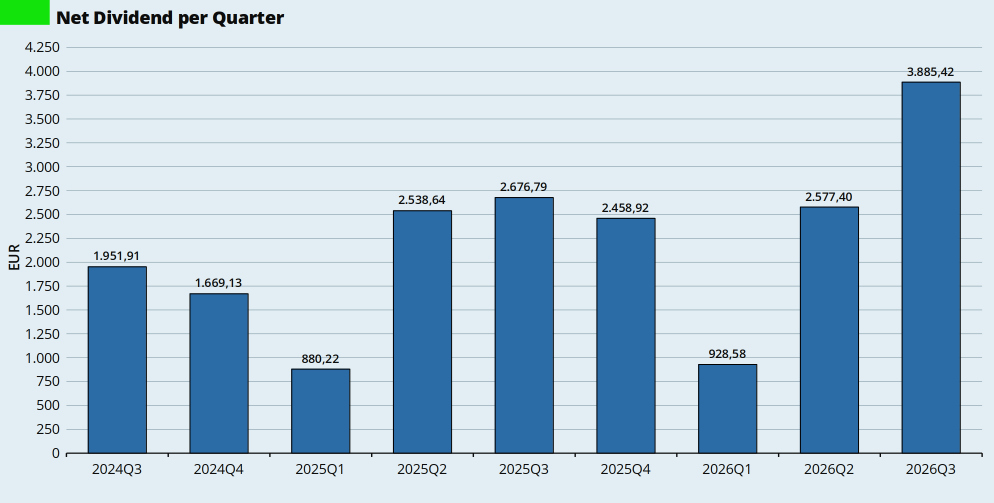
In het derde kwartaal van 2026 ontving ik netto € 3.885,42 aan dividend op mijn rekening. In het derde kwartaal van 2025 was dat nog € 2.676,79 en in het tweede kwartaal van 2026 ontving ik netto € 2.577,40.
Onverwacht betaalde VWRL het dividend over het derde kwartaal weer op de laatste werkdag van het kwartaal, in plaats van op de eerste werkdag van het nieuwe kwartaal. Geen idee waarom, maar het zorgt voor een piek omdat ik zowel op 1 juli als op 30 september dividend van VWRL mocht bijschrijven.
Zonder de verandering in het betaalschema van VWRL was het dividendinkomen 26,2% procent hoger dan in het derde kwartaal van vorig jaar. In onderstaande tabel zie je het netto ontvangen dividend in Euro’s per aandeel.
| 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 | 2026Q3 | |
| VWRL | 0,3598 | 0,4652 | 0,3594 | 0,7940 | 0,3594 |
| ISPA | 0,5751 | 0,4112 | 0,2515 | 0,1870 | 0,6748 |
| TDIV | 0,3060 | 0,2295 | 0,1785 | 0,6885 | 0,3400 |
Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.
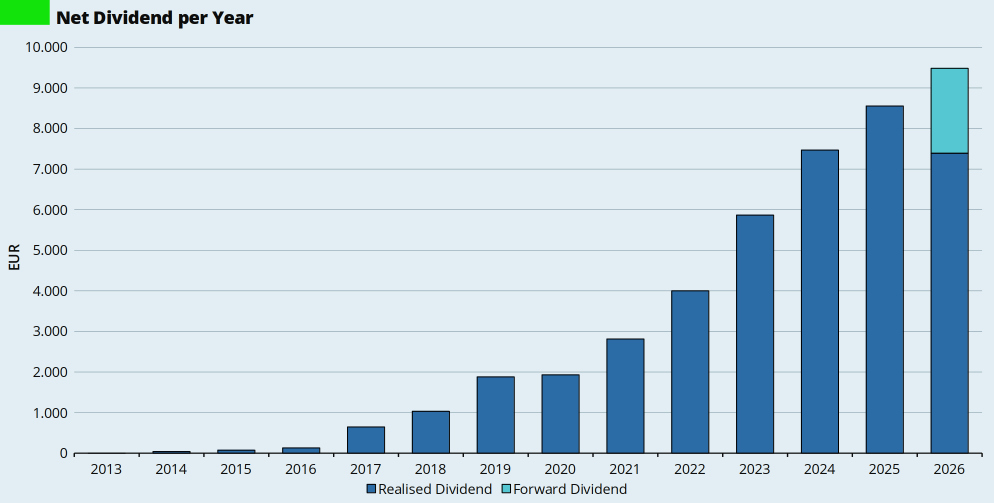
Bij mijn laatste analyses van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen.
Voor 2026 verwachtte ik op basis van de afgelopen jaren ongeveer € 9.500 aan dividend. Na het tweede kwartaal van 2026 heb ik dat verlaagd naar € 9.000. De geopolitieke onrust en de economische effecten daarvan zorgden voor lagere dividenduitkeringen. Na het derde kwartaal is mijn prognose iets optimistischer minder pessimistisch, ik verwacht nu € 9.250 aan dividendinkomsten in 2026.
Dan de spaarrente. In januari verplaatste ik het spaargeld op mijn grote bufferrekening van Lloyds Bank naar Ayvens Bank. In totaal ontving ik in het derde kwartaal € 216,60 aan rente. Over het tweede kwartaal van ABN AMRO, en over juni, juli en augustus van Ayvens Bank.
Afgelopen kwartaal heeft de ECB de rente verhoogd, maar de spaarrentes volgen dat goede voorbeeld nog niet. Ik hoopte dat de spaarrente in het afgelopen kwartaal ging stijgen. Maar dat gebeurde niet. Ik zie wel hogere rentes, maar dat zijn dan vooral tijdelijke welkomstrentes voor nieuwe klanten. Of bij banken die onder een garantiestelsel vallen van een land waar ik niet wil zitten.
Ook de rente boek ik op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto rentebedrag opneem in mijn administratie op het moment dat het op mijn spaarrekening bijgeschreven wordt.
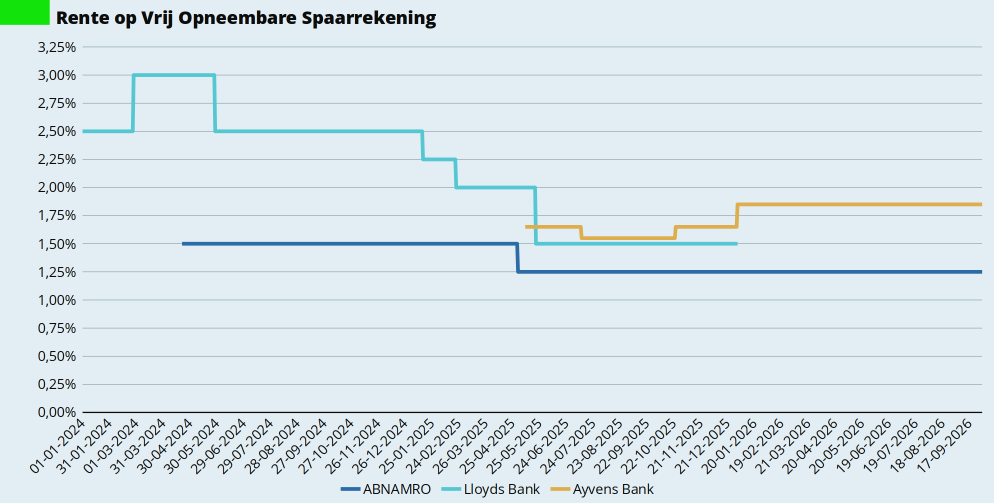
Na de overname (en het compleet vernietigen) van Vanspaarbankveranderen.nl door Raisin volg ik de rentes nu via Independer.
Spaarpercentage
In het derde kwartaal ontving ik de eerste inkomsten uit mijn nevenwerkzaamheden. We declareren die werkzaamheden per kwartaal, maar waren een beetje laat met het eerste kwartaal, vandaar. In tegenstelling tot mijn eerdere plannetjes heb ik niet het hele bedrag op mijn spaarrekening gezet, maar slechts de helft. De andere helft is als extra inleg naar de beleggingsrekening gegaan. En verder ontving ik natuurlijk een sigaar uit eigen doos van de Belastingdienst. Het droeg allemaal bij aan mijn spaarpercentage, dat dankzij de belastingteruggave in september ongekend hoog was.
In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash.
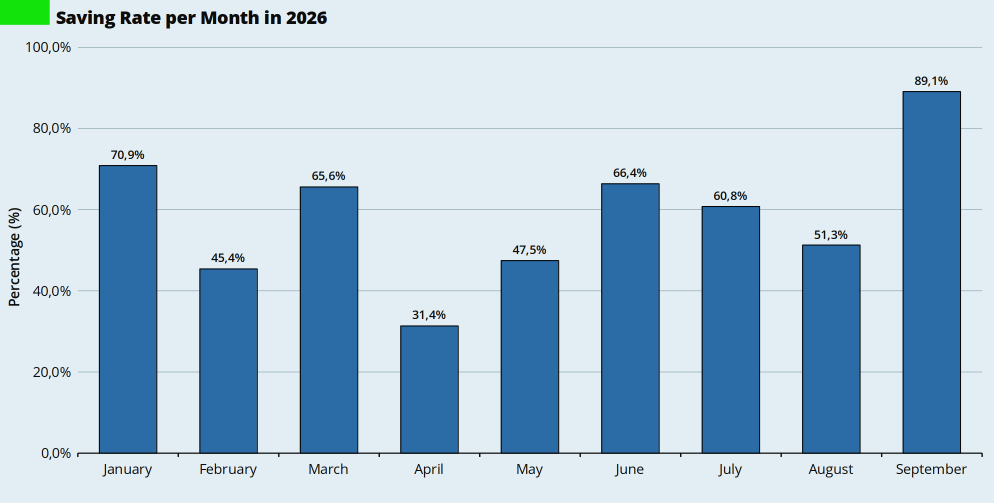
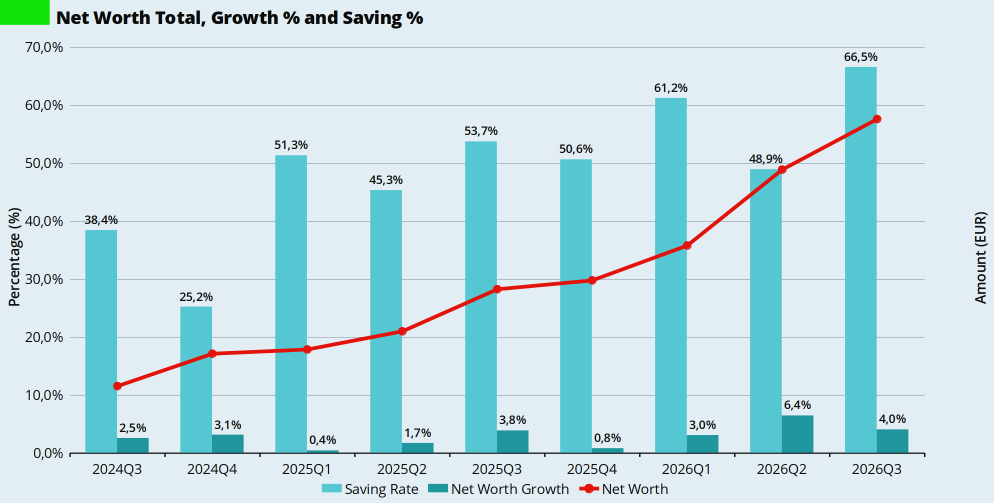
Over het hele derde kwartaal kwam ik uit op een spaarpercentage van 66,5 procent (Q2: 48,9%). Daar ben ik nog steeds meer dan tevreden mee. Voor 2026 tot nu toe staat mijn spaarpercentage op 59,4 procent.
Activa
Vrijwel al mijn bezittingen (‘activa’) zijn op waarde nul (€ 0,00) gewaardeerd. Alleen de waarde van mijn auto houd ik apart bij.
Ik heb sinds december 2023 in totaal ruim 60.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal. In drie jaar tijd heb ik ongeveer eenderde van de waarde van het racemonster afgeschreven.
Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.
Eigen Vermogen
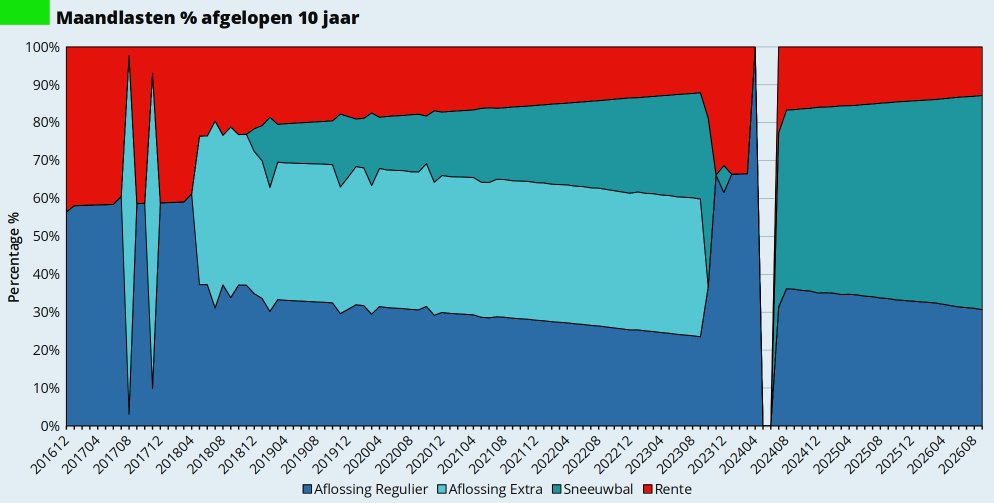
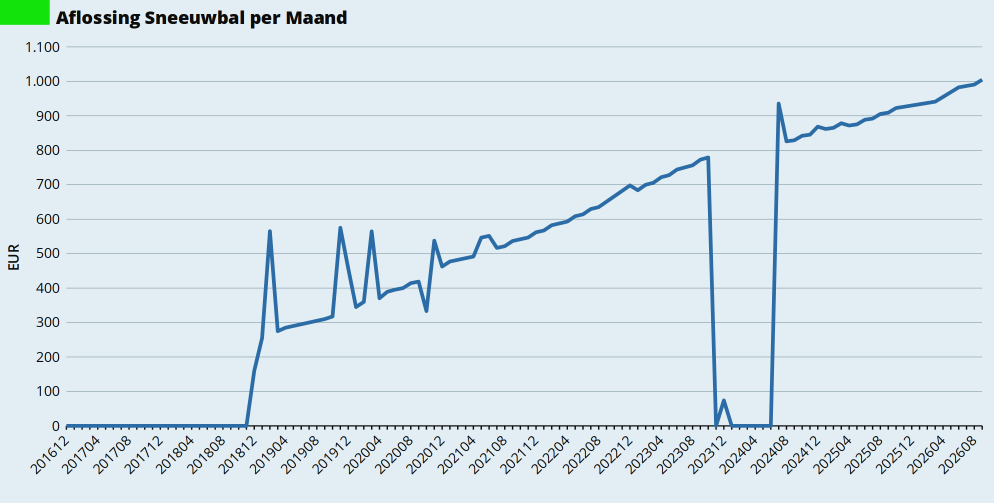
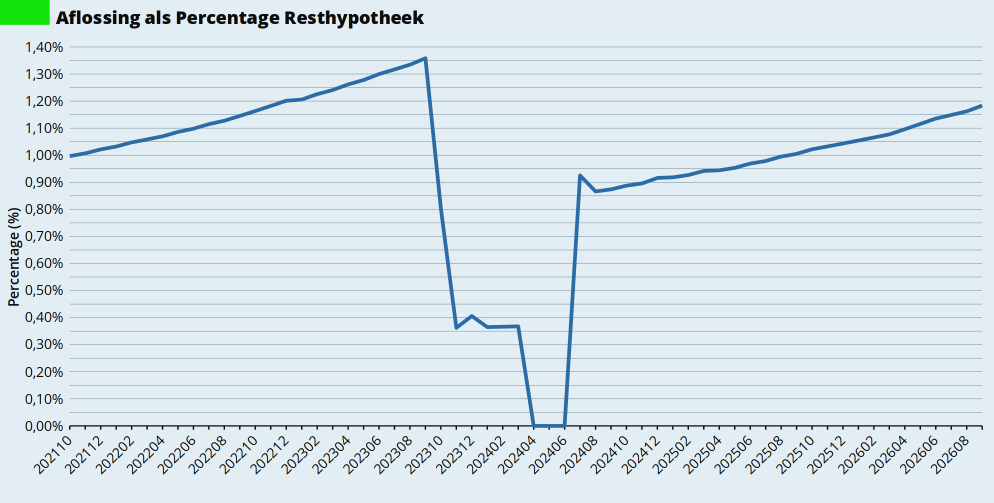
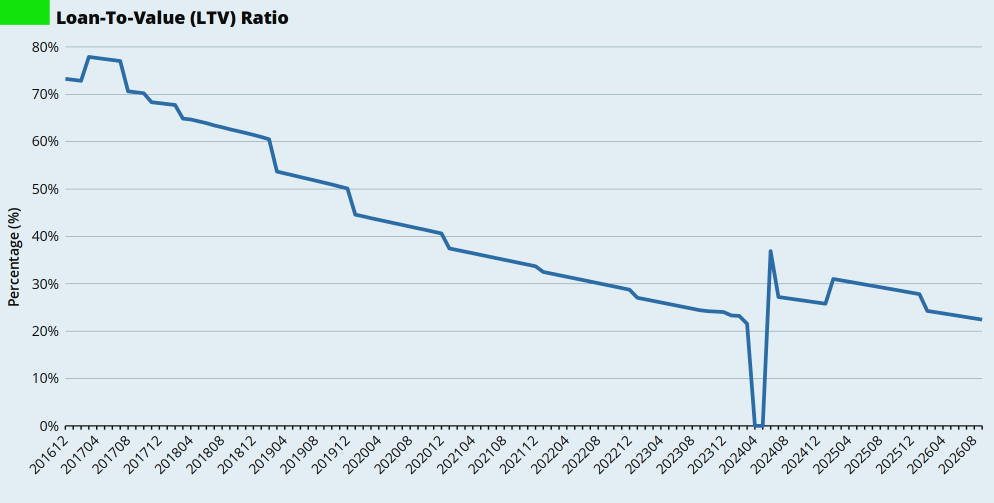
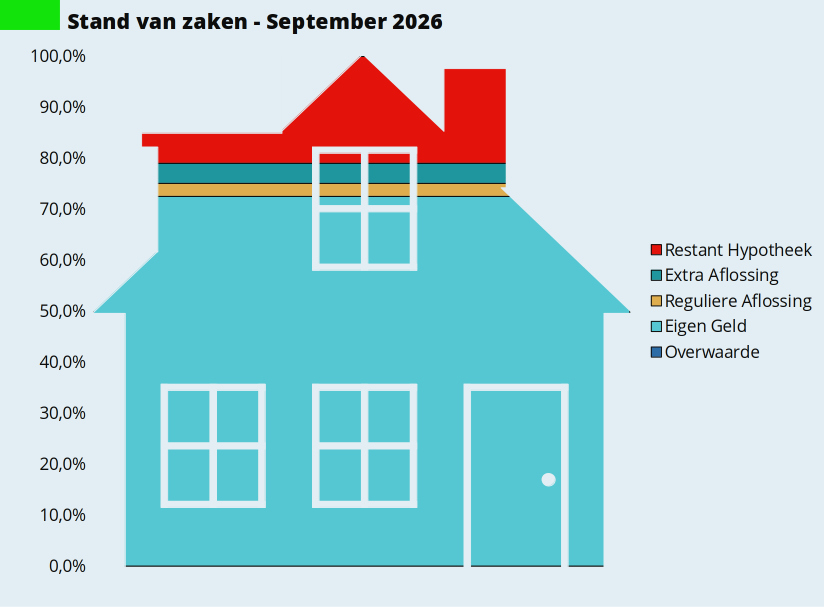
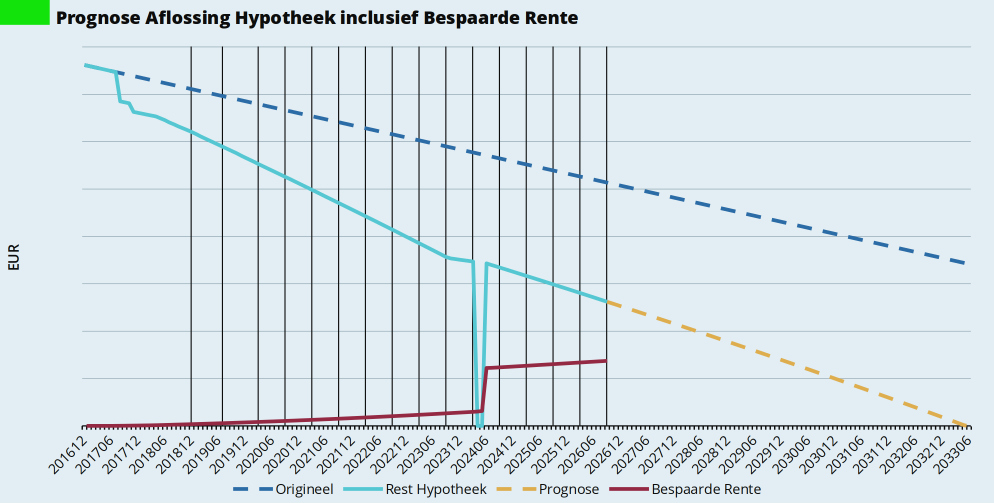
Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen inclusief de bijdrage van mijn nevenfunctie en de Belastingdienst, de rente-inkomsten, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen.
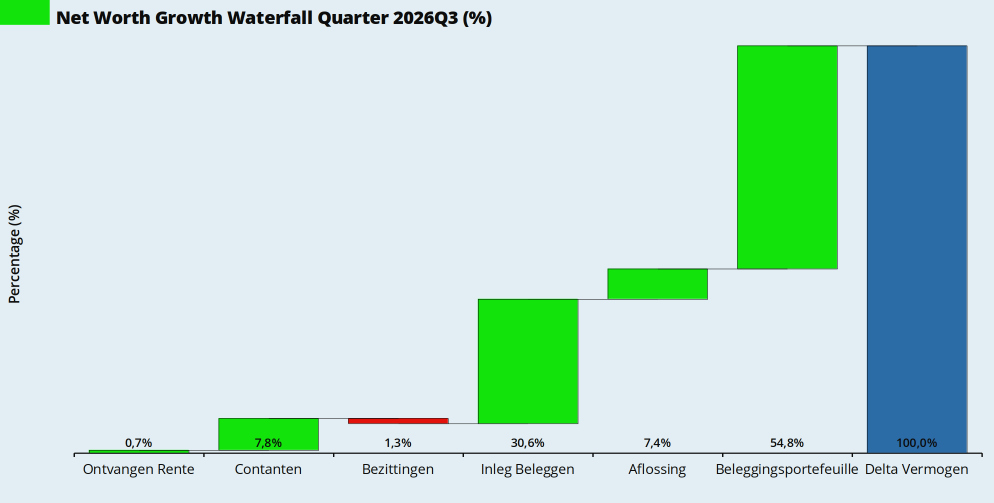
En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Over het afgelopen kwartaal is mijn eigen vermogen gegroeid met 4,0 procent. Een prima spaarpercentage, en ook een meer dan prima vermogensgroei. Onvoorstelbaar eigenlijk, als je naar de geopolitieke ontwikkelingen kijkt.
Bijzondere Uitgave(n)
Ook dit kwartaal hadden we weer stevige medische kosten voor groot onderhoud aan het gebit van Doggy. Niet onverwacht. Gelukkig is alles weer goed gegaan. En ze heeft inmiddels weinig tandjes en kiezen meer over. Er komt nog een derde noodzakelijke operatie in het laatste kwartaal.
Hoe was jouw derde kwartaal van 2026?
Je kunt alle oude kwartaalberichten teruglezen via mijn overzichtspagina.