Derde kwartaal 2026

De pepernoten liggen alweer een aantal maanden in de winkel, en het najaar is begonnen. Met dank aan de nazomer wacht de verwarming nog even op de eerste draaiuren in Huize Elders. Alweer is er een kwartaal voorbij, en voor de 41e keer kijk ik terug. Heel gewoontjes na het spektakel van de vorige (en veertigste) terugblik. We ploegen gewoon door.

Zoals altijd weer diezelfde vraag. Wat deden de gebeurtenissen in deze wereld én mijn eigen persoonlijke keuzes dit kwartaal met mijn financiën? Kijk mee! Want het was een dynamisch kwartaal.

Aandelenmarkten

Sell in May and go away. But remember to come back in September. Het is een oude beurswijsheid die zelfs een eigen Wikipedia-pagina heeft. En die ook dit jaar weer niet waar was. Als je deze wijsheid gevolgd zou hebben dan was je weer een mooie bijdrage aan je rendement misgelopen. Sukkel! Gewoon kopen en vasthouden!

Verder zijn we inmiddels de tel kwijtgeraakt in het aantal keren dat de Straat van Hormuz open zou zijn gegaan, en Iran op de knieën zou zijn gedwongen danwel totaal vernietigd zou zijn. Gelukkig zat mijn bewondering voor Donald Trump al onder het vriespunt, anders zou hij nog dieper gezakt zijn… Ik ben benieuwd naar de tussentijdse verkiezingen in de Verenigde Staten in november.

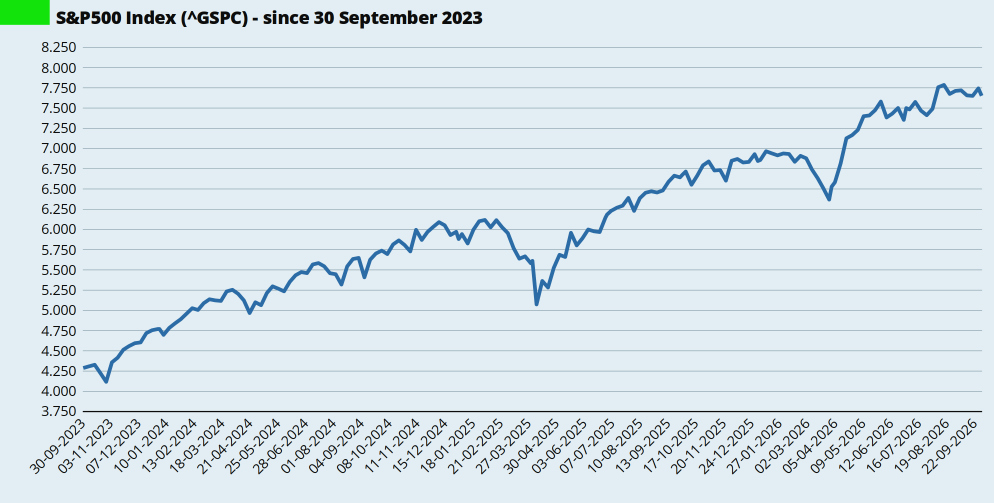
En de aandelenmarkt trekt zich daar ondertussen weinig van aan. Alhoewel… Sinds medio augustus zit de klad er een beetje in en beweegt de index vooral zijwaarts. Niet echt stevig naar beneden, maar zeker ook niet meer naar boven. Het is ook wel veel natuurlijk: gedoe in het Midden-Oosten, stuiterende olieprijzen, hoge inflatie, stijgende rente.
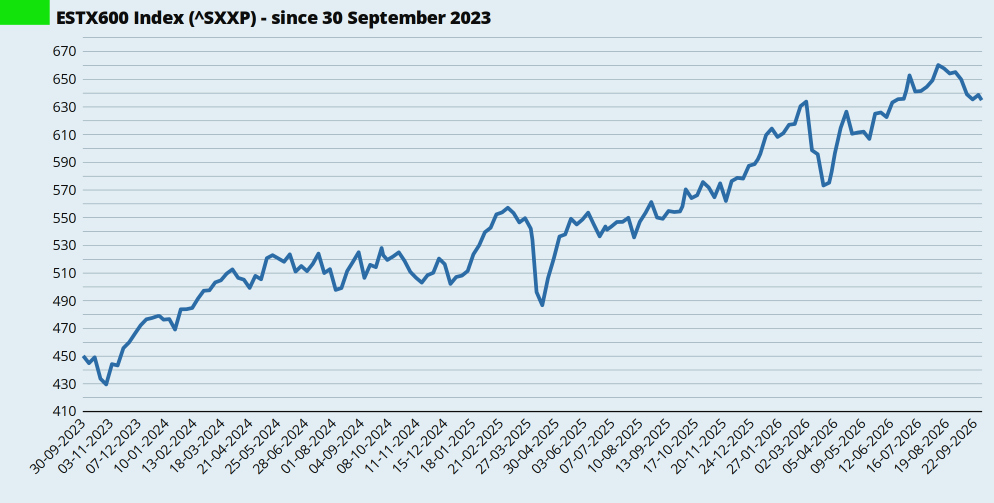
De Europese beurzen (die ik volg via de Eurostoxx 600 index) onttrekken zich niet aan datzelfde patroon. Wij hebben natuurlijk geen gekke president zoals de Amerikanen, maar wel onze eigen totaal disfunctionele regering. En ook in Europa blijft de inflatie hoog, we hebben onder andere last van die hoge olieprijzen. En dan is er natuurlijk nog die oorlog iets ten oosten van ons, je zou het bijna vergeten.
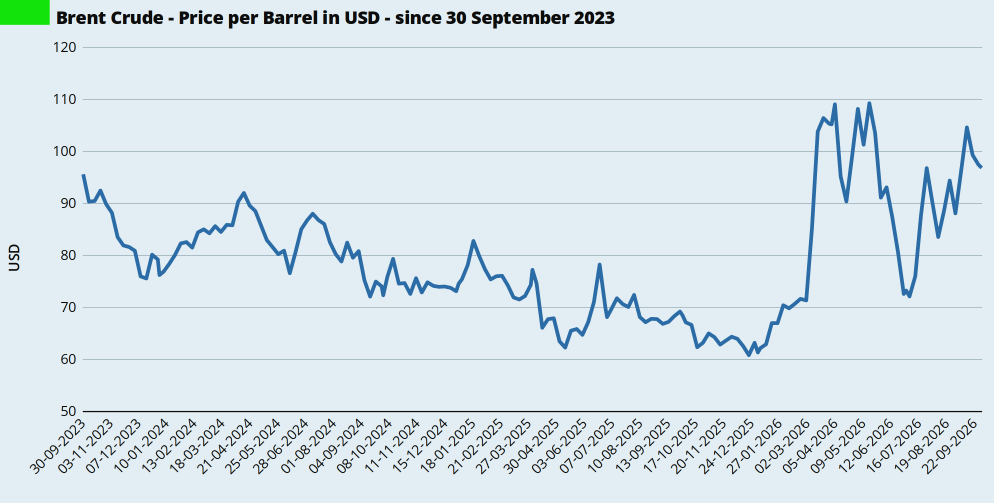
‘De Olie’ blijft beweeglijk. De afgelopen periode ging de prijs van Brent Crude stuiterend omhoog. Keizer Donald mag dan beweren dat de Straat van Hormuz weer open dicht open dicht open dicht open en toch weer dicht is, voorlopig lijkt ‘ie vooral dicht. Of in elk geval onduidelijk, en dat is misschien wel erger.
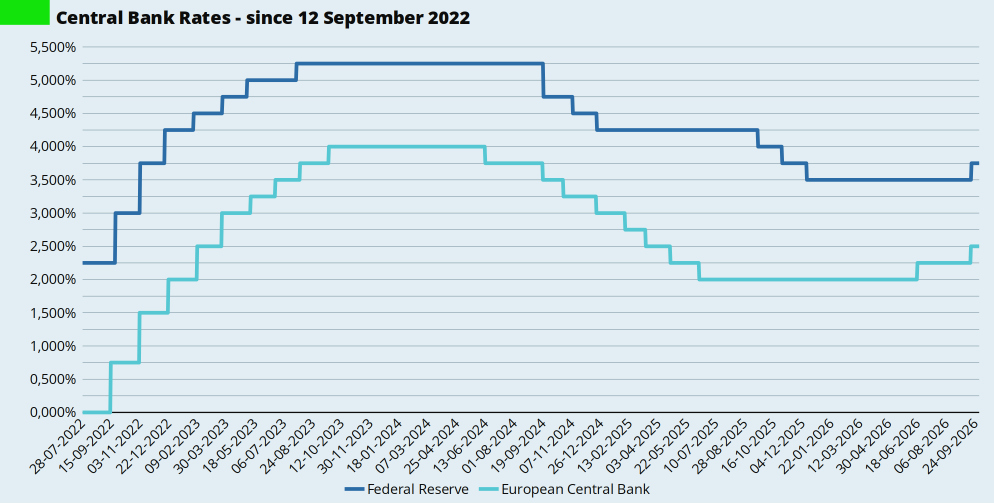
Dan de rente. De inflatie blijft hoog, dus inmiddels is de kans op renteverhogingen groter dan de kans op renteverlagingen. Maar ook centrale banken houden een zomerstop, dus er kwam pas in september enige beweging.

In de laatste maand van het kwartaal verhoogde de Europese Centrale Bank (ECB) daarom de rente met 0,25 procentpunt. De Amerikaanse FED volgde een dag later met ook 0,25 procentpunt verhoging, tot chagrijn van zonnekoning Donald.

In onderstaande grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank.
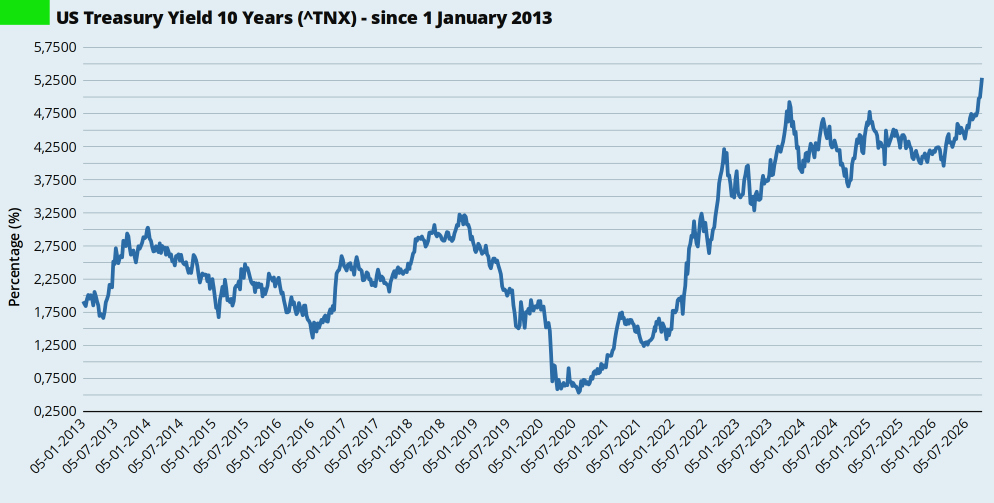
De rente op de Amerikaanse 10-jaars staatsobligaties klom de afgelopen maanden gestaag omhoog. En klom zelfs tot boven de 5,0 procent, een stand die we de afgelopen 20 jaar niet gezien hebben. Tot zover de ‘gouden tijden’ in de Amerikaanse economie, die blijkbaar alleen zichtbaar zijn voor Trump en zijn vriendjes. Je zal maar Amerikaan zijn en een nieuwe hypotheek nodig hebben, de gemiddelde rente voor een 30-jaars hypotheek is daar nu 7,0 procent… Ook in Nederland zijn de hypotheekrentes behoorlijk gestegen.
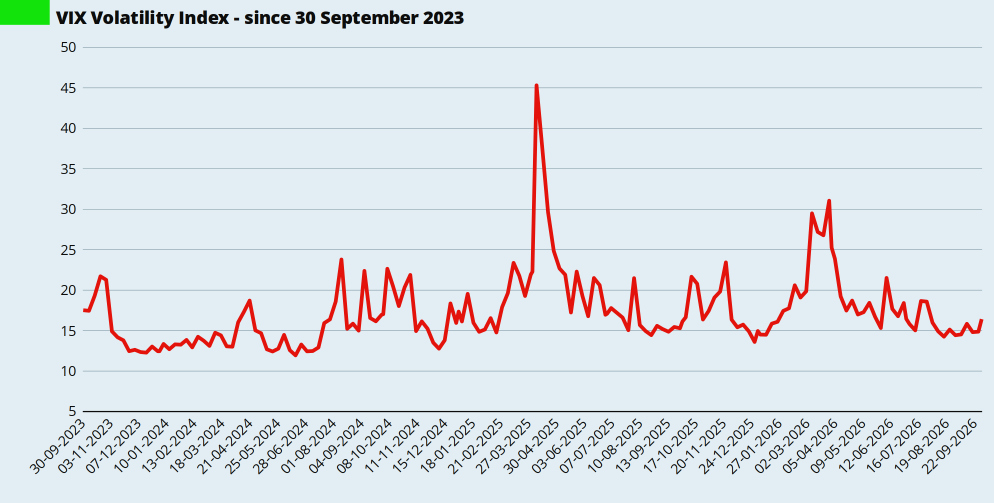
Zoals gebruikelijk ook een blik op de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de Amerikaanse markt. Chaos blijft het nieuwe normaal. Ik vraag me af of dit nog wel een bruikbare maatstaf is voor de volatiliteit in de wereld. Maar ik heb nog geen betere minder slechte gevonden.
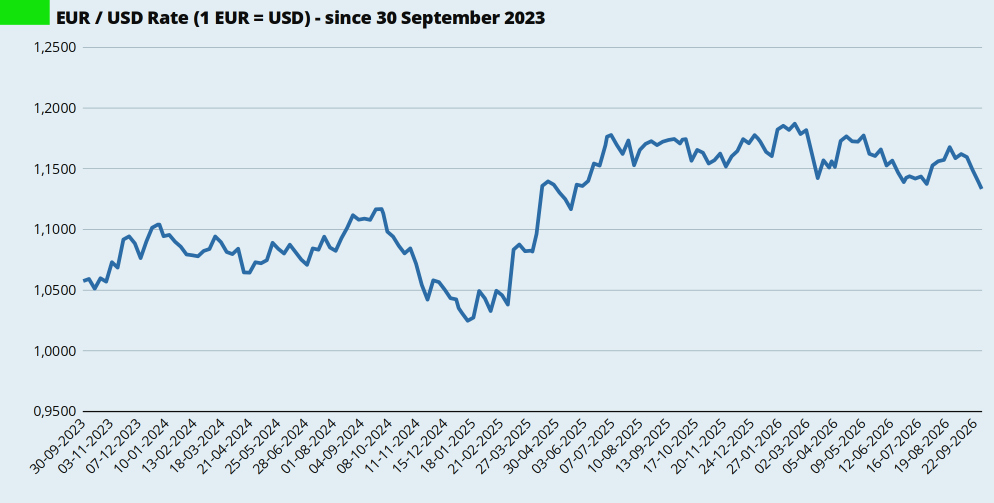
En tenslotte de dollarkoers. Aan het einde van het tweede kwartaal van 2026 kreeg je voor € 1,00 ongeveer USD 1,143. Inmiddels aan het einde van het derde kwartaal van 2026 is dat USD 1,133.

Sinds begin mei zie je de dollar traag maar gestaag iets sterker worden. Of de Euro zwakker. Want ik kan nou niet bepaald zeggen dat Amerika en de dollar sterker uit de meest recente Golf-oorlog zijn gekomen. In eerste instantie werd de dollar afgelopen kwartaal iets zwakker, maar in augustus keerde het tij en werd ‘ie weer sterker. We eindigen ongeveer waar we begonnen zijn.
Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.

Mijn portefeuille

Mijn portefeuille beweegt keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. In juli heb ik een extra inleg gedaan, bovenop mijn reguliere maandelijkse inleg, met dank aan de inkomsten uit mijn nevenfunctie. In september was er extra inleg dankzij de Belastingdienst.

Bij SAXO betaal ik geen transactiekosten. De maandelijkse beheerfee krijg ik namelijk als gratis transactietegoed voor de daarop volgende maand. En dat krijg ik met mijn beleggingsstrategie nooit op. Ook niet met één of meerdere extra transacties.

MaandFondsAantalKoers
JuliVanguard FTSE All-World UCITS ETF (VWRL)10160,3600
iShares MSCI World Small Cap (IUSN)5809,0431
AugustusiShares MSCI World Small Cap (IUSN)1909,1710
Vanguard FTSE Global All-Cap UCITS ETF Acc (VALL)54,3175
SeptemberVanguard FTSE Global All-Cap UCITS ETF Acc (VALL)1.0354,3506

Meerdere aanpassingen in mijn aankoopstrategie in de afgelopen maanden. Voor een betere spreiding probeer ik het percentage ‘small caps’ aandelen in mijn portefeuille rond de 10,0 procent te houden. Maar behoudens een kleine aankoop begin 2026 (in een ronde-getallen-obsessie) had ik geen small-caps meer bijgekocht sinds begin 2022, en het aandeel in de portefeuille was het gedaald naar 7,5 procent. De afgelopen maanden heb ik dus IUSN bijgekocht. Inmiddels zit het aandeel in de portefeuille op 8,6 procent. Dat schiet niet echt op…

Maar in de bovenstaande tabel zie je nog een nieuwe binnenkomer. De Vanguard FTSE Global All-Cap UCITS ETF Acc (VALL), een nieuwe wereldwijde ETF van Vanguard. Ik las er medio augustus over. FinancieelOnafhankelijkBlog heeft er inmiddels een uitgebreid artikel aan gewijd. Brede spreiding (wereldwijd inclusief small caps) en lage kosten. Precies zoals het bedoeld was.

Op het moment van mijn reguliere inleg in augustus kon ik er bij SAXO nog niet in handelen. Een weekje later wel. Toen heb ik met het restantje vrije ruimte op mijn beleggingsrekening een eerste aankoop gedaan. Ik overweeg die verder uit te bouwen.

Ik volgde ook dit kwartaal weer mooi de bewegingen van de markt. Naar boven en naar beneden. De kopen-en-vasthouden belegger blijft rustig doorgaan.
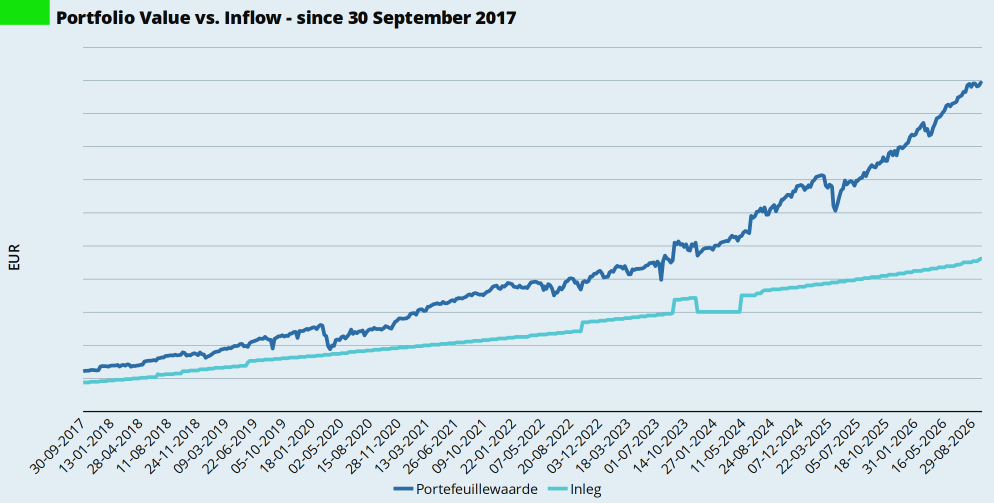
Deze grafiek toont mijn totale inleg, die nog steeds elke maand een stapje omhoog maakt, en de beweeglijke waarde van mijn beleggingsportefeuille. Zolang de waarde hoger is dan de inleg, is er niks aan de hand. En mocht de waarde ooit lager worden dan de inleg, dan is er ook nog niks aan de hand. Ik heb nog een lange beleggingshorizon.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWROR). Beide bekijk ik voor het laatste jaar plus één kwartaal.

Indicator2025Q32025Q42026Q12026Q22026Q3
% boven inleg84,4%93,1%95,5%112,0%114,8%
TTWROR (annualized)31,5%22,6%10,9%45,8%15,1%

Ook dit kwartaal zit de waarde van mijn portefeuille meer dan 100 procent boven mijn inleg. Mijn inleg is meer dan verdubbeld. De kracht van de kopen-en-blijven-kopen-en-vasthouden-strategie.

Dividend en Spaarrente

In het derde kwartaal van 2026 ontving ik netto € 3.885,42 aan dividend op mijn rekening. In het derde kwartaal van 2025 was dat nog € 2.676,79 en in het tweede kwartaal van 2026 ontving ik netto € 2.577,40.

Onverwacht betaalde VWRL het dividend over het derde kwartaal weer op de laatste werkdag van het kwartaal, in plaats van op de eerste werkdag van het nieuwe kwartaal. Geen idee waarom, maar het zorgt voor een piek omdat ik zowel op 1 juli als op 30 september dividend van VWRL mocht bijschrijven.

Zonder de verandering in het betaalschema van VWRL was het dividendinkomen 26,2% procent hoger dan in het derde kwartaal van vorig jaar. In onderstaande tabel zie je het netto ontvangen dividend in Euro’s per aandeel.

2025Q32025Q42026Q12026Q22026Q3
VWRL0,35980,46520,35940,79400,3594
ISPA0,57510,41120,25150,18700,6748
TDIV0,30600,22950,17850,68850,3400

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.
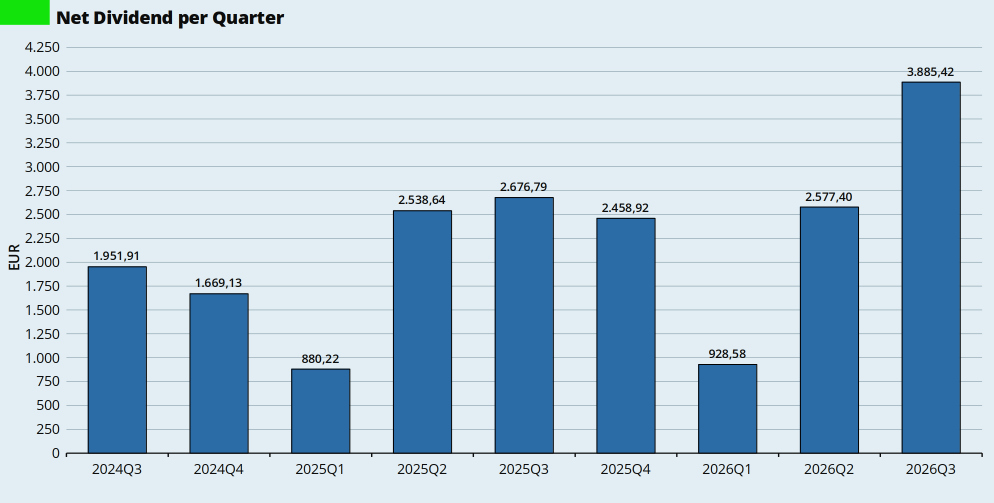
Bij mijn laatste analyses van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen.

Voor 2026 verwachtte ik op basis van de afgelopen jaren ongeveer € 9.500 aan dividend. Na het tweede kwartaal van 2026 heb ik dat verlaagd naar € 9.000. De geopolitieke onrust en de economische effecten daarvan zorgden voor lagere dividenduitkeringen. Na het derde kwartaal is mijn prognose iets optimistischer minder pessimistisch, ik verwacht nu € 9.250 aan dividendinkomsten in 2026.
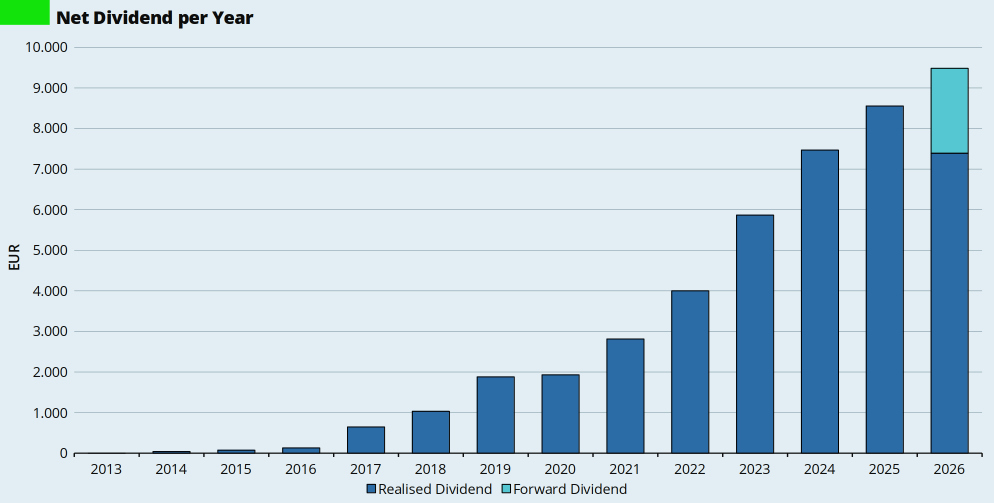
Dan de spaarrente. In januari verplaatste ik het spaargeld op mijn grote bufferrekening van Lloyds Bank naar Ayvens Bank. In totaal ontving ik in het derde kwartaal € 216,60 aan rente. Over het tweede kwartaal van ABN AMRO, en over juni, juli en augustus van Ayvens Bank.

Afgelopen kwartaal heeft de ECB de rente verhoogd, maar de spaarrentes volgen dat goede voorbeeld nog niet. Ik hoopte dat de spaarrente in het afgelopen kwartaal ging stijgen. Maar dat gebeurde niet. Ik zie wel hogere rentes, maar dat zijn dan vooral tijdelijke welkomstrentes voor nieuwe klanten. Of bij banken die onder een garantiestelsel vallen van een land waar ik niet wil zitten.

Ook de rente boek ik op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto rentebedrag opneem in mijn administratie op het moment dat het op mijn spaarrekening bijgeschreven wordt.
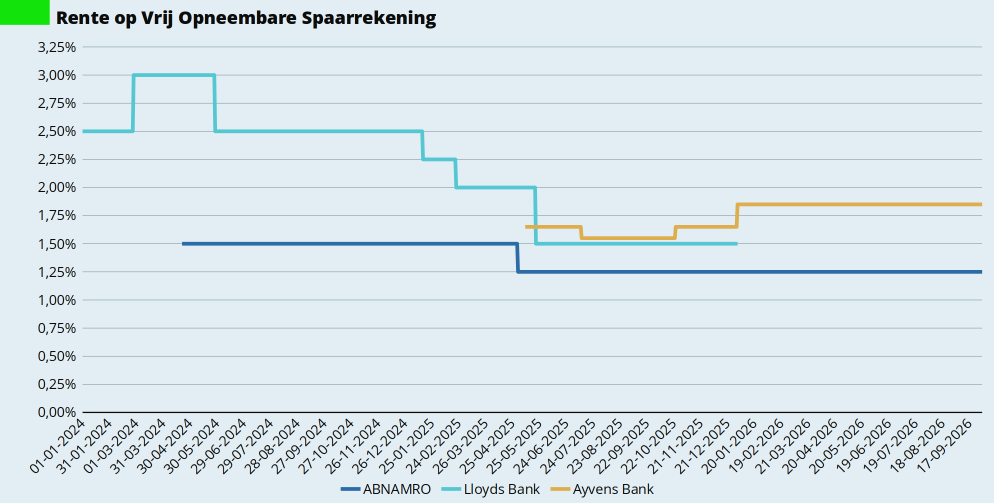
Na de overname (en het compleet vernietigen) van Vanspaarbankveranderen.nl door Raisin volg ik de rentes nu via Independer.

Spaarpercentage

In het derde kwartaal ontving ik de eerste inkomsten uit mijn nevenwerkzaamheden. We declareren die werkzaamheden per kwartaal, maar waren een beetje laat met het eerste kwartaal, vandaar. In tegenstelling tot mijn eerdere plannetjes heb ik niet het hele bedrag op mijn spaarrekening gezet, maar slechts de helft. De andere helft is als extra inleg naar de beleggingsrekening gegaan. En verder ontving ik natuurlijk een sigaar uit eigen doos van de Belastingdienst. Het droeg allemaal bij aan mijn spaarpercentage, dat dankzij de belastingteruggave in september ongekend hoog was.

In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash.
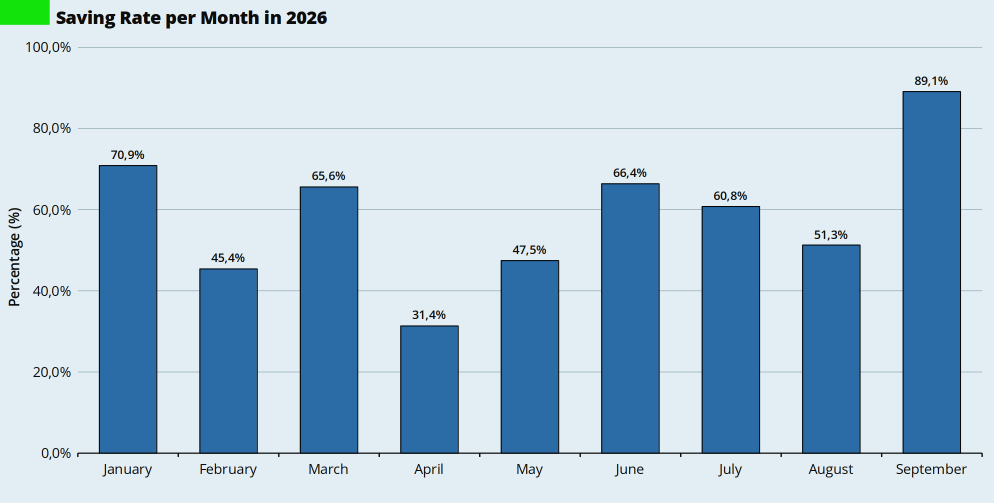
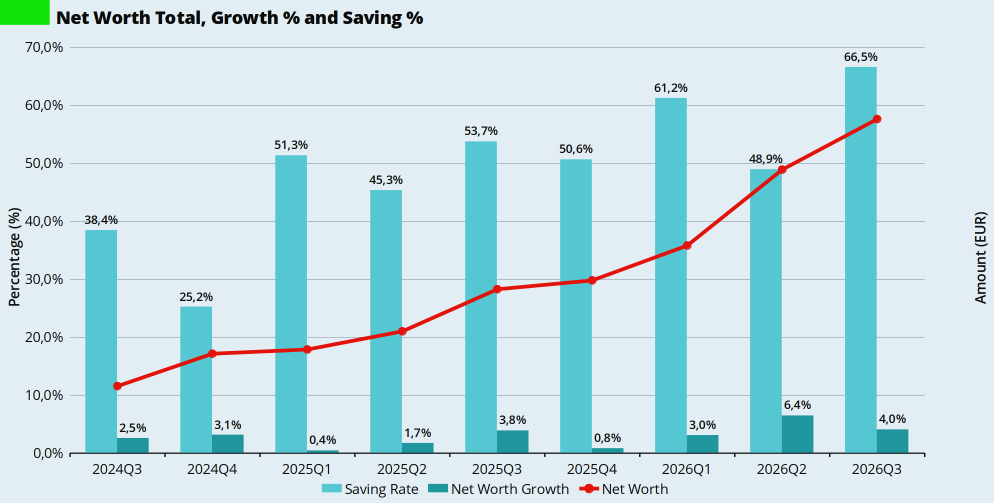
Over het hele derde kwartaal kwam ik uit op een spaarpercentage van 66,5 procent (Q2: 48,9%). Daar ben ik nog steeds meer dan tevreden mee. Voor 2026 tot nu toe staat mijn spaarpercentage op 59,4 procent.

Activa

Vrijwel al mijn bezittingen (‘activa’) zijn op waarde nul (€ 0,00) gewaardeerd. Alleen de waarde van mijn auto houd ik apart bij.

Ik heb sinds december 2023 in totaal ruim 60.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal. In drie jaar tijd heb ik ongeveer eenderde van de waarde van het racemonster afgeschreven.

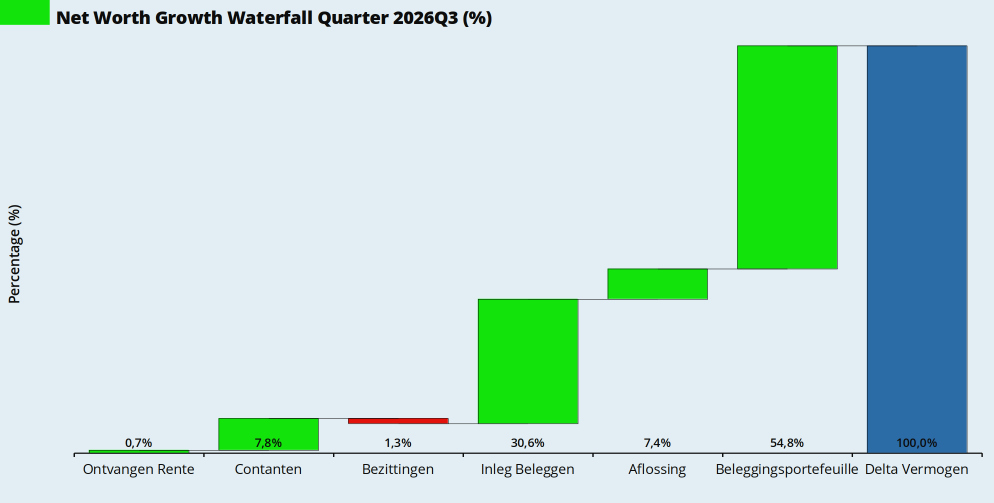
Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

Eigen Vermogen

Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen inclusief de bijdrage van mijn nevenfunctie en de Belastingdienst, de rente-inkomsten, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen.
En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Over het afgelopen kwartaal is mijn eigen vermogen gegroeid met 4,0 procent. Een prima spaarpercentage, en ook een meer dan prima vermogensgroei. Onvoorstelbaar eigenlijk, als je naar de geopolitieke ontwikkelingen kijkt.
Bijzondere Uitgave(n)

Ook dit kwartaal hadden we weer stevige medische kosten voor groot onderhoud aan het gebit van Doggy. Niet onverwacht. Gelukkig is alles weer goed gegaan. En ze heeft inmiddels weinig tandjes en kiezen meer over. Er komt nog een derde noodzakelijke operatie in het laatste kwartaal.

Hoe was jouw derde kwartaal van 2026?

Je kunt alle oude kwartaalberichten teruglezen via mijn overzichtspagina.

Hypotheekupdate najaar 2026

  • Bericht gepubliceerd op:
  • Berichtcategorie:FinanciënHuis

Sinds 2019 neem ik jullie twee keer per jaar mee in een update over het saaiste en meest voorspelbare deel van de financiën van Meneer Elders. Ook na de verkoop van Huize Geldnerd en de aankoop van Huize Elders is er nog steeds een hypotheek.

De afgelopen periode steeg de rente dankzij de <cynisme aan> briljante economische politiek van de heer Trump en zijn vrienden <cynisme uit>. En als de rente stijgt, dan stijgt ook de hypotheekrente. En wordt het dus duurder om een hypotheek af te sluiten. Je kunt dus minder huis kopen voor hetzelfde geld.

Meneer Elders en Vriendin hebben geluk gehad. Wij zitten goed. Ik ga hier hopelijk alleen nog weg tussen zes plankjes, ooit.

Lineaire Hypotheek

De vaste lezers weten dat wij een lineaire hypotheek hebben. Die kenmerkt zich door elke maand dezelfde aflossing (hypotheekbedrag gedeeld door aantal maanden looptijd) en dus ook elke maand een lagere rente over het resterende uitstaande bedrag.

Dit in tegenstelling tot een annuïteitenhypotheek. Daar zijn de maandlasten elke maand hetzelfde. Aan het begin van de looptijd betaal je veel rente en weinig aflossing, en naarmate de looptijd vordert daalt het rentebedrag en stijgt de aflossing. We doen hier niet aan aflossingsvrije hypotheken, prima voor sommige mensen, maar daar heb ik een paar dure lessen mee geleerd.

Strategie

De afgelopen jaren hebben we in hoog tempo versneld afgelost via de sneeuwbalmethode. Je kunt er lang en breed over discussiëren of dat de meest winstgevende keuze is gegeven de lage rente die wij hebben (2,06% tot 2036) en het gemiddeld rendement op beleggingen, maar ik vind dat in onze situatie nog steeds de juiste keuze. Hoe lager de hypotheek, hoe lager onze maandlasten. En dat tikt dubbel aan als je niet meer werkt, want geld dat ik niet meer uitgeef hoef ik ook niet bij elkaar te sparen of te beleggen. Wij zijn dus nog steeds een trouw lid van de VVLM, de Vereniging Voor Lage Maandlasten.

De sneeuwbal is er nog steeds. Mijn spreadsheet berekent die maandelijks automatisch gebaseerd op mijn uitgangspunt (het bedrag van de eerste hypotheekbetaling eind 2016) en de huidige maandelijkse rente en aflossing. Een verdere extra aflossing doen we op dit moment niet.

Onze strategie is nog steeds simpel en doeltreffend. Onze totale maandlasten blijven gelijk, maar een steeds groter deel bestaat uit aflossing en een steeds kleiner deel bestaat uit rente.

Het begin

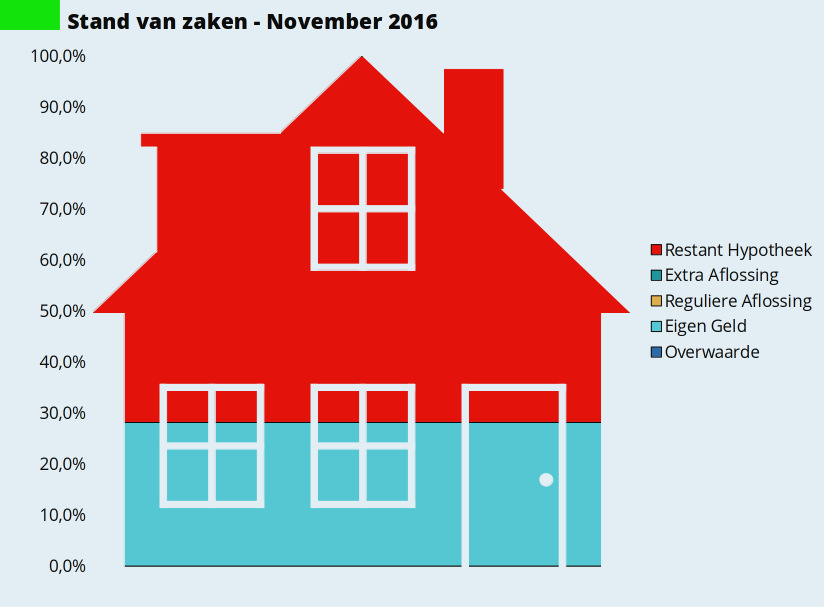
We vertrekken vanuit de situatie van ons huis toen we van start gingen. Dat zijn eigenlijk twee startsituaties: eind november 2016 en eind juni 2024. Eind 2016 hebben we Huize Geldnerd voor ongeveer 30 procent van de aankoopprijs met eigen geld gefinancierd. De rest werd ingevuld met de lineaire hypotheek.

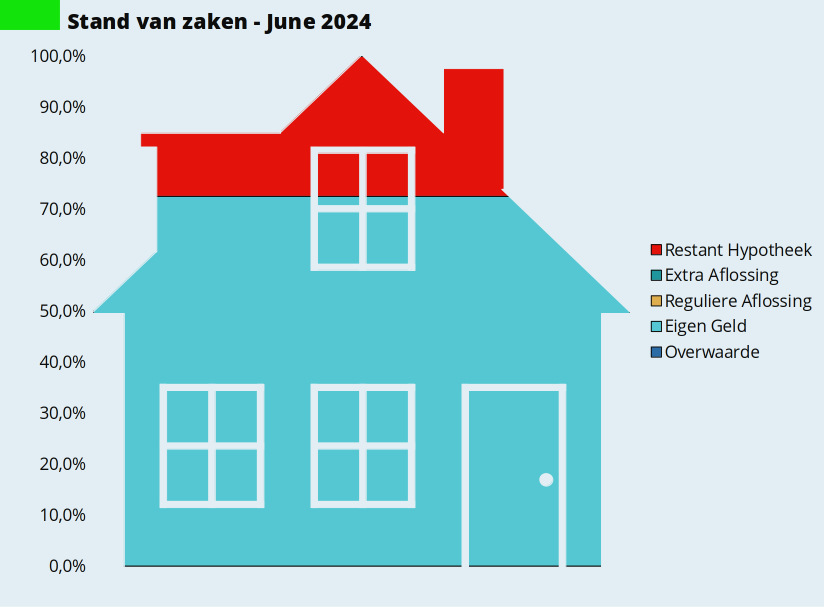
In 2024 is Huize Elders voor iets meer dan 70 procent van de aankoopprijs met eigen geld gefinancierd. De hypotheek was slechts iets meer dan 25 procent. En om het helemaal realistisch te maken had het huis in de nieuwe situatie eigenlijk 25 procent lager moeten zijn. Maar dat werd me te ingewikkeld in de spreadsheet…

Waar staan we nu?

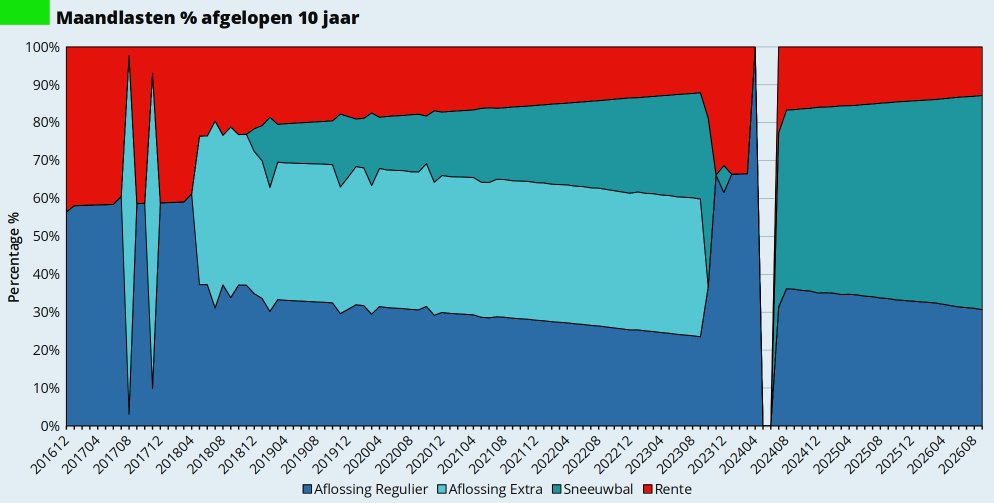
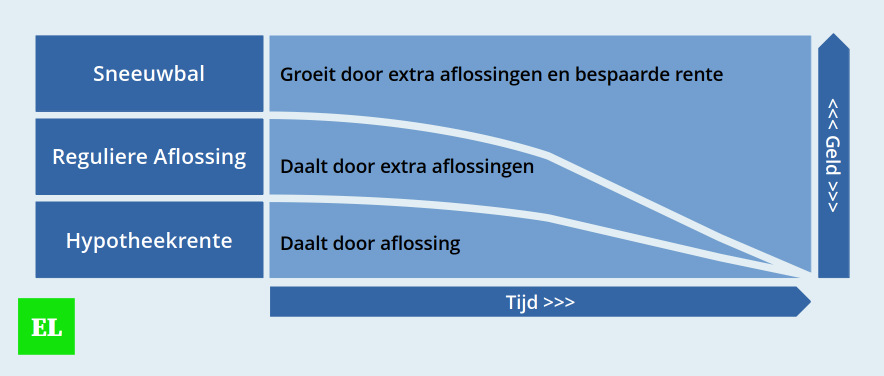
In onderstaande grafiek zie je hoe de verschillende onderdelen van onze maandlasten zich ontwikkelen. Geen extra aflossing meer, alleen nog reguliere aflossing en sneeuwbal. En rente. Een steeds groter percentage aflossing, en steeds minder rente. Van elke euro die we in de hypotheek steken gaat inmiddels 87,2 cent naar ons vermogen (voorjaar 2026: 86,1 cent). En nog maar 12,8 cent naar de bank. Terwijl onze totale maandlasten gewoon constant blijven.

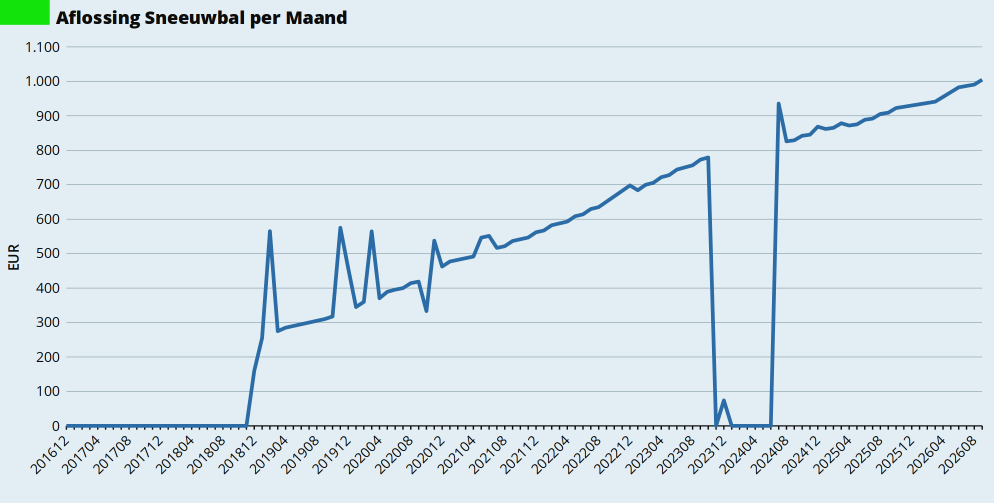
Het wonder van de sneeuwbal blijft ook mijzelf verbazen. Erover lezen is toch echt anders dan het voor je eigen ogen zien gebeuren. Je ziet de grafiek gewoon exponentieel worden, het lijntje gaat steeds steiler omhoog. We hebben na de aankoop van Huize Elders de draad gewoon weer opgepakt, al gaat het lijntje iets minder steil omhoog door het ontbreken van de extra aflossing. Maar elke maand wordt de sneeuwbal groter. Zoals het hoort met een sneeuwbal. De maandelijkse sneeuwbal is al bijna het dubbele van de reguliere aflossing. In minder dan 10 jaar. Deze maand is de sneeuwbal voor het eerst meer dan € 1.000 per maand.

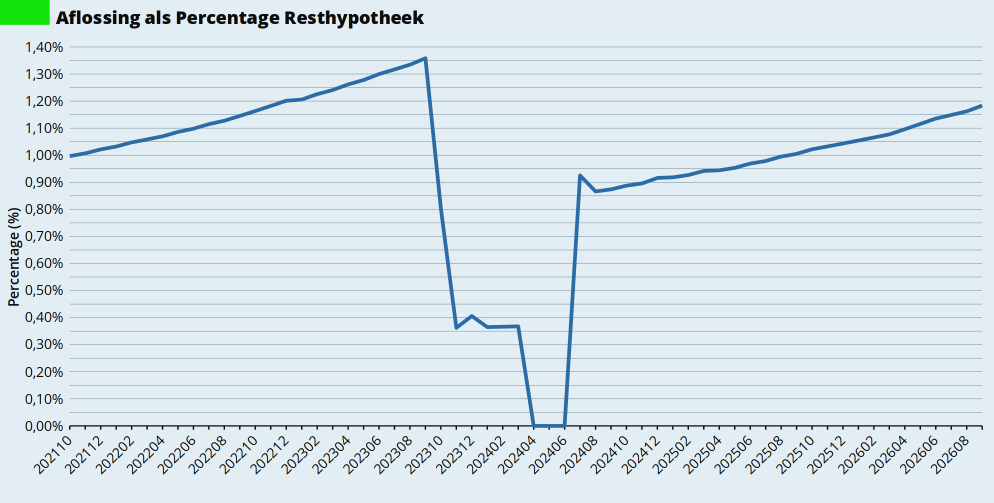
Inmiddels lossen we weer elke maand 1,17 procent van de resterende hypotheek af. Dat percentage stijgt gestaag, een jaar geleden was het nog 0,99 procent. En je ziet het verschil met de situatie tot eind 2023, toen we bij Huize Geldnerd naast de sneeuwbal ook nog een extra aflossing van € 1.000 per maand deden.

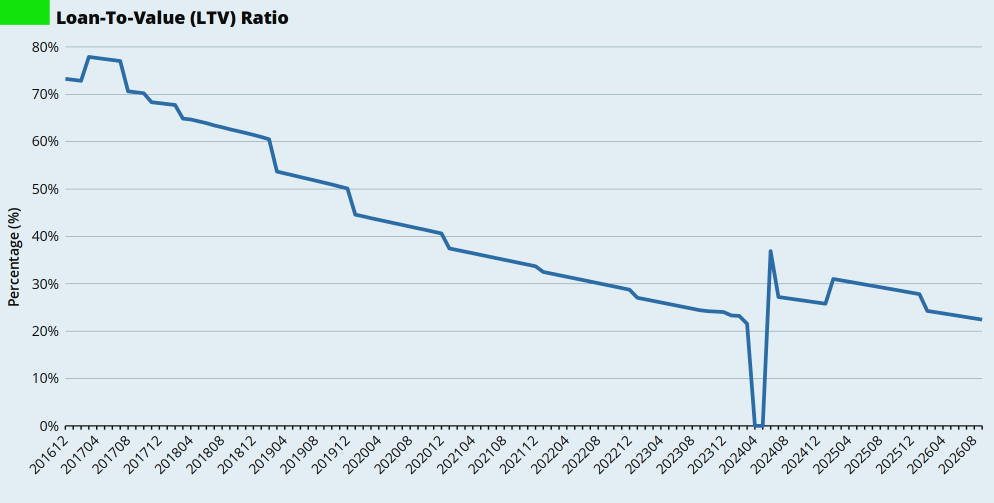
De totale aflossing bedraagt inmiddels 65,7 procent van de oorspronkelijke hypotheek (voorjaar 2026: 63,3%). En de huidige loan-to-value ratio (LTV) bedraagt 24,1 procent.

In onderstaande grafiek zie je de ontwikkeling van de LTV sinds de aankoop. De piek begin 2017 kwam uiteraard doordat onze eerste WOZ-waarde lager was dan de aankoopprijs. De grotere dalingen in 2017 komen door de eerste extra aflossingen, het jaarlijkse sprongetje naar beneden is het moment dat ik een nieuwe WOZ-waarde gebruik om de LTV te berekenen.

Ook in 2025 zie je die piek. Want lagere WOZ dan aankoopprijs. Niet onverwacht en ook niet erg. Maar het fijne blijft toch nog steeds de gestaag dalende lijn… Een steeds kleiner deel van het huis is schuld, een steeds groter deel is vermogen. En begin 2026 zie je weer een sprongetje naar beneden dankzij de nieuwe WOZ-waarde. Nog een paar maanden, en dan krijgen we weer zo’n sprongetje.

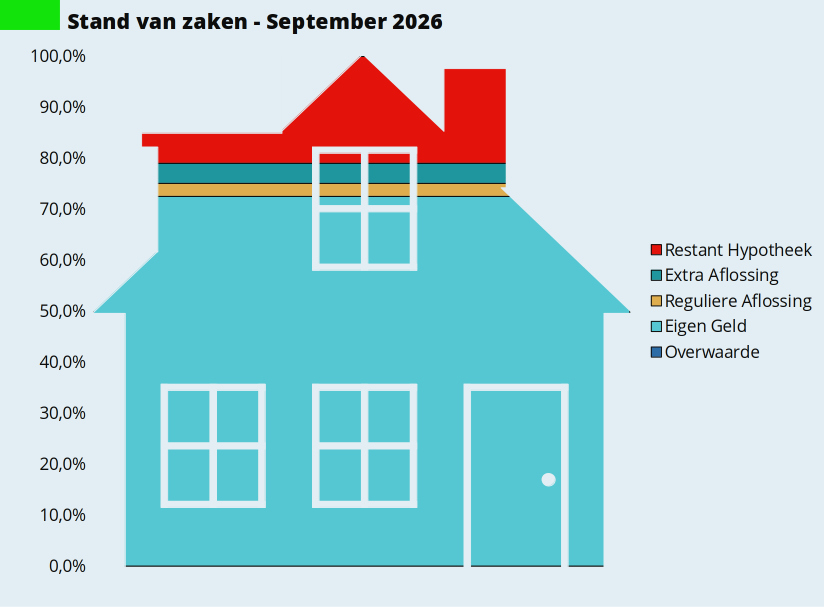
Om de voortgang verder te visualiseren heb ik de plaatjes met de stand van zaken van juni 2024 en nu nog even naast elkaar gezet. De aflossingen zijn inmiddels duidelijk zichtbaar. Je ziet ook duidelijk dat de extra aflossing, de ‘sneeuwbal’, groter is dan de reguliere aflossing. We hebben sinds juni 2024 dan ook al 13,0 procent van de hypotheek afgelost.

Prognose

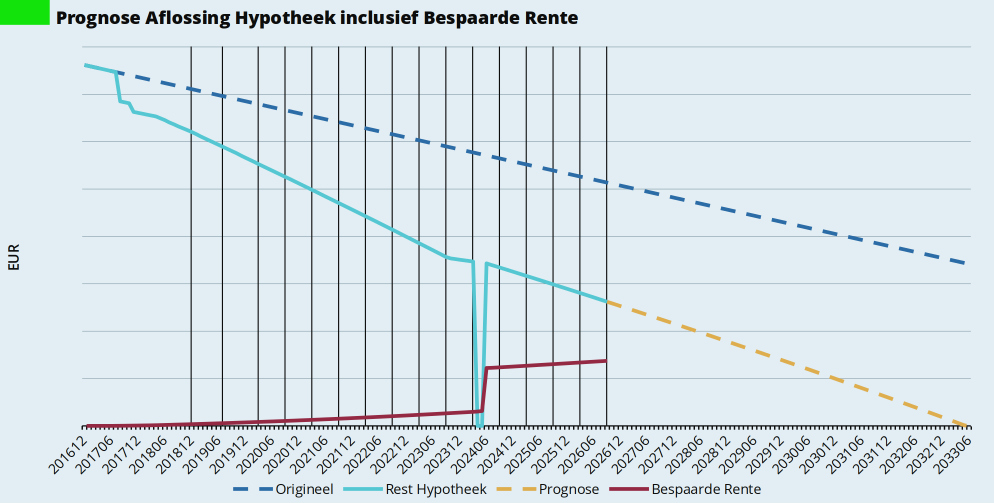
Met de huidige aflosstrategie verwachten we nog steeds dat we uiterlijk medio 2033 hypotheekvrij zijn. Dat is nog steeds ruimschoots voor het aflopen van de rentevaste periode, die loopt tot eind 2036.

En het is ook een uiterste datum. Het wordt steeds waarschijnlijker dat we de resterende hypotheek op enig moment in één keer aflossen. Onze rente is nog steeds lager dan de huidige marktrente, dus de bank zou daar geen enkel bezwaar tegen hebben.

In onderstaande grafiek geeft de blauwe stippellijn het oorspronkelijke aflossingsschema van onze hypotheek weer, de situatie waarin we braaf elke maand zouden betalen wat de bank ons vroeg. De lichtblauwe lijn is de werkelijke restwaarde van onze hypotheek, de gele stippellijn is de prognose als we volgens de huidige sneeuwbalstrategie doorgaan. En die zie je medio 2033 mooi op nul uitkomen. De verticale zwarte lijnen markeren de maanden waarin ik een hypotheekblog heb geschreven.

En zelfs nu geldt nog de gebruikelijke disclaimer dat het leven altijd anders kan gaan dan je van plan bent! Maar dat schreef ik in alle vorige hypotheekupdates ook, en vooralsnog zijn we weer een half jaar dichter bij een hypotheekvrij leven. En ruim zeven jaar dichter bij een hypotheekvrij leven dan in mijn eerste hypotheekupdate.

Hoe is het met jouw hypotheek?

Over uitstel en afstel

  • Bericht gepubliceerd op:
  • Berichtcategorie:Financiën

Tsja. Een minderheidskabinet. Ik was er al bij de start niet enthousiast over. Maar ook ik kon toen niet vermoeden hoeveel dieper we in dit land nog zouden gaan zinken.

Analyse van 7 maanden minderheid

In mijn eerdere blogpost sprak ik de verwachting uit dat de vergaande bezuinigingsvoorstellen in het coalitie-akkoord niet makkelijk aan meerderheden zouden komen. Links noch rechtser van de coalitie zou wel twee keer nadenken. En dat is gebleken. Van de samenwerking met de oppositie is nog weinig terechtgekomen.

Zelf geef ik de VVD als eerste de schuld. Ik herken weinig terug van de ooit liberale partij waar ik (bekentenis) zelf ook nog een aantal jaren lid van ben geweest, een jeugdzonde. De angst voor de nog rechtsere populisten en fascisten zit inmiddels zo diep bij deze partij dat er van het liberalisme niets meer over is. Er wordt alleen nog maar gekeken naar de dreiging van rechts, niet meer naar de kansen op links. En inmiddels zou meer dan 85 procent van het politieke spectrum toch links van de VVD moeten liggen, al suggereert het aantal zetels dat extreemrechtser van de VVD ligt op dit moment anders. Dus staat VVD momenteel voor Vooral Veel Dwarsliggen.

Ook D66 is wat mij betreft één grote teleurstelling. Het tempo waarin Robot Jetten een onvervalste kloon van Mark Rutte is geworden is bijna eng te noemen. Het zal de AI wel zijn. En een octopus heeft meer ruggengraat dan deze partij (voor de biologisch onwetenden: een octopus heeft geen ruggengraat).

En daarmee wordt het moeilijk natuurlijk. Als je vooral met elkaar overhoop ligt wordt het moeilijk om voldoende aandacht aan anderen te geven. laat staan aan het land, aan regeren. Stel je voor dat er weer eens een kabinet zou komen dat daar aandacht voor zou hebben. Voor problemen oplossen. Dat zal wel nooit meer gebeuren.

Maar wat mij betreft zijn wij zelf de grootste teleurstelling. De kiesgerechtigde inwoners van Nederland. We hebben geen principes meer die ons stemgedrag leiden. Medemenselijkheid is ver te zoeken. We laten ons boos en bang maken omdat ‘zij’ ons dingen af zouden willen pakken, en we laten ons wijs maken dat er simpele oplossingen zijn voor ingewikkelde problemen. Dus stemmen grote hordes kiesgerechtigden op de volgende populist, die dan teleurstelt en/of met ruzie uit elkaar valt. Maar in plaats van daarvan te leren, hobbelen we door naar weer de volgende populist.

Prinsjesdag

Maar ja. Dan is er altijd nog Prinsjesdag. De dag van de plannen. De dag van de begrotingen. De dag van de hoop.

Uiteraard heb ik die stukken uitgebreid bestudeerd. En alle belangrijke punten op een rijtje gezet. Een lijstje:

Niks dus. Het is één grote verzameling uitstel en afstel. Bezuinigingen worden doorgeschoven. Knopen worden niet doorgehakt. Het minderheidskabinet is het niet eens met elkaar eens (want VVDwarsliggers). En meerderheden zijn ook na twee dagen Algemene Politieke Beschouwingen ver te zoeken. Gelukkig is extreemrechts verdeeld en strategisch niet zo handig. Dat compenseert een beetje voor het geblunder van de coalitie. En uiteindelijk gebeurt er helemaal niks. Behalve dat we af en toe een brug of een kanaal af moeten sluiten wegens achterstallig onderhoud, dat wel.

De afgelopen decennia is Prinsjesdag verworden tot het spel van de koopkrachtplaatjes. Het gaat allang niet meer over het oplossen van problemen, of het doorvoeren van structurele veranderingen om te zorgen dat ons land ook over dertig jaar nog OK is. Er wordt alleen nog maar aan de knopjes gedraaid in stapjes van 0,01 procent, om zoveel mogelijk groepen een ‘plusje’ te geven. Om de illusie van eeuwige groei, de leugen dat het ook volgend jaar beter gaat met jouw financiële situatie, in stand te houden. En dat je dat te danken hebt aan <vul hier de naam in van de politieke partijen die het toevallig op dit moment voor het zeggen hebben>.

In werkelijkheid is koopkracht, net als inflatie, volledig afhankelijk van jouw persoonlijke situatie. Ook daar laten we ons van alles wijsmaken, ik schreef er in 2017 en 2018 al over.

Hoe verder?

Eerst maar eens afwachten of deze plannen een meerderheid halen in de Tweede en Eerste Kamer. We hebben immers dat minderheidskabinet. Uiteindelijk zal er wel een akkoord (of akkoorden) komen met deze en geenen. Met stevig verherbouwde plannen. Zoet nu, zuur schuiven we wel weer even door.

Volgend voorjaar zijn er verkiezingen voor Provinciale Staten, de leden daarvan kiezen de Eerste Kamer. Daarna krijgt er vast wel iemand belang bij nieuwe Tweede Kamerverkiezingen. Ik verwacht dat we voor eind 2027 opnieuw bij de stembus staan voor de Tweede Kamer. Sommige partijen zullen dan vast en zeker weer roepen dat werken moet lonen. En dat ze opkomen voor de hardwerkende Nederlander. Ik krijg steeds meer moeite om dat te geloven.

Maar als wij, de kiezers, dan allemaal eens ophouden met geloven in simplistische oplossingen en wijzen naar bepaalde groepen, en gewoon weer stemmen op principes, dan is er een kans dat het beter wordt. Ik ben niet hoopvol.

Heb jij nog hoop?

Berichten van de Belastingdienst

  • Bericht gepubliceerd op:
  • Berichtcategorie:Financiën

Na een jarenlange winterslaap lijkt de Belastingdienst eindelijk bezig met een inhaalslagje. En dat werd ook tijd. Met dank aan de Box-3 perikelen hebben Meneer Elders en Vriendin al jarenlang geen definitieve aanslagen meer gehad. Alleen maar voorlopige aanslagen aan het begin van elk jaar om vooruit te betalen, en voorlopige aanslagen na het doen van aangifte.

Maar de afgelopen weken regent het ineens digitale post van de Belastingdienst in mijn Berichtenbox van MijnOverheid. En daar zat zelfs een aangenaam bericht bij.

Werkelijk rendement Box 3

Vorig jaar november gaf ik ons werkelijk rendement over 2022 door aan de Belastingdienst. Want 2022 was een slecht beursjaar, en het verschil tussen ons werkelijke rendement en het forfaitaire rendement waar de Belastingdienst mee gerekend had liep in de tienduizenden Euro’s. De Belastingdienst was heel voorzichtig in het noemen van termijnen, dus ik rekende voor de komende jaren dus nog nergens op.

Maar één van de berichten van de Belastingdienst was een Definitieve Aanslag over 2022. Met daarin verwerkt onze opgave van werkelijk rendement. Het was even een puzzel, want eerst kreeg Meneer Elders een bericht met een kleine teruggave. En later die dag kreeg Vriendin een bericht met een veel grotere teruggave. We krijgen in totaal ruim € 3.500 terug.

Mooi meegenomen. Ik heb mijn aandeel meteen doorgesluisd naar de beleggingen.

Bij tot en met 2023

Met hun sprintje van deze zomer is de Belastingdienst in ons dossier bij tot en met 2023. Nu eerst maar eens afwachten wat er op Prinsjesdag en daarna verder gebeurt in het Box 3 dossier.

Heb jij recent nog bericht gehad van de Belastingdienst?

Boodschappenblog 2026

  • Bericht gepubliceerd op:
  • Berichtcategorie:Financiën

Het is inmiddels bijna twee jaar geleden dat ik voor het laatst naar onze uitgaven aan reguliere boodschappen keek.

Destijds waren we net verhuisd naar Elders. Waar we eigenlijk overal kunnen shoppen behalve bij de Albert Heijn, vroeger in Geldnerd City onze hofleverancier. Inmiddels is de Lidl onze hofleverancier, af en toe aangevuld met een Plus of iets anders. Ook werd er minder geconsumeerd in de horeca, wegens minder aanbod. Thuisbezorgd? Wat is dat?

Inmiddels is ook onze moestuin een noemenswaardige leverancier geworden van groenten en fruit. Maar tegelijkertijd is de inflatie ook nog steeds niet bepaald laag te noemen. Genoeg redenen dus om weer eens in mijn administratie te duiken en te kijken hoe onze uitgaven voor boodschappen zich ontwikkelen. En niet alleen de boodschappen, maar ook de uitgaven in de horeca. Want als we ons eten en drinken niet thuis consumeren, dan doen we dat elders in Elders…

Boodschappen

In onderstaande grafiek zie je onze maandelijkse boodschappen sinds begin 2017. Dat was ongeveer het moment dat we terug waren uit het Verre Warme Land en in Huize Geldnerd ‘geland’ waren. Een regulier en voorspelbaar leven.

Begin 2024 verhuisden we naar een tijdelijk huis in Elders, en medio 2024 kregen we de sleutels van Huize Elders en werd het leven hier weer normaal.

En wat schetst mijn verbazing? Ik zie vanaf de zomer van 2024 toch echt een dalende trend. Waar de inflatie door het land giert en we allemaal steen en been klagen, wordt er gemiddeld genomen in Huize Elders nu minder aan boodschappen uitgegeven dan twee jaar geleden.

Horeca

Die goedkopere boodschappen komen vast en zeker omdat we hier minstens één keer per week duur uit gaan eten, dan?

Nou nee, ook niet. Integendeel. Constant laag ook.

Er zal een bodem zitten aan beide budgetten, en ooit gaan ze weer stijgen, al is het maar door de inflatie. Maar de beste maandlasten zijn nog steed lage maandlasten, toch?

Hoe gaat het inmiddels met jouw boodschappen?

Tweede kwartaal 2026

  • Bericht gepubliceerd op:
  • Berichtcategorie:Financiën

Eigenlijk is het ongelofelijk. Mijn veertigste (40!) terugblik op een kwartaal. Tien jaar persoonlijke financiële historie. Zomaar gratis en helemaal zelf geschreven hier op het wereldwijde internetriool. De langst lopende vaste rubriek van Geldnerd Meneer Elders. Een jubileum! Dat moet gevierd worden. Champagne! Kaviaar! Met z’n allen in de kroonluchters hangen in de balzaal!

Is daar reden toe, behalve dat ik al tien jaar lang weinig anders te doen heb dan elk kwartaal een blogje schrijven? Op deze planeet eigenlijk niet. De oorlog in het Midden-Oosten is volgens Trump elke week nog wel een keer gewonnen en voorbij totdat Israël, de VS, Hezbollah en/of Iran het toch niet kan laten om weer te beginnen met schieten. Ons eigen kabinet is ook weer niet erg succesvol in het uitvoeren van z’n regeerakkoord, of toch wel?

Zoals altijd weer diezelfde vraag. Wat deden de gebeurtenissen in deze wereld én mijn eigen persoonlijke keuzes dit kwartaal met mijn financiën? Kijk mee!

Aandelenmarkten

Het lijkt alsof de Amerikaanse beurs in april besloot om zich niks meer aan te trekken van Koning Wortel de Tweede en zijn vazallen in het Witte Huis. Stijgen! En elke keer als Trumpiedumpie zegt dat de oorlog voorbij is en de Straat van Hormuz weer opengaat dan stijgen we verder. Dat hielden we vol tot eind mei. Daarna kwam de klad er een beetje in. Iets met stijgende inflatie en de angst voor renteverhogingen.

Maar toen waren we inmiddels wel mooi tot nieuwe recordstanden gestegen. En die Straat van Hormuz is nog steeds niet open. Of toch wel? Of toch niet?

De Europese beurzen (die ik volg via de Eurostoxx 600 index) klom begin april ook uit de diepe Trog van Trump. Maar beweegt sindsdien vooral zijwaarts, Al werden er eind juni wel voorzichtig nieuwe recordstanden aangetikt. Hier wel zorgen over de langere-termijn effecten van de oorlog in het Midden-Oosten en in onze eigen achtertuin.

‘De Olie’ blijft beweeglijk. Inmiddels niet meer op de piekstanden van maart en april, maar ook nog niet terug in de regionen van USD 60 – 70 per vat, waar de prijs zich vorig jaar bewoog.

Dan de rente. Daar viel er dit kwartaal weinig te melden. De inflatie blijft hoog, dus inmiddels is de kans op renteverhogingen groter dan de kans op renteverlagingen. Medio juni verhoogde de ECB de rente met een kwart procentpunt. De door Trump gesteunde ‘koning van de rente-verlagingen’ Kevin Warsh hield in zijn eerste FED-vergadering de rente ongewijzigd.

In onderstaande grafiek zie je de Federal Funds Target Range – Lower Limit (DFEDTARL) van de Amerikaanse FED, en de Deposit Facility van de Europese Centrale Bank.

Zoals gebruikelijk ook een blik op de VIX-index, ook wel bekend als de Fear Index, de maatstaf van volatiliteit in de Amerikaanse markt. Die is inmiddels weer bijna terug op de oude lage niveaus. Chaos als het nieuwe normaal. Een oorlogje meer of minder, we kijken er niet meer van op. En de VIX is dus ver verwijderd van de paniek-modus.

En tenslotte de dollarkoers. Aan het einde van het eerste kwartaal van 2026 kreeg je voor € 1,00 ongeveer USD 1,156. Inmiddels aan het einde van het tweede kwartaal van 2026 is dat USD 1,143. Sinds begin mei zie je de dollar traag maar gestaag iets sterker worden. Of de Euro zwakker. Want ik kan nou niet bepaald zeggen dat Amerika en de dollar sterker uit de meest recente Golf-oorlog zijn gekomen.

Ik heb zelf alleen nog indirecte blootstelling aan de Amerikaanse dollar, voor mijn eigen portefeuillebeheer is de dollar niet meer van belang. De laatste dollartransactie in mijn administratie dateert van februari 2022.

Mijn portefeuille

Mijn portefeuille beweegt keurig mee met de wereldwijde aandelenmarkten en obligatiemarkten, met dank aan VWRL en IUSN aangevuld met enkele dividend-ETFs. Ik koop nog steeds vooral dividend-ETFs.

Soms word mij gevraagd waarom ik nog steeds bij VWRL blijf hangen, en niet ben geswitcht naar VWCE of NT-fondsen of <vul hier de laatste beleggingshype in zolang het maar niet SpaceX is>. Ik ben ooit begonnen met VWRL voordat VWCE een ‘ding’ was en voordat de Nederlandse brokers überhaupt van NT gehoord hadden. Heb er ooit wel over gedacht om VWCE bij te gaan kopen, maar geniet nog steeds teveel van het ontvangen van dividend. Een volstrekt irrationeel argument, ik weet het. Maar het houdt saai beleggen leuk.

MaandFondsAantalKoers
ApriliShares STOXX Global Select Dividend 100 UCITS ETF (ISPA)7036,8500
MeiVanEck Dev Markets Dividend Leaders ETF (TDIV)3553,5700
JuniVanEck Dev Markets Dividend Leaders ETF (TDIV)6051,9500

En ik volgde dus ook dit kwartaal weer mooi de bewegingen van de markt. Naar boven en naar beneden. De kopen-en-vasthouden belegger blijft rustig doorgaan.

Deze grafiek toont mijn totale inleg, die nog steeds elke maand een stapje omhoog maakt, en de beweeglijke waarde van mijn beleggingsportefeuille. Zolang de waarde hoger is dan de inleg, is er niks aan de hand. En mocht de waarde ooit lager worden dan de inleg, dan is er ook nog niks aan de hand. Ik heb nog een lange beleggingshorizon.

In onderstaande tabel zie je het percentage dat mijn portefeuille nu hoger (+) of lager (-/-) staat dan de totale inleg die ik gedaan heb, en je ziet de True-Time Weighted Rate of Return (TTWROR). Beide bekijk ik voor het laatste jaar plus één kwartaal.

Indicator2025Q22025Q32025Q42026Q12026Q2
% boven inleg77,8%84,4%93,1%95,5%112,0%
TTWROR (annualized)-/-0,20%31,5%22,6%10,9%45,8%

Voor het eerst sinds ik mijn vermogen bijhoud is mijn inleg meer dan verdubbeld. De waarde van mijn portefeuille is meer dan 100 procent hoger dan mijn totale inleg. Ik kan het nog nauwelijks geloven en heb wel drie keer gecontroleerd of ik geen fout gemaakt heb.

Dividend en Spaarrente

In het tweede kwartaal van 2026 ontving ik netto € 2.577,40 aan dividend op mijn rekening. In het tweede kwartaal van 2025 was dat nog € 2.538,64 en in het eerste kwartaal van 2026 ontving ik netto € 928,58.

Het dividendinkomen was 1,5 procent hoger dan in het tweede kwartaal van vorig jaar. Dat is bijna niks, gegeven dat ik vrijwel alleen dividend-ETFs bijkoop. Maar het dividend per aandeel is voor VWRL en TDIV dan ook gedaald.

In onderstaande tabel zie je het netto ontvangen dividend in Euro’s per aandeel.

2026Q22026Q12025 Q2
VWRL0,3594–0,4279
ISPA0,18700,25150,1786
TDIV0,68850,17850,7650

Ik registreer mijn dividend op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto dividendbedrag opneem in mijn administratie op het moment dat het op mijn beleggingsrekening bijgeschreven wordt. Als het een dividend in buitenlandse valuta (Amerikaanse dollar of een andere valuta) is, dan reken ik het om naar Euro’s tegen de wisselkoers van het moment van ontvangen op mijn rekening.

Bij mijn laatste analyse van mijn dividendrendement heb ik ook gekeken naar het Forward Dividend. Het Forward Dividend bereken ik door het netto uitbetaalde dividend per aandeel van de afgelopen vier kwartalen te vermenigvuldigen met mijn huidige aantal aandelen.

Voor 2026 verwachtte ik op basis van de afgelopen jaren ongeveer € 9.500 aan dividend. Na het eerste kwartaal van 2026 heb ik mijn dividendverwachting voor dit jaar neerwaarts bijgesteld naar € 9.100,00. En na het tweede kwartaal van 2026 heb ik dat verder moeten verlagen naar € 9.000,00. Zoals ik al had verwacht zorgt de geopolitieke onrust en de economische effecten daarvan voor lagere dividenduitkeringen.

Dan de spaarrente. In januari verplaatste ik het spaargeld op mijn grote bufferrekening van Lloyds Bank naar Ayvens Bank. In totaal ontving ik in het tweede kwartaal € 211,52 aan rente. Over het eerste kwartaal van ABN AMRO, en over maart, april en mei van Ayvens Bank.

Afgelopen kwartaal zie ik opwaartse rentedruk bij de centrale banken. En een enkele bank kwam rond de betaaldata van vakantiegeld met een tijdelijk hogere rente. Ik hoop en verwacht eigenlijk wel dat de spaarrente in het komende kwartaal gaat stijgen.

Ook de rente boek ik op netto contante basis in Euro’s, de basisvaluta van mijn administratie. Dat betekent dat ik het netto rentebedrag opneem in mijn administratie op het moment dat het op mijn spaarrekening bijgeschreven wordt.

Zo lang als ik mij kan herinneren volg ik de spaarrentes via Vanspaarbankveranderen.nl. Maar die is inmiddels overgenomen door Raisin. En laat dus alleen nog maar producten van Raisin zien. Het einde van een tijdperk. Ik volg de rentes nu via Independer.

Spaarpercentage

In de loop van het tweede kwartaal van 2024 ben ik begonnen met het berekenen van mijn spaarpercentage met behulp van een rapport in GnuCash.

Het tweede kwartaal van 2026 was lager dan het eerste kwartaal. Juni was wel weer een hoog percentage.

Over het hele tweede kwartaal kwam ik uit op een spaarpercentage van 48,9 procent (Q1: 61,2%). Daar ben ik nog steeds meer dan tevreden mee. Voor 2026 tot nu toe staat mijn spaarpercentage op 54,6 procent.

Activa

Vrijwel al mijn bezittingen (‘activa’) zijn op waarde nul (€ 0,00) gewaardeerd. Alleen de waarde van mijn auto houd ik apart bij.

Ik heb sinds december 2023 in totaal ruim 55.000 kilometer gereden met mijn dinosaurussap verstokende racemonster. Op basis van kenteken en huidige kilometerstand heb ik de huidige waarde opgezocht in de ANWB Koerslijst. Ik gebruik de waarde bij ‘Inruilen bij een autobedrijf’. Die is uiteraard weer iets lager dan de waarde aan het eind van het vorige kwartaal.

Het verschil tussen de waarde aan het einde van het vorige kwartaal en de huidige dagwaarde heb ik als afschrijving geboekt in mijn financiële administratie. Dat zie je als negatieve mutatie op de post Bezittingen terug in onderstaande grafiek.

Eigen Vermogen

Dit kwartaal was er zoals gebruikelijk het reguliere salaris, inleg in mijn beleggingen, de rente-inkomsten, en natuurlijk de bewegingen van de beleggingsportefeuille op de golven van de aandelenmarkten. Verder de gebruikelijke positieve bijdrage van de hypotheekaflossing aan mijn vermogen.

Over het afgelopen kwartaal is mijn eigen vermogen gegroeid met 6,4 procent. Sinds 2023 heb ik niet meer zo’n sterke kwartaalgroei gezien, en destijds was mijn vermogen ruim een derde lager dan het nu is. Bijna 90 procent van die groei wordt veroorzaakt door de aandelenmarkt.

En dat leidt tot onderstaande ontwikkeling van mijn vermogen per kwartaal. Een prima spaarpercentage, en ook een meer dan prima vermogensgroei. Onvoorstelbaar eigenlijk, als je naar de geopolitieke ontwikkelingen kijkt.

Bijzondere Uitgave(n)

Dit kwartaal hadden we stevige medische kosten voor groot onderhoud aan het gebit van Doggy. Niet onverwacht. Gelukkig is alles goed gegaan.

En in het tweede kwartaal heeft mijn racemonster eindelijk z’n bezoekje aan de garage gebracht. Vier nieuwe banden en een nieuwe voorruit als onderdeel van de eerder genoemde dure maand. Betaald uit mijn potje voor onderhoud van de auto.

Tenslotte kochten we ook nog een nieuwe gadget, en gingen we een weekje op vakantie. Niet verwonderlijk dus dat het spaarpercentage in het tweede kwartaal iets lager was dan in het eerste kwartaal.

Hoe was jouw tweede kwartaal van 2026?

Je kunt alle oude kwartaalberichten teruglezen via mijn overzichtspagina.
Hillen en de hypotheek aflossen

In de reacties bij mijn meest recente Hypotheekupdate gaf Monique een interessant voorbeeld over het niet volledig aflossen van haar hypotheek. Als argument daarbij gaf zij aan dat bij aflossen ook het bedrag aan eigenwoningforfait stijgt wat vanwege afbouw wet Hillen bij haar inkomen wordt opgeteld. Onder andere Coen was benieuwd naar een nadere uitleg. Ik ben er dus ook maar eens ingedoken. De wondere wereld van de eigen woning in ons Nederlandse belastingstelsel.

Eigen woning en de Belastingdienst

In het huidige Nederlandse belastingstelsel kennen we het eigenwoningforfait (EWF). Als je een koopwoning hebt die ook je hoofdverblijf is, dan moet je een percentage van de WOZ-waarde van je woning bij je inkomen in Box 1 optellen. En daar betaal je dus inkomstenbelasting over.

Tegelijkertijd mag je de betaalde hypotheekrente vaak van je inkomen aftrekken, het heilige huisje van de hypotheekrenteaftrek (HRA), het zelfverklaarde en enig overgebleven bestaansrecht van de VVD (denk ik wel eens). Daar wordt je inkomen dus weer lager van.

En dan ontstaan er dus verschillende scenario’s, afhankelijk van of je HRA hoger of lager is dan je EWF, en afhankelijk van je WOZ-waarde. En dan krijg je dus mogelijkheden voor belastingoptimalisatie. Iets waar ik een pestpokketeringhekel aan heb. We maken het allemaal veel te ingewikkeld.

Op deze pagina van de Belastingdienst kun je vinden hoe het EWF berekend wordt. Dat verschilt een beetje van jaar tot jaar. De grenswaarden zijn van die getalletjes waar de politiek gretig aan draait in het jaarlijkse Belastingplan. Voor de meeste Nederlandse koopwoningen geldt in 2026 een percentage van 0,35 procent. Op deze pagina van de Consumentenbond vind je meer achtergrondinformatie over het EWF.

En wie of wat is Hillen?

Hans Hillen is een voormalig Nederlands politicus. Hij is in financiële kringen vooral bekend van de zogenaamde Wet Hillen. Die wet moest voorkomen dat bij kleine of volledig afgeloste hypotheken het in box 1 belastbare ‘voordeel uit eigen woning’ positief wordt. Kort gezegd: EWF minus HRA mocht niet groter dan nul worden. Als er geen eigenwoningschuld is, of de rente daarop lager is dan het eigenwoningforfait, dan is er in plaats van (of in aanvulling op) de HRA de ‘aftrek wegens geen of geringe eigenwoningschuld’ (ook Hillen-aftrek genoemd).

En dat was fijn voor fervente aflossers. Want daarmee werd je fiscaal niet benadeeld als je jouw hypotheek volledig afloste. Extra belangrijk als je ook nog eens stopt met werken en geen ander Box 1 inkomen meer hebt.

Was fijn. Want zoals wel vaker bij gunstige en populaire regelingen maakt de overheid er een einde aan. Als redenen werden opgegeven dat deze aftrek door de inmiddels ingevoerde verplichting tot aflossing van de eigenwoningschuld als aflossingsstimulans niet meer nodig was, en bovendien te duur zou worden. Dat laatste dus. De Hillen-aftrek zou in dertig jaar worden afgebouwd tot 2048. Inmiddels is dit versneld en wordt de Hillen-aftrek afgebouwd naar nul in 2041.

Voorstanders van de Hillen-aftrek noemen de afbouw een aflosboete. Tegenstanders van de Hillen-aftrek noemen het een aflossubsidie. Ik meng me even niet in deze zinloze politieke discussie. Het is een gegeven, het is zoals het is.

Rekenvoorbeeld

Een rekenvoorbeeld. Stel, je hebt een woning met een WOZ-waarde van € 600.000. Dan bedraagt je EWF in 2026 € 2.100.

Als je dan een hypotheek hebt van € 300.000 tegen 2,5 procent rente, dan is dat (simpel geredeneerd) € 7.500 per jaar aan rente. Er komt dus € 2.100 bovenop je inkomen maar er gaat ook € 7.500 vanaf. Netto gaat er dus € 5.400 van je inkomen af.

Maar als je hypotheek nog maar € 100.000 is tegen 2,5 procent rente, dan is dat € 2.500 per jaar aan rente. Er komt dus € 2.100 bovenop je inkomen maar er gaat ook € 2.500 vanaf. Netto gaat er dus € 400 van je inkomen af.

Als jouw hypotheek volledig is afgelost, dan komt er dus € 2.100 bovenop je inkomen zonder dat er iets vanaf gaat. En stel, je bent gestopt met werken, en jouw pensioen keert nog niet uit. Je hebt verder geen Box 1 inkomen. Dan betaal je in de eerste schijf (inkomen tot en met € 38.883) 35,75 procent aan belasting. Dat is € 750 bij dat huis van € 600.000 als Hillen niet meer bestaat.

Vanuit deze optiek loont het dus om niet helemaal af te lossen. Als je in dit rekenvoorbeeld uit zou gaan van een hypotheek van € 100.000 met die € 2.500 rente, dan zou je bij het huidige EWF van 0,35 procent tot een WOZ-waarde van € 714.285 ( = ( 100 / 0,35 ) x 2.500 ) geen nadeel ondervinden. Bij die WOZ-waarde zijn rentelast en EWF in evenwicht, er wordt niets bij je inkomen opgeteld.

Maar dit voordeel van het aanhouden van een hypotheek is sowieso tijdelijk. Bij nieuwe hypotheken is aflossen sinds 2013 verplicht om in aanmerking te komen voor de hypotheekrenteaftrek. En ook in de bovenstaande rekenvoorbeelden geldt dat je meer betaalt aan hypotheekrente dan dat je zou betalen aan belastingen als de hypotheek volledig is afgelost. Je moet dus wel een enorme hekel hebben aan het betalen van belastingen aan de verschrikkelijke overheid, en dat geld dus liever willen betalen aan een graaiende hypotheekverstrekker, om dit een fijne optie te vinden.

Onze situatie

Onze eigen situatie is bijzonder. Wij hebben eerst en vooral te maken met de bijleenregeling. Want we hebben Huize Geldnerd in het westen van het land duur verkocht, en maar een deel van de opbrengst gebruikt voor de aanschaf van Huize Elders. We hielden dus geld over van de verkoop van Huize Geldnerd, en over dat deel heb je sowieso geen recht op hypotheekrenteaftrek in je nieuwe hypotheek. En daardoor hebben wij nog maar over een heel klein deel van onze hypotheekschuld hypotheekrente-aftrek. Dat gaat om een bedrag aan rente van minder dan € 350 per jaar.

Tegelijkertijd is ons eigenwoningforfait dit jaar ongeveer € 2.050. Wij hebben dus een inkomensplus van € 1.700. Daarvan wordt in 2026 nog 71,867% gecompenseerd door ‘Hillen’. Feitelijk is onze ‘inkomensplus’ dus maar ( 1 – 0,71867 ) x 1.700 = € 478. Uitgaande van geen ander Box 1 inkomen bedraagt de inkomstenbelasting hierover 35,75% x 478 = € 171. Als de Hillen-aftrek volledig zou zijn afgebouwd dan is de inkomstenbelasting 35,75% x 1.700 = € 608.

Tenslotte, we hebben veel geld overgehouden na de verkoop van Huize Geldnerd en de aankoop van Huize Elders. Als ik dat meereken tegen een netto rendement van 3,0 procent (dus na aftrek van de hoge inflatie en de stijgende Box 3 belasting) dan levert dat een veelvoud op van de financiële impact van Hillen. Uitgaande van de huidige regelgeving.

Wat is verstandig?

Tsja. Wat is verstandig? Dat weet je nooit zeker als je tien jaar, twintig jaar of nog verder vooruit denkt. De kans dat de regelgeving in de tussentijd nog een keer verandert is erg groot. De overheid is geen betrouwbare langere-termijn partner voor je persoonlijke financiën, schreef Geldnerd ik al in 2015.

Mijn strategie is steeds geweest om mijn financiën zo simpel mogelijk te houden. En dat wil ik ook hier doen.

Per saldo zijn er voor mij twee dingen relevant in mijn eigen situatie. Ten eerste, de beleggingsopbrengst van de overwaarde van Huize Geldnerd is vrijwel zeker veel hoger dan de impact van de afschaffing van Hillen. En ten tweede, de beste rente is de rente die je niet hoeft te betalen. Het versnelde aflossen van onze hypotheek heeft ons al tienduizenden euro’s aan rente bespaard. Geen hypotheeklasten betekent hele lage maandlasten.

Wij gaan dus gewoon door met het volledig aflossen van onze hypotheek. In de wetenschap dat de overheid met aan zekerheid grenzende waarschijnlijkheid de regeltjes nog wel een paar keer aan zal passen voordat wij klaar zijn. En dat alles dus nog wel een paar keer zal veranderen.

Zelfs zonder extra aflossen is begin 2047 onze hele hypotheek afgelost. Met onze huidige aflossingsstrategie met alleen de sneeuwbal zijn we medio 2033 klaar met aflossen.

Los jij alles af?

Box 3 toch weer anders?

  • Bericht gepubliceerd op:
  • Berichtcategorie:Financiën

In februari was er een nieuw hoofdstuk in de al jaren durende discussie rond Box 3, de vermogensrendementsheffing in ons belastingstelsel. Een discussie die op de voet gevolgd wordt door iedereen die vermogen probeert op te bouwen om financieel onafhankelijk te worden en te blijven.

Allereerst werd de nieuwe Wet werkelijk rendement box 3 aangenomen. Om een paar weken later toch weer te worden teruggetrokken. De chaos, inmiddels de standaard-status van vrijwel alle veranderingen die ‘Den Haag’ in Nederland probeert door te voeren, was weer eens compleet.

En het werd stil

En het werd weer stil rond dit dossier. Tot gisteren, vrijdag 19 juni. Toen stuurde de staatssecretaris van Financiën een brief naar de Tweede Kamer met de omineuze titel ‘Verbetering wetsvoorstel Wet werkelijk rendement box 3 en traject doorontwikkeling’. Een nieuw hoofdstuk is begonnen.

Opties

In de bijlage bij de Kamerbrief worden een aantal aanpassingen verkend. Ik heb het gevoel dat er hard gewerkt is om de schade te beperken, nadat de minister (zonder overleg met ambtenaren en de staatssecretaris, wat hem niet in dank zal zijn afgenomen) zomaar ineens spontaan besloot dat het toch anders moest en dat ook aan de Kamer mededeelde.

De meeste aanpassingen hebben een specifieke doelgroep. Zo wordt er gesproken over het behouden van het voordeel van Groen beleggen, de NSW-landgoederen, en de samenhang met het wetsvoorstel Wet fiscale stimulering startups en scale-ups. Ook staat er een optie in voor het creëren van een Doorschuifregeling bij ‘life-events’ zoals trouwen en echtscheiding. Verder wordt aangegeven wat het effect zou zijn van een verlagen van het belastingtarief met 1,0 procentpunt van 36,0 procent naar 35,0 procent, en het verhogen van het heffingsvrije resultaat met € 100 naar € 1.900.

Achterwaartse verliesverrekening

In het oorspronkelijke wetsvoorstel zat al een onbeperkte voorwaartse verliesverrekening. En dat heeft een nadeel. Want wanneer sprake is van een fiscaal verlies in het kalenderjaar, bijvoorbeeld door overlijden of emigratie, kan dit verlies in het huidige voorstel niet meer met toekomstige inkomsten voorwaarts worden verrekend.

Door middel van de introductie van achterwaartse verliesverrekening van een jaar kan het fiscale verlies met inkomsten uit het jaar voor bijvoorbeeld overlijden of emigratie verrekend worden. Die optie wordt als eerste geschetst in de bijlage, en ik verwacht dat dit ook de belangrijkste verandering zal worden.

En dat is ook meteen een dure. De hardwerkende ambtenaren hebben uitgerekend dat die in het eerste jaar ruim € 1,2 miljard kost, en in het tweede jaar € 1,0 miljard. Daarna loopt de reeks af naar € 110 miljoen aan nadeel voor de Staat in 2036, en uiteindelijk € 12 miljoen aan nadeel voor de Staat jaarlijks in de verre toekomst.

En elk nadeel voor de Staat is een voordeel voor de belastingbetaler… Ikke dus ook.

Vervolgtraject

Gekozen wordt er op dit moment nog niet. Aanstaande woensdag 24 juni praat de Tweede Kamer over de vermogensbelasting. Hopelijk zal daar een beetje duidelijk worden welke optie(s) op de minste weerstand of het meeste enthousiasme kunnen rekenen. En wat er dus wél een kans heeft om een meerderheid te halen in de Tweede Kamer en in de Eerste Kamer.

Dat zal de staatssecretaris dan verwerken in de aangepaste wet die hij naar de Tweede Kamer zal sturen. En gekozen wordt er pas richting Prinsjesdag, wanneer het kabinet alle financiële opgaven tegen elkaar afweegt. En dat zijn er nogal wat, want de meeste onderdelen van het regeerakkoord die geld op zouden moeten leveren zijn al gesneuveld. Zoals eerder ook al door een politiek commentator voorspeld op deze website.

Heb jij ook al de popcorn klaarstaan voor het vervolg op deze soap?

Vakanties door de jaren heen

Het was weer even rustig hier. Dit keer met een goede reden, we waren een weekje op vakantie. Schoonmoeder was zo lief om even op de moestuin en de kas te letten, dus mijn plantjes leven nog. Behalve een paar komkommerplantjes die ik buiten uitgeplant had, die vonden het rond IJsheiligen nog te koud.

De vorige vakantie was alweer ruim anderhalf jaar geleden. Onze vakantie in oktober 2025 ging op het laatste moment niet door vanwege de komst van Doggy. We kozen er toen voor om dat weekje lekker thuis te blijven om aan elkaar te wennen.

Ons idee van vakantie

Ons idee van een vakantie is simpel. We huren een huisje op een zo rustig mogelijke plek ergens in Frankrijk. We gooien een koffer met kleding, een krat met nuttige dingen die op basis van vijftien jaar ervaring nog wel eens ontbreken in huisjes, een tas voor Doggy, en Doggy zelf in haar veilige-plek-slaapbench, achter in de auto en rijden naar het huisje toe.

Aldaar bekijken we dorpjes en stadjes, en bezoeken we marktjes voor stinkende worsten en stinkende kazen en gegrilde kippen en flesjes wijn. We lunchen bij bistro’s onder de platanen, of eten anderszins buiten de deur. Op het terras bij ons huisje lezen we boeken, eten we de kaasjes en worsten met stokbrood, en drinken de wijn. Is die wijn goed, dan gaat er een doosje mee naar huis.

Uiteraard vermijden we de schoolvakanties. Te druk, te lawaaiig, en vooral te duur. Je betaalt rustig drie keer zoveel voor hetzelfde huisje. Avontuurlijke reizen op andere continenten? Been there done that. Niet meer. We hebben nog een heel kort lijstje van droomreizen die we nog eens willen maken. Een cruise naar de Zuidpool in het gezelschap van een zeldzaam eng virus hoort daar niet bij.

En uiteraard gaat Doggy mee op vakantie. Net als voorheen Hondje. Doggy heeft het fantastisch gedaan. Lekker liggen tukken in haar bench, en bij elke pauze even een plasje en wat drinken. Druk lopen snuffelen op alle nieuwe plekjes. We hebben altijd de hondenrugzak bij ons die we ooit kochten toen Hondje wat slechter ter been pootjes werd. Daar kan Doggy in als ze tekenen van vermoeidheid vertoont, en lekker om zich heen kijken.

In Elders is het rustiger

Toen we nadachten over onze verhuizing naar Elders hebben we lang nagedacht over onze woonwensen. We wilden gaan wonen zoals we ook altijd onze vakantiehuisjes kozen. Rustig, afgelegen, landelijk. En dat is meer dan gelukt.

Consequentie is wel dat thuis rustiger is dan de meeste vakantie-adresjes. Dat is niet erg. Ons doel hier in Elders is om het leven te leiden waarvan je geen vakantie nodig hebt.

Het nut van vakanties

Tsja, als je een leven leidt waarvan je geen vakantie nodig hebt, waarom gaan we dan nog? Heel eerlijk, van mij hoeft het niet… Maar Vriendin wil zo graag. Ik las onlangs deze blog. Onze vakantie had zeker nut. Voor de aanvulling van onze wijnvoorraad bijvoorbeeld.

Maar even een andere omgeving leidt ook tot nieuwe inzichten. Zo hebben we ons gerealiseerd dat we thuis onszelf te weinig luie dagen gunnen. Er staan teveel klusjes op de lijst, en die zien we ook als we uit het raam kijken. Dus zijn er goede voornemens gemaakt. Ook thuis meer rust. Dat is een mooie opbrengst van deze vakantie.

Kosten door de jaren heen

Vakanties worden duurder. In het verleden slaagde Vriendin er nog wel in om prachtige plekjes te vinden voor maximaal € 100 per nacht. Tegenwoordig is het budget € 125 per nacht, en dat is al een uitdaging.

En de brandstofprijzen helpen dit jaar ook niet. Al hebben we de impact daarvan weten te beperken door zowel op heen- als de terugreis in Luxemburg te tanken, en verder de goedkopere tankstations bij de Franse supermarkten te gebruiken. Het viel ons overigens op dat veel Franse tankstations druk aan het verbouwen waren om laadstations voor elektrische auto’s te plaatsen.

Meneer Elders heeft uiteraard van alle vakanties de kosten precies in beeld. Daar is, naast mijn reguliere obsessie met een tot op de cent kloppende boekhouding, ook een goede reden voor. Vakanties vallen buiten de normale huishouding van Meneer Elders en Vriendin. Die verrekenen we dus apart, we betalen allebei de helft. Sinds we met de eigen auto op vakantie gaan gebruiken we ook een kilometertarief gebaseerd op de werkelijke kosten om die mee te rekenen.

En inmiddels geven die kostenoverzichten ook inzichten.

Zo zie je dat de gemiddelde kosten per dag stijgen. Tot en met 2023 lukte het ons om onder de € 200 per dag te blijven, alles inbegrepen. Maar dat lukt de laatste jaren niet meer. We naderen de € 250 per dag. Nog steeds heel netjes met z’n tweetjes drietjes. Maar een sterkere stijging dan de inflatie.

Vooral de kosten van verblijf en vervoer hebben impact. Vervoer hangt ook af van hoe ver we Frankrijk in rijden. Het maakt nogal wat uit of je halverwege stopt, of helemaal doorrijdt naar de Côte d’Azur of de Pyreneeën. En de kosten van verblijf die stijgen, dat schreef ik al.

Hier zie je dat beter terug, in de grafiek met de absolute kosten per categorie. In 2018 en 2022 gingen we overigens ruim twee weken weg. In de andere jaren 8 – 10 dagen. Dat vinden we lang genoeg.

In 2018 en 2022 zie je de kosten van vervoer dan ook hoger zijn. In die jaren huurden we een auto als we op vakantie gingen, en twee weken huren kost meer geld. Bovendien kregen we tot en met de corona-periode meestal onbeperkte kilometers bij huur. Maar dat extraatje was in 2022 afgeschaft. En apart afrekenen boven de 1.000 kilometer tikte aan in 2022.

We zullen echt wel op vakantie blijven gaan. Het is goed om onszelf er aan te herinneren hoe mooi ons leven in Elders is…

Wat is jouw idee van een goede vakantie?

Dure maand

  • Bericht gepubliceerd op:
  • Berichtcategorie:Financiën

Het ging lekker met het spaarpercentage, dacht ik aan het einde van het eerste kwartaal. Altijd gevaarlijk om dat te doen. Het is vragen om problemen. En die kwamen er dus ook. April werd een hele dure maand.

Medische kosten Doggy

We betaalden een stevige rekening voor het hartonderzoek van Doggy bij de hondencardioloog. Het was een hele ervaring. Doggy was er al vaker geweest, en liep kwispelend rond bij mensen die ze herkende. Voor ons was het de eerste keer, en we vonden het spannend.

We zijn er nog niet, in juni komt er een vervolg. Onderhoud aan haar gebit, dat ‘iets meer dan gemiddeld’ te lijden heeft door haar hartmedicijnen. We poetsen dagelijks haar tanden… Vast en zeker wordt die operatie onder verdoving ook duur. Voor nu rekenden we € 300 af. Hebben we (nog) geen potje voor.

Kleding

Op een mooie thuiswerkdag deed ik de gekleurde was. Inclusief een aantal van mijn overhemden. Die hing ik lekker buiten te drogen, zonnetje en wind. Eind van de middag constateerde ik vogelpoep op de kraag van een van de overhemden. De boosdoener had last van vogeldiarree. De poep was uitgelopen. En de kraag was inmiddels verbleekt en verkleurd door het urenlang drogen in de zon. Te laat gezien.

Ik heb nog pogingen gedaan, maar het overhemd is niet meer geschikt om mee in het openbaar te verschijnen. Het was een vrij nieuw overhemd. € 150, ik heb geen goedkope smaak. De nieuwe is inmiddels afgeleverd. Betaald uit mijn potje voor Kleding.

Autokosten

Zo’n tien jaar hebben we autoloos geleefd. Maar in het Verre Warme Land was en in Elders is dat geen optie. In deze maand heeft mijn racemonster eindelijk z’n bezoekje aan de garage gebracht. Daarbij heb ik er vier nieuwe banden op laten leggen. Dat mocht wel na 70.000 kilometer.

En een of andere onverlaat heeft mijn voorruit bekrast toen de auto geparkeerd stond op een openbare parkeerplaats bij mijn kantoor. Ik was daar ’s avonds laat voor een vergadering. Die voorruit moest vervangen worden. Totale kosten voor garagebezoek inclusief banden, en de vervanging van de voorruit, waren € 2.700.

De verzekering rekende mij keurig voor dat ik de voorruit (inclusief eigen risico) ongeveer 1,5 keer zou betalen aan extra premie als ik die nu zou claimen. Ik heb alles dus maar keurig zelf betaald uit mijn goed gevulde (maar nu vrijwel lege) potje voor het onderhoud van mijn auto. En ga mij ernstig beraden over de autoverzekering.

Een dure maand. Gered door mijn potjes. Niks aan de hand dus.

Hoe ga jij om met dure maanden?